

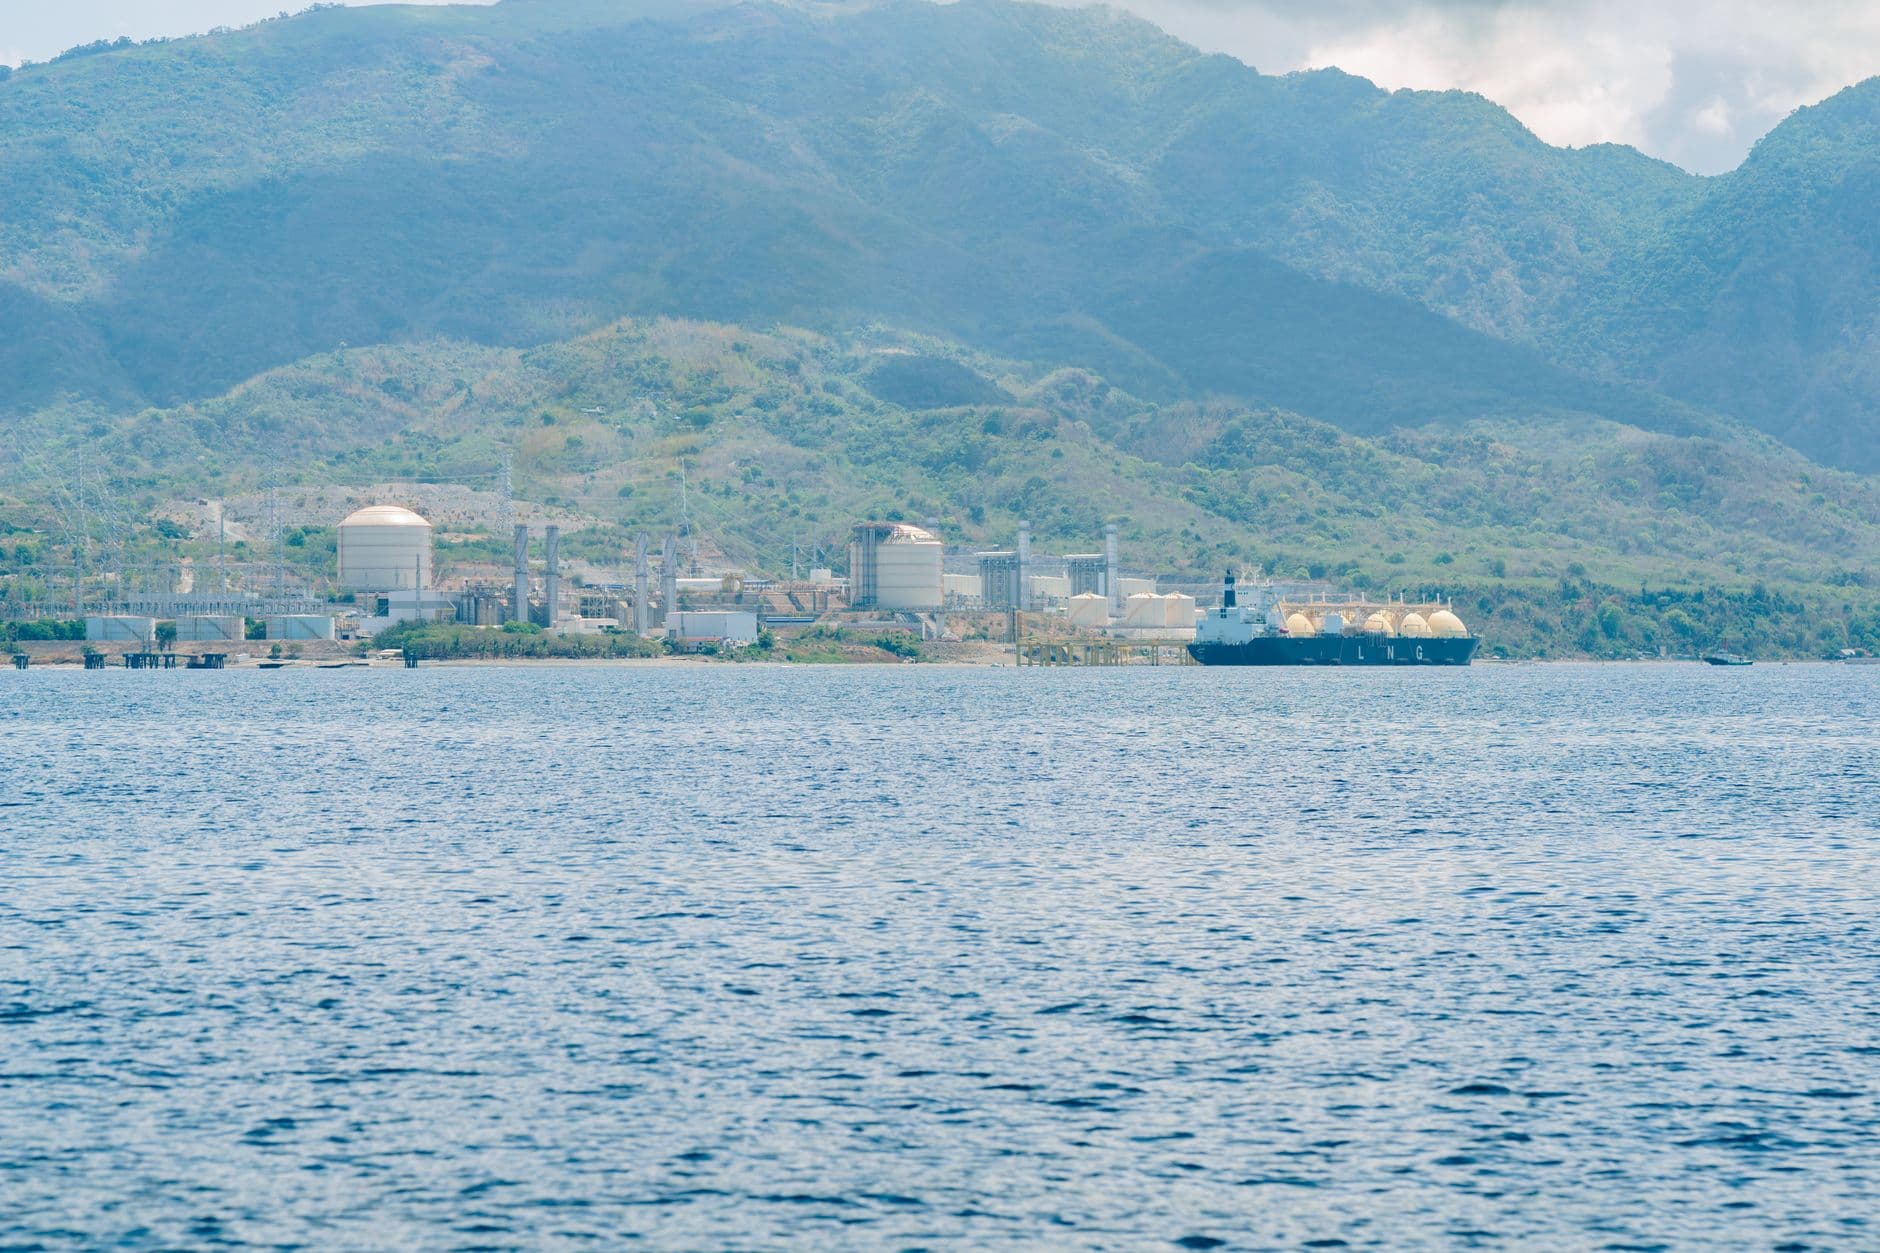
Ras Laffan w Katarze pozostaje największym na świecie kompleksem eksportu LNG na papierze, z 14 instalacjami skraplającymi. Ataki rakietowe z 18 i 19 marca 2026 r. wyeliminowały instalacje 4 i 6 o wartości 12,8 mln ton rocznie, więc największą w pełni dostępną instalacją w 2026 r. będzie Sabine Pass firmy Cheniere, o przepustowości około 30 mln ton rocznie.
Ta luka między mocą znamionową a dostępną mocą jest powodem, dla którego przebudowałem ten ranking, zamiast kopiować tabelę z 2025 roku. Dwie z dziesięciu największych elektrowni są całkowicie lub częściowo wyłączone ze eksploatacji od sierpnia 2026 r., a Freeport jest jedną z nich. Każdy wpis poniżej podaje, co mierzy dana liczba: moc projektowa, moc, która jest obecnie możliwa do załadunku, czy też moc wciąż w budowie.
Największe terminale eksportowe LNG w 2026 r.
| # | Terminal | Kraj | Pojemność | Podstawa |
|---|---|---|---|---|
| 1 | Ras Laffan | Katar | Krajowa przepustowość na poziomie 77,1 mln ton rocznie w 14 liniach, około 64,3 mln ton rocznie dostępne po strajkach w marcu 2026 roku. | Tabliczka znamionowa, zmniejszona o 12,8 Mtpa uszkodzeń |
| 2 | Sabine Pass | Stany Zjednoczone | Około 30 mln ton rocznie z 6 pociągów | Nazwa operacyjna tabliczki znamionowej |
| 3 | Bintulu (MLNG) | Malezja | 29,3 mln ton rocznie z 9 pociągów, blisko 30 mln ton rocznie w całym kompleksie | Nazwa operacyjna tabliczki znamionowej |
| 4 | Boże Ciało | Stany Zjednoczone | Powyżej 25 mln ton rocznie, zmierzamy do 28,9 mln ton rocznie po zakończeniu Etapu 3. | Tabliczka znamionowa, rozbudowa w 93 procentach ukończona |
| 5 | Plaquemines | Stany Zjednoczone | 2,6 Bcf/d nominalnie, 3,2 Bcf/d szczytowo po pełnym uruchomieniu, około 20 mln ton rocznie | Faza 1 wdrożenie w IV kwartale 2026 r., Faza 2 w połowie 2027 r. |
| 6 | Golden Pass | Stany Zjednoczone | 18,1 mln ton rocznie, szczyt z 3 pociągów | Pierwszy eksport ładunku 22 kwietnia 2026 r., wciąż w fazie rozwoju |
| 7 | Gorgona | Australia | 15,6 mln ton rocznie z 3 linii na Barrow Island | Nazwa operacyjna tabliczki znamionowej |
| 8 | Wolnocłowy | Stany Zjednoczone | Około 15 mln ton rocznie, obecnie offline | Wstrzymano po eksplozji i pożarze, ponowne uruchomienie oczekiwane późnym 2026 roku |
| 9 | North West Shelf, Karratha | Australia | 14,3 mln ton rocznie po trwałym wycofaniu z eksploatacji drugiego zespołu. | Obecna tabliczka znamionowa, w dół od 16,7 |
| 10 | Cameron | Stany Zjednoczone | 13,5 mln ton rocznie | Nazwa operacyjna tabliczki znamionowej |
Za tym stołem kryją się dwa fakty strukturalne. Sześć z dziesięciu roślin znajduje się na wybrzeżu Zatoki Meksykańskiej w USA, a jedyny największy zakład jest nie amerykański, lecz katarski. Zestawienia krajowe to obszar, w którym opublikowane dane najbardziej się rozchodzą. Stany Zjednoczone plasują się na poziomie około 102,3 mln ton rocznie pod względem nominalnej zdolności eksportowej i 136,5 mln ton rocznie pod względem operacyjnym na początku 2026 r., co daje różnicę 34 mln ton rocznie dla tego samego kraju w tym samym roku, ponieważ wyższa liczba uwzględnia maksymalne moce produkcyjne w nowych zakładach w Zatoce Meksykańskiej. W ujęciu przepływów, Energy Information Administration szacuje amerykański eksport na blisko 17 mld stóp sześciennych dziennie średnio w 2026 roku.
Australia pokazuje ten sam problem w miniaturze: 81,8 mln ton rocznie w stosunku do szacowanej zdolności eksportowej, 85,1 mln ton rocznie z 10 zakładów w lutym 2026 r. i powyżej 87 mln ton rocznie przy pełniejszym wyliczeniu operacyjnym. Katar ma moc produkcyjną 77,1 mln ton rocznie, z czego 12,8 mln ton jest niedostępne. Żadna z tych liczb nie jest błędna i nie porównywałbym liczby opartej na jednym wskaźniku z liczbą opartą na innym.
Ras Laffan stracił dwa pociągi, a czas naprawy liczy się w latach
Ataki rakietowe na Ras Laffan Industrial City uszkodziły pociągi 4 i 6, o łącznej mocy 12,8 mln ton rocznie, a także zakład Pearl GTL w tej samej lokalizacji. Minister energetyki Saad Sherida Al-Kaabi oszacował, że miało to wpływ na 17 procent katarskiej zdolności eksportowej LNG i około 20 miliardów dolarów utraconych rocznych przychodów. QatarEnergy spodziewa się, że naprawy potrwają od 3 do 5 lat i ogłosiła siłę wyższą, a długoterminowi odbiorcy we Włoszech, Belgii, Korei Południowej i Chinach są narażeni na ograniczone dostawy.
Dla każdego, kto planuje transport powiązany z gazem, praktyczną konsekwencją jest przeniesienie tych wolumenów na rynek spotowy. To mechanizm, który kierował ładunki z USA do Europy i Azji wiosną 2026 roku, i dlatego powyższy ranking jest niestabilny w sposób, w jaki zazwyczaj nie jest lista terminali LNG. Odpowiedzią Kataru jest North Field East, rozbudowa o mocy 32 mln ton rocznie, pierwotnie planowana do uruchomienia w 2026 roku, a obecnie zgłaszana jako przesunięta na 2027 rok, a następnie North Field South o mocy 16 mln ton rocznie około 2028 roku, na drodze do około 142 mln ton rocznie.
Sabine Pass skończyła 10 lat i nadal prowadzi amerykańską flotę
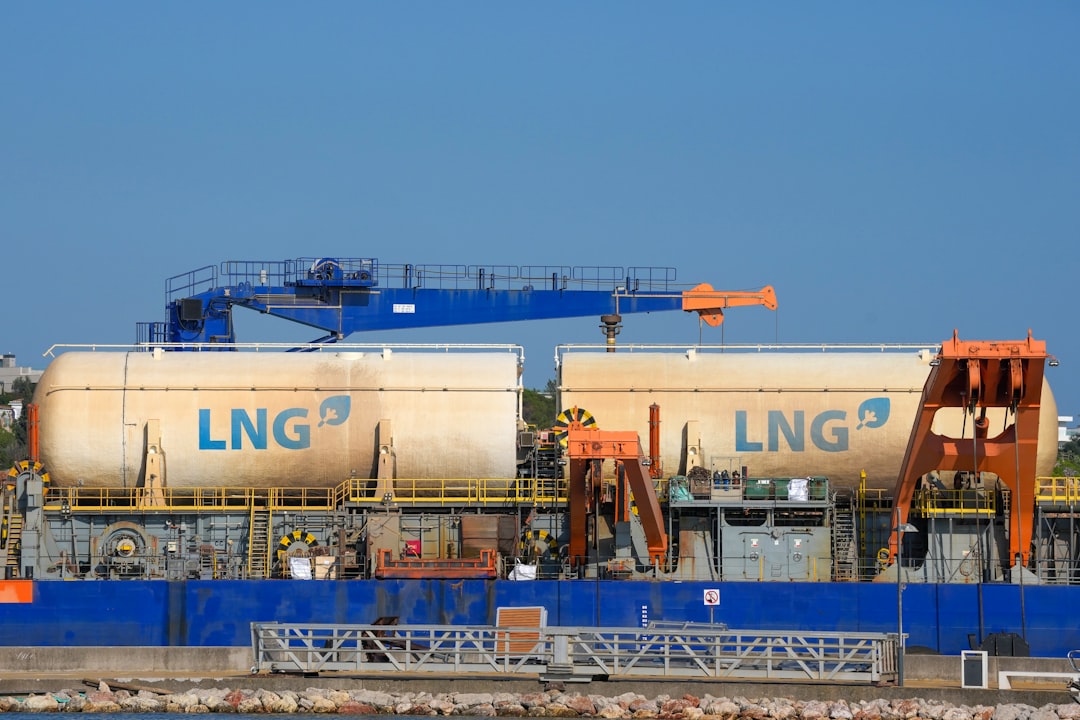
Sabine Pass wysłał swój pierwszy ładunek w lutym 2016 roku, a 10 lat później jego 6 pociągów, o przepustowości około 30 mln ton rocznie, czyni go filarem amerykańskiego wolumenu eksportowego. Dwa projekty zmieniły pozycję USA w 2026 roku. Golden Pass, przedsięwzięcie QatarEnergy i ExxonMobil w Sabine Pass w Teksasie, załadował swój pierwszy ładunek eksportowy 22 kwietnia 2026 r. i ma szczytową przepustowość 18,1 mln ton rocznie na 3 linie. Plaquemines, zakład Venture Global w Luizjanie i ósmy amerykański terminal eksportowy, wyprodukował pierwsze LNG w grudniu 2024 r. i osiągnie nominalną przepustowość 2,6 Bcf/d po zakończeniu obu faz, przy czym Faza 1 zostanie uruchomiona w czwartym kwartale 2026 roku.
Corpus Christi to trzeci przenośnik. Etap 3 był ukończony w 93 procentach w 2026 roku i od razu zwiększa wydajność zakładu powyżej 25 milionów ton rocznie, a po uruchomieniu wszystkich linii produkcyjnych wyniesie ona 28,9 miliona ton rocznie. Te dodatki pojawiają się w miesięcznych danych o przepływach, a nie w rocznych tabelach zdolności produkcyjnych. Eksport z USA osiągnął rekordowe 11,7 miliona ton w marcu 2026 roku, co szacunkowo odpowiada 17,9 miliarda stóp sześciennych dziennie i jest drugim najwyższym wynikiem w historii, z czego większość trafiła do Europy. Oczekuje się, że eksport w całym roku 2026 wzrośnie o około 13 procent.
Freeport jest offline, czego nie pokazują tabele pojemności.
Freeport LNG, o mocy znamionowej około 15 mln ton rocznie, został zatrzymany po eksplozji i pożarze, a ponowne uruchomienie spodziewane jest pod koniec 2026 roku. Jest to druga duża awaria w tym rankingu w ciągu jednego roku, która dotknęła instalację bez wyjaśnienia związanego z ryzykiem wojennym. Freeport ma historię nieplanowanych przestojów, dlatego traktuję jego moc znamionową jako sufit, a nie założenie podażowe przy doradzaniu w sprawie terminów dostaw ładunków.
Po zsumowaniu obu przestojów, około 28 milionów ton rocznie (mtpa) mocy produkcyjnych, katarskich i amerykańskich, było niedostępnych w pewnym momencie w 2026 roku. W zestawieniu z około 300 milionami ton rocznie (mtpa) posiadanych przez 3 największych eksporterów łącznie, wyjaśnia to, dlaczego ceny spotowe utrzymały się na wysokim poziomie przez rok rekordowego uruchamiania nowych instalacji.
Traderzy patrzą na takie przerwy przez pryzmat różnych interesów. Ubezpieczyciele wyceniają ryzyko przerwy w działalności, kupujący analizują klauzule dotyczące odwrócenia uwagi w swoich umowach sprzedaży, a właściciele obserwują, czy zastępcze ładunki wydłużają rejsy balastowe. Jedno zatrzymanie na wybrzeżu Teksasu przetasowuje zatem rachuby czarterowe daleko poza Zatoką Meksykańską, a fala wpływa na nabrzeża, które w ogóle nie obsługują gazu.
Bintulu to roślina, o której zapomina większość rankingów
Petronas zajmuje się skraplaniem gazu w Bintulu w Sarawaku od lat 80. XX wieku, a kompleks ten obsługuje obecnie 9 pociągów o przepustowości 29,3 mln ton rocznie po tym, jak Pociąg 9 zwiększył poprzednią przepustowość 25,7 mln ton rocznie o 3,6 mln ton rocznie. Daje to mu odległość 0,2 mln ton rocznie od Sabine Pass, co czyni drugie i trzecie miejsce pytaniem o zaokrąglenie, a nie faktyczną hierarchią. Traktuję oba jako wspólnych wicemistrzów Ras Laffan, doradzając, gdzie poza basenem Oceanu Atlantyckiego istnieje zdolność do ciągłego ładowania.
Australia rywalizuje liczbą roślin, a nie ich wielkością
Australia zajęła drugie miejsce pod względem kraju, nie posiadając ani jednego zakładu na skalę katarską czy luizjańską. North West Shelf w Karratha, działający od 1989 roku, osiąga obecnie 14,3 mln ton rocznie po tym, jak drugi moduł został trwale wycofany z eksploatacji, a nie tylko wyłączony, co stanowi rzeczywistą redukcję z 16,7 mln ton rocznie, które wciąż widnieją w starszych zestawieniach. Gorgon na Barrow Island dodaje 15,6 mln ton rocznie z 3 modułów czerpiących z pól Gorgon i Jansz-Io. Pozostała część krajowych zdolności produkcyjnych jest rozłożona na 8 dalszych zakładów, co stanowi inny profil ryzyka: żadne pojedyncze strajk ani awaria nie usuwa jednej siódmej krajowej produkcji, ale żaden pojedynczy zakład nie oferuje elastyczności załadunku charakterystycznej dla Ras Laffan.
Co pojemność terminalu mówi, a czego nie mówi armatorowi
- Tabliczka znamionowa jest elementem projektowym. Pociągi przejeżdżają nad nią lub pod nią w zależności od temperatury otoczenia, składu gazu zasilającego i cykli konserwacji, więc zakład o przepustowości 15,6 mln ton rocznie nie jest obietnicą 15,6 mln ton rocznie.
- Liczba stanowisk wpływa na rytm załadunku. Dwa nabrzeża w zakładzie o wydajności 30 mln ton rocznie tworzą zupełnie inną kolejkę niż cztery nabrzeża przy tej samej wydajności.
- Siła wyższa przesuwa ładunki, a nie zdolności przewozowe. Kiedy Katar ogłosił siłę wyższą, tonaż nie zniknął z rynku; został zastąpiony z dalszych odległości, co wydłużyło rejsy i zaostrzyło podaż statków.
- Pojemność w budowie nie jest pojemnością. Plaquemines Faza 2 przypada na połowę 2027 roku, a North Field East został już przesunięty z 2026 na 2027 rok.
- **Nieplanowane przestoje nie są rzadkimi wydarzeniami.** Freeport, produkujący około 15 mln ton rocznie, jest nieczynny i oczekuje się, że ponowne uruchomienie nastąpi późną jesienią 2026 roku. Żadna tabela mocy opublikowana w styczniu nie uwzględniałaby tego.
- **Geografia polityczna jest częścią liczby. ** Yamal LNG utrzymuje eksport pod presją sankcji, a większość ładunków trafia do Azji w miesiącach letnich, podczas gdy powiązany projekt Arctic LNG 2 został skutecznie zablokowany.
Jeśli transportujesz ładunki powiązane z gazem, a nie sam gaz, kluczowym wskaźnikiem jest długość rejsu. Zastąpienie wolumenu z Zatoki Perskiej przez USA dodaje mil morskich, a dodane mile morskie pochłaniają statki. Widzieliśmy ten sam mechanizm w odwrotnej kolejności, gdy zmieniła się trasa przez Morze Czerwone, co opisałem w naszym Przewodnik po trasach Kanału Sueskiego i Morza Czerwonego. Aspekt floty tego rynku przedstawiony jest w naszym rankingu najwięksi przewoźnicy LNG, a kwestia tranzytu przez Zatokę Perską jest omówiona w Przewodnik po obejściu Cieśniny Ormuz.
Najczęściej zadawane pytania
Który jest największym terminalem eksportowym LNG na świecie w 2026 roku? Ras Laffan w Katarze, pod względem mocy projektowej, wynoszącej 77,1 mln ton rocznie z 14 linii produkcyjnych. Po marcowych strajkach w 2026 roku, które wyeliminowały 12,8 mln ton rocznie, dostępnych jest około 64,3 mln ton rocznie, a największym zakładem, który jest zarówno nieuszkodzony, jak i działający, jest Sabine Pass, z około 30 mln ton rocznie.
Które główne zakłady będą nieczynne w sierpniu 2026 r.? Dwa. Dwie linie Ras Laffan Trains 4 i 6, o wartości 12,8 mtpa, będą wymagały 3 do 5 lat napraw, a zakład Freeport o mocy około 15 mtpa został zatrzymany po eksplozji i pożarze z przewidywanym ponownym uruchomieniem pod koniec 2026 roku. Łącznie daje to około 28 mtpa mocy znamionowej.
Jak długo uszkodzone pociągi Kataru pozostaną wyłączone z eksploatacji? QatarEnergy podaje, że 3 do 5 lat. Pociągi 4 i 6 to dwie uszkodzone jednostki, a operator ogłosił siłę wyższą w odniesieniu do dotkniętych długoterminowych umów, zamiast próbować pokryć je z innych zasobów w kompleksie.
**Czy Stany Zjednoczone są teraz największym eksporterem LNG?** Pod względem mocy produkcyjnych tak, w obu przypadkach: 102,3 mln ton rocznie nominalnie lub 136,5 mln ton rocznie operacyjnie na początku 2026 roku, w porównaniu do ponad 87 mln ton rocznie dla Australii i 77,1 mln ton rocznie dla Kataru. Eksport w marcu 2026 roku na poziomie 11,7 mln ton był miesięcznym rekordem, a prognozy wskazują na wzrost wolumenów o około 13 procent w ciągu roku.
Dlaczego dane dotyczące przepustowości terminali różnią się w zależności od źródła? Ponieważ jedno źródło podaje przepustowość projektową, drugie to, co pociągi mogą aktualnie załadować, a trzecie dodaje projekty, które mają zostać zrealizowane w ciągu 18 miesięcy. Z tego właśnie powodu Australia plasuje się na poziomie 81,8, 85,1, a także powyżej 87 mln ton rocznie, a Stany Zjednoczone na poziomie 102,3 lub 136,5. Powyżej podaję podstawę dla każdej liczby, aby porównanie pozostało uczciwe.
Źródła: Oświadczenia QatarEnergy dotyczące uszkodzeń w Ras Laffan w marcu 2026 r., dane o eksporcie i przepustowości z US Energy Information Administration, ujawnienia operatorów z Cheniere, Venture Global, Golden Pass, Petronas, Woodside i Chevron. Wielkość przepustowości jest nominalna, chyba że zaznaczono inaczej, i zmienia się w miarę uruchamiania lub wyłączania poszczególnych modułów.