

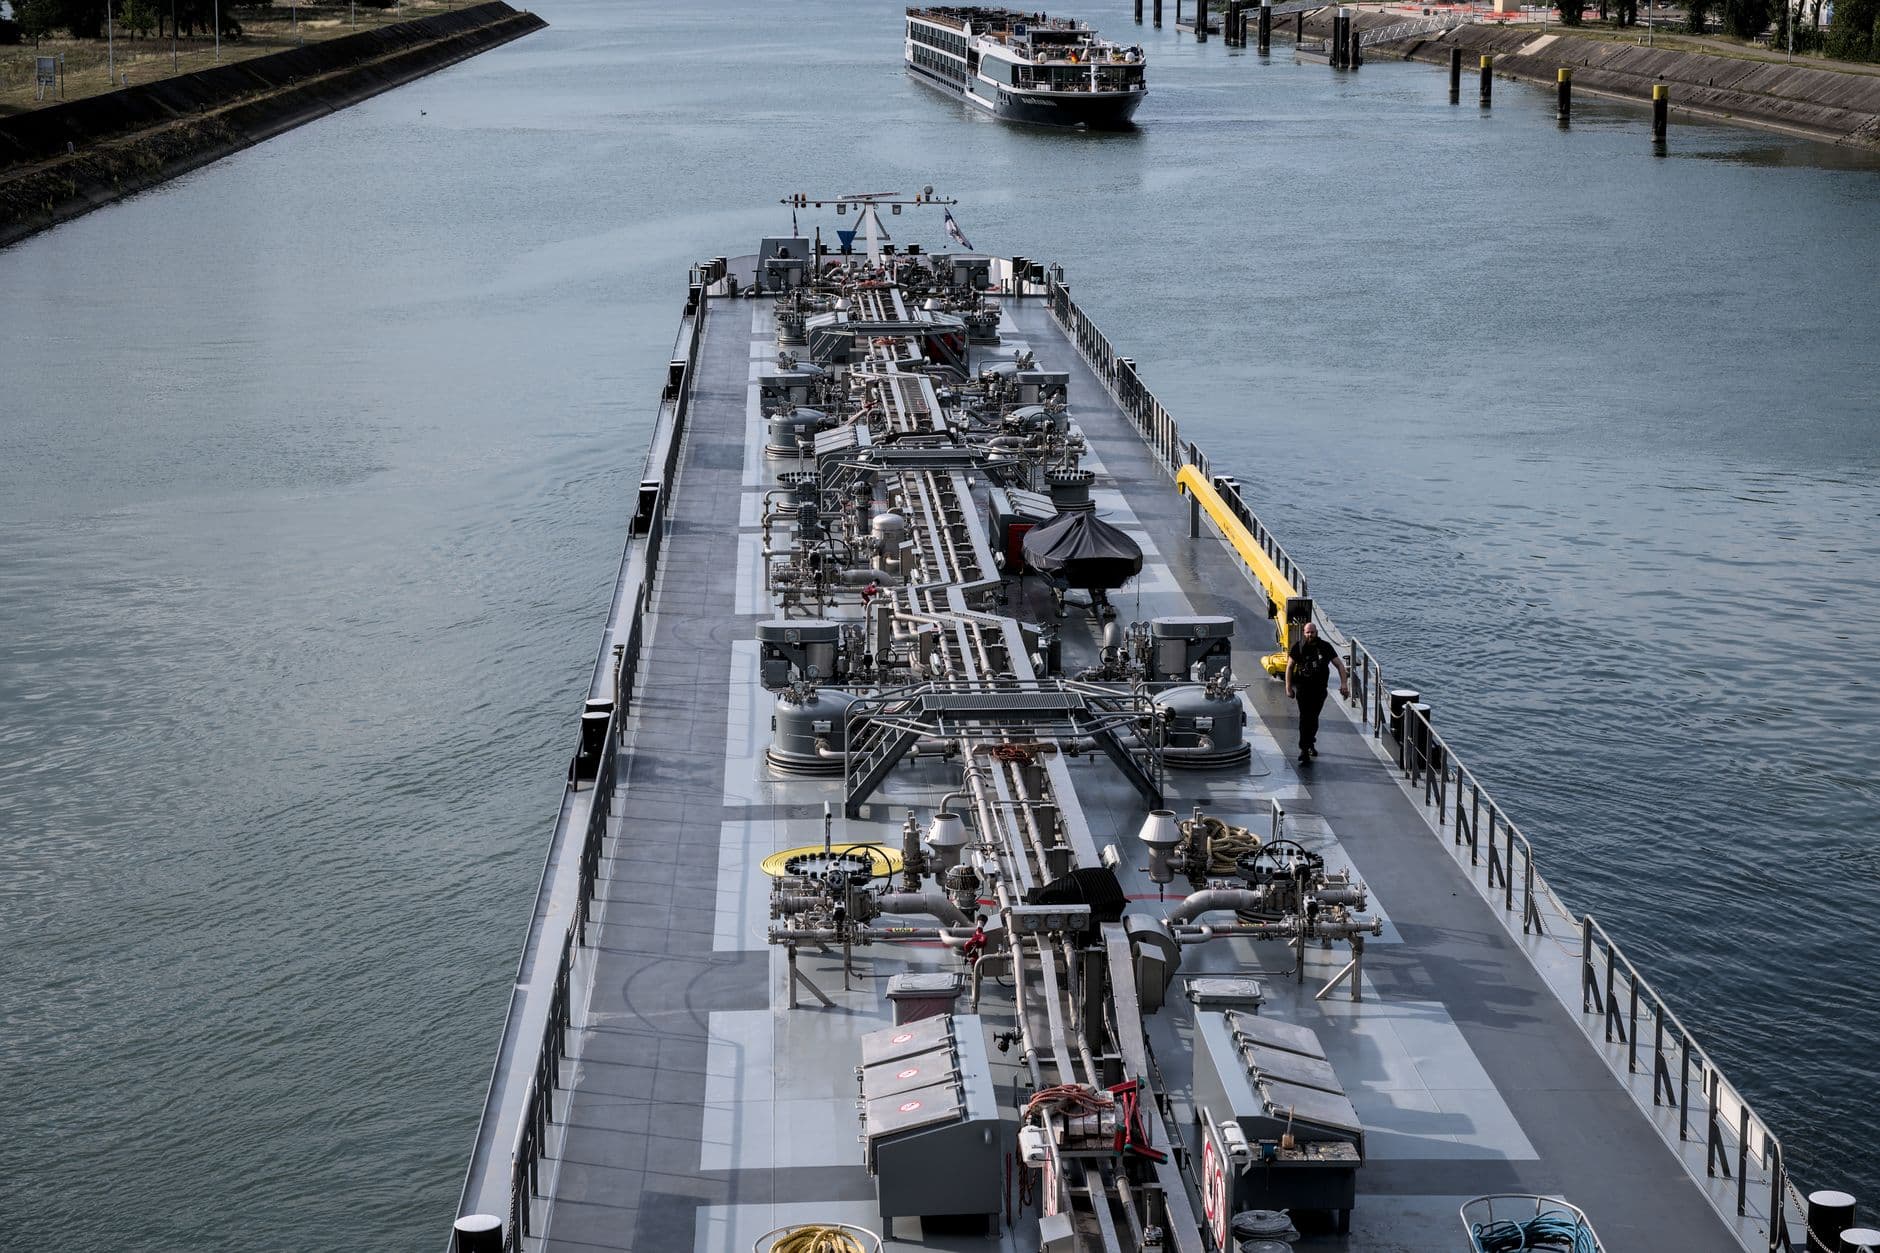
Singapur jest największym portem bunkrowania na świecie, ze znaczną przewagą, której żaden rywal nie jest w stanie zmniejszyć, sprzedając 56,775 mln ton paliwa morskiego w 2025 roku. Rotterdam zajmuje drugie miejsce z 9,823 mln ton, a Zhoushan wyprzedził Fudżajrę oraz Antwerpię-Brukselę, zajmując trzecie miejsce z 8,03 mln ton.
Rankingi bunkrów wydają się proste, dopóki nie sprawdzisz jednostek. Singapur, Rotterdam plus Zhoushan podają w tonach; Fudżajra podaje w metrach sześciennych, co jest objętością, a nie masą. Poniżej zachowałem każdy port w jego własnej zgłoszonej jednostce i zaznaczyłem, gdzie te dwie wielkości nie mogą być porównane, ponieważ przeliczenie jednego na drugie bez założenia gęstości jest miejscem, w którym większość publikowanych tabel po cichu się załamuje.
Największe porty bunkrowania w 2026 roku
| # | Port | Kraj | Głośność | Okres i jednostka |
|---|---|---|---|---|
| 1 | Singapur | Singapur | 56,775 mln ton, wzrost o 3,4 procent | Kalendarz 2025, tony |
| 2 | Rotterdam | Holandia | 9,823 miliona ton, wzrost o 0,03 procenta | Kalendarz 2025, tony |
| 3 | Zhoushan | Chiny | 8,03 mln ton, czyli o 10,6 procent więcej niż 7,26 mln | Kalendarz 2025, tony |
| 4 | Antwerpia-Brugia | Belgia | 7,855 miliona ton | Kalendarz 2025, tony |
| 5 | Fudżajra | Zjednoczone Emiraty Arabskie | 7,40 miliona metrów sześciennych, czyli o 2,8 procent mniej niż 7,61 miliona | Kalendarz 2025, metry sześcienne |
| 6 | Hongkong | Chiny | Około 5,10 miliona ton | Kalendarz 2024, tony |
| 7 | Gibraltar | Zjednoczone Królestwo | Około 4,54 miliona ton | Ostatni pełny rok, tony |
| 8 | Panama | Panama | 394 655 ton w maju 2026 r., o 13 procent mniej niż rok wcześniej i najniższy poziom od 8 miesięcy; dla porównania 477 900 ton w styczniu 2025 r. | Miesięczne tempo produkcji, tony |
Stężenie jest ekstremalne. Sam Singapur sprzedaje więcej niż kolejne pięć portów razem wziętych, a dziesięć największych węzłów obsłużyło łącznie 111,93 miliona ton w 2024 roku. Dla operatora statku oznacza to, że rynek paliw ma jedną lokalizację ustalającą ceny i zestaw regionalnych alternatyw, których premie zmieniają się względem niej.
Singapur pobił rekord, a potem ochłonął w 2026 roku
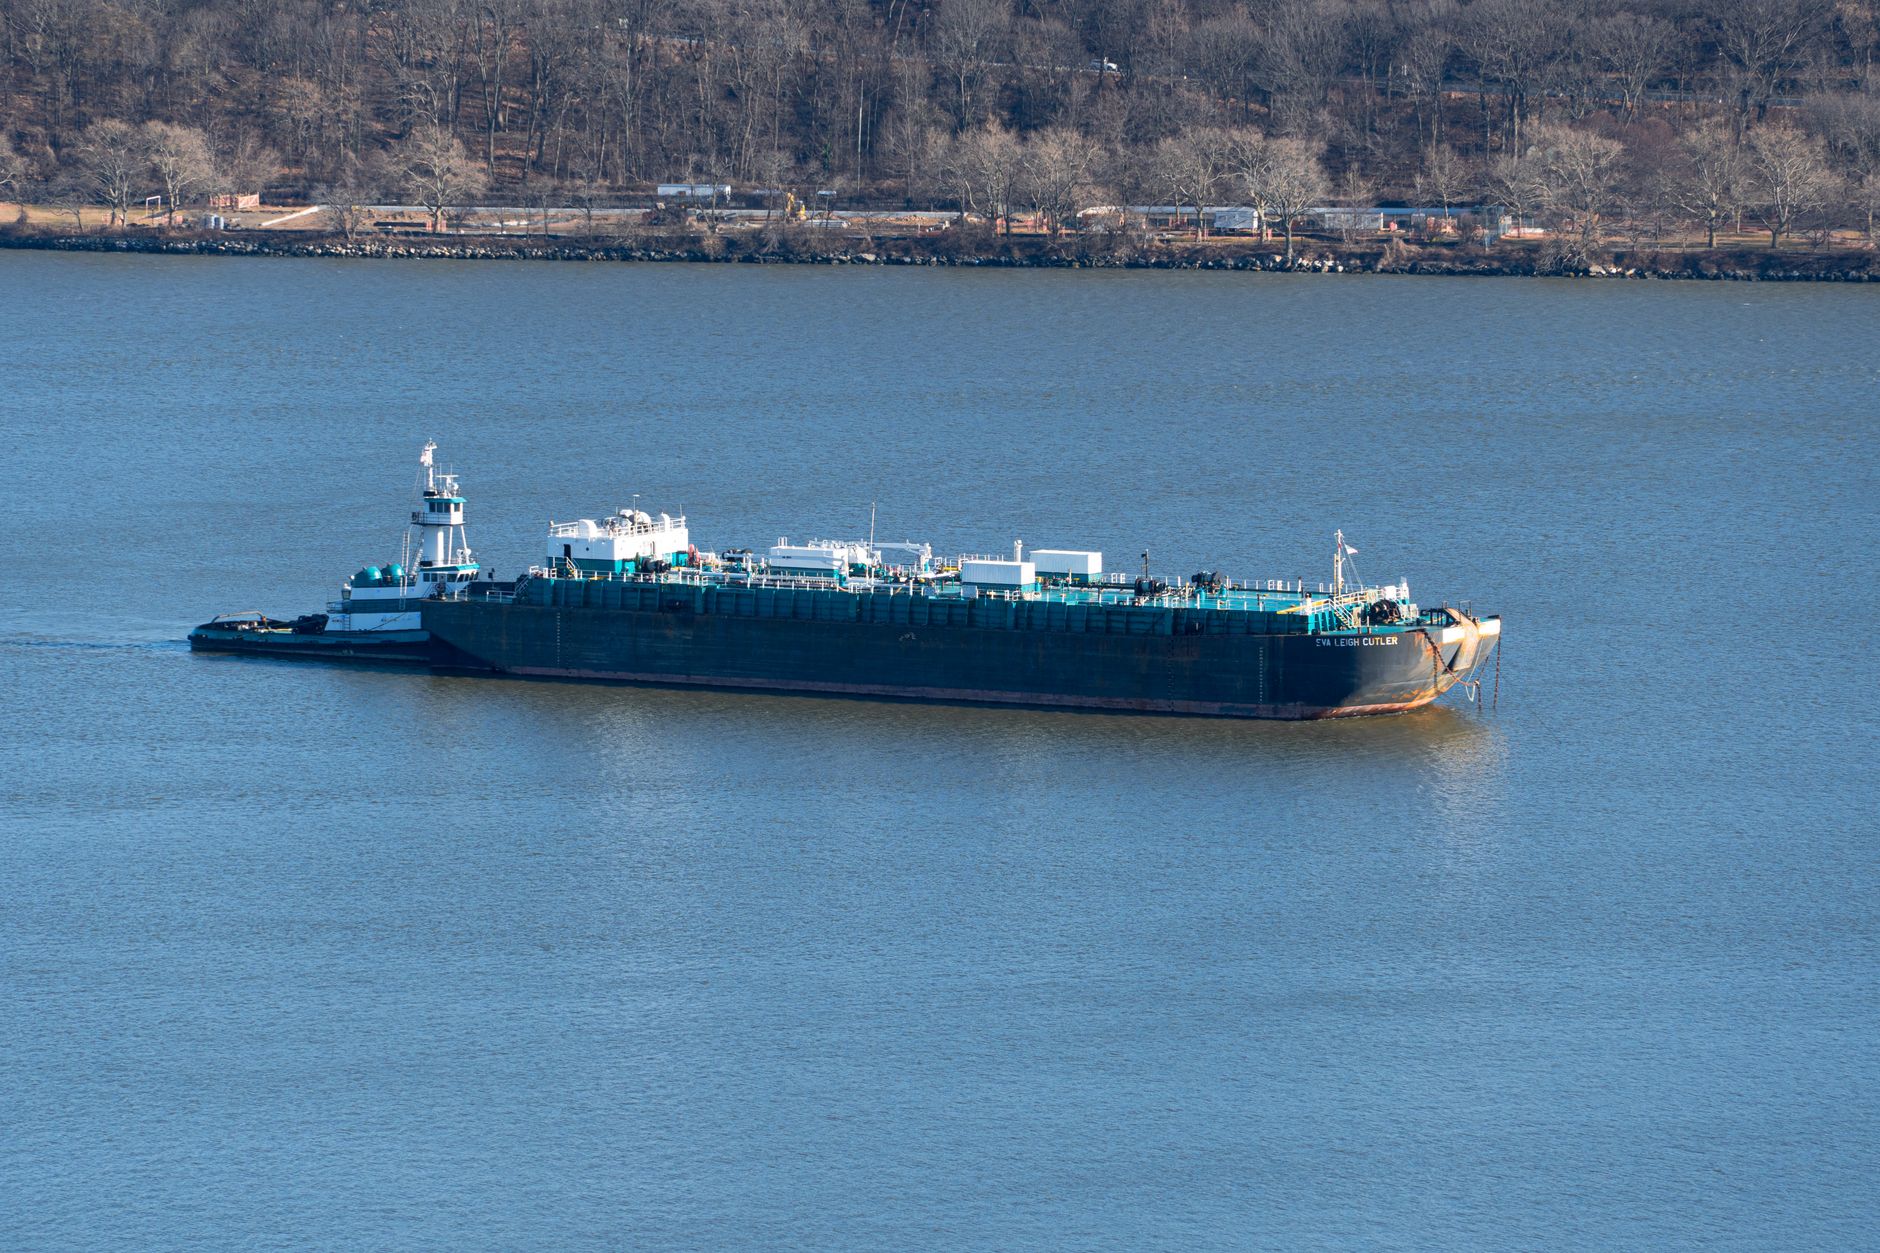
Sprzedaż w Singapurze w ciągu ostatnich 12 miesięcy przekroczyła 57,5 mln ton w styczniu 2026 r., po raz pierwszy osiągając taki roczny wolumen. Sam styczeń przyniósł 5,23 mln ton, czyli o 16,5% więcej niż w styczniu 2025 r. W marcu sprzedaż wyniosła 4,77 mln ton w porównaniu do 4,47 mln ton rok wcześniej. Sprzedaż w ciągu pierwszych 4 miesięcy 2026 r. osiągnęła 18,82 mln ton, co stanowi wzrost o 8,4% w porównaniu do 17,36 mln ton w tym samym okresie 2025 r.
Wtedy krzywa spłaszczyła się. W kwietniu 2026 roku spadła do 14-miesięcznego minimum, około 8 procent poniżej marca, a czerwiec odrobił tylko do 4,67 mln ton w porównaniu z 4,59 mln w czerwcu 2025 roku, co oznacza wzrost o 1,6 procent. Moja interpretacja jest taka, że wzrost na początku 2026 roku odzwierciedlał przesunięcie popytu, a nie wzrost floty, a przesunięcie popytu zanika, gdy tylko wzorce podróży ustabilizują się.
Zhoushan zajął trzecie miejsce, a odebrał je Fujairze.
Zhoushan w 2025 roku odnotował wzrost o 10,6 procent do 8,03 mln ton, z 7,26 mln ton w 2024 roku. To pozwoliło mu wyprzedzić Antwerpię-Brukselę (7,855 mln ton) i Fudżajrę, czyniąc go pierwszym chińskim węzłem w światowej czołówce trzech największych. Port rozszerza również swój zasięg usług, przeprowadzając pierwszą operację bunkrowania w strefie wolnocłowej w rejonie Majishan i realizując bunkrowanie LNG, co po raz pierwszy przekroczyło roczny wolumen 100 000 metrów sześciennych.
Takie tempo wzrostu wiąże się z ograniczeniami operacyjnymi. Tankowanie w Zhoushan zostało zawieszone, a następnie w pełni wznowione po zakłóceniach spowodowanych tajfunem, co przypomina, że węzły na wschodnim wybrzeżu Chin niosą ze sobą profil ryzyka pogodowego, którego Singapur nie posiada w tym samym stopniu.
Fujairah spadło o ponad 70 procent w kwietniu 2026 roku.
Fujairah zamknął 2025 rok na poziomie 7,40 mln metrów sześciennych, co oznacza spadek o 2,8 proc. w porównaniu do 7,61 mln. Spadek ten skoncentrował się na gatunkach o niskiej zawartości siarki: VLSFO 380 CST spadł o 7,3 proc. do 4,72 mln metrów sześciennych, podczas gdy HSFO 380 CST wzrósł o 4 proc. do 2,22 mln. Styczeń 2026 roku krótko osiągnął 4-miesięczny szczyt. Następnie sprzedaż paliwa morskiego spadła o ponad 70 proc. do rekordowo niskiego poziomu w kwietniu 2026 roku, ponieważ konflikt regionalny zakłócił zarówno podaż, jak i popyt statków, a wolumeny pierwszej połowy roku zakończyły się ponad 50 proc. poniżej poziomu z 2025 roku.
Ożywienie rozpoczęło się w lipcu. Sprzedaż wzrosła do 640 715 metrów sześciennych, co jest najwyższym wynikiem od kwietnia 2025 roku i o 3,1 procent więcej niż w lipcu 2025 roku, co sugeruje, że załamanie z kwietnia było szokiem podażowym i tranzytowym, a nie trwałym utratą centrum dystrybucyjnego. Kontekstem jest Cieśnina Ormuz, która była oficjalnie zamknięta dla ruchu handlowego 4 razy w ciągu 2 miesięcy do połowy sierpnia 2026 roku. Centrum dystrybucyjne zlokalizowane tuż przy cieśninie, która ciągle się zamyka, nie jest w stanie utrzymać stabilnego miesięcznego wolumenu, bez względu na to, jak dobra jest jego baza magazynowa.
To najważniejsza zmiana w tym rankingu. Hub, który normalnie zaopatrywał podejścia do Zatoki, stał się w tym samym okresie niewiarygodny, gdy ucierpiały katarskie dostawy gazu, a statki zawijające do regionu musiały planować tankowanie w oparciu o zmienny cel. Każdy, kto podróżuje przez Zatokę, powinien przeczytać to wraz z naszym Przewodnik po obejściu Cieśniny Ormuz.
Rotterdam traci beczki i zyskuje biopaliwa
Rotterdam zakończył 2025 rok zasadniczo na poziomie 9,823 mln ton, co oznacza wzrost o 0,03 procent, a następnie gwałtownie spadł. Sprzedaż paliwa żeglugowego w pierwszej połowie 2026 roku była o 25,1 procent niższa niż w analogicznym okresie 2025 roku, a spadek dotknął każdy konwencjonalny gatunek, przy czym VLSFO spadł o około 46 procent. Utrata prawie połowy wiodącego gatunku w ciągu 6 miesięcy nie jest efektem zmiany trasy, lecz zmianą w tym, które statki zawijają do portu.
Port odzyskał jeden tytuł zdecydowanie. Sprzedaż bio-blend w drugim kwartale 2026 roku osiągnęła 239 875 ton, co oznacza wzrost o 45,2 procent rok do roku i jest najsilniejszym kwartałem od pierwszego kwartału 2024 roku, dzięki czemu Rotterdam ponownie wyprzedził Singapur pod względem zgłoszonego wolumenu bio-bunkrów po utracie tego tytułu na rzecz azjatyckiego węzła. Węzeł kurczący się pod względem paliwa, jednocześnie rosnący o 45 procent na biopaliwach, przechodzi raczej transformację niż upadek, a dla armatorów z ekspozycją na FuelEU to połączenie ma większe znaczenie niż całkowita liczba.
Paliwa alternatywne wciąż stanowią niewielki odsetek w ujęciu bezwzględnym, ale nie są już marginalne. W ciągu 8 miesięcy przed 2026 rokiem zapotrzebowanie na paliwo LNG do bunkrowania wzrosło o 1,2 miliona ton oleju ekwiwalentnego, a na metanol o 0,4 miliona ton. Dla operatorów objętych unijnym systemem emisji, wybór paliwa w europejskim porcie wiąże się obecnie z kosztem zgodności, a także ceną za tonę, co szczegółowo omawiamy w Audyt dopłat za emisje CO2 w transporcie morskim.
Drugi poziom to tam, gdzie toczy się rywalizacja
Poniżej pierwszej piątki kolejność zmienia się z roku na rok, a zaangażowane porty to Pusan, Hongkong, Panama, Gibraltar, Szanghaj i Algeciras. Hongkong dostarczył około 5,10 mln ton w 2024 roku, a Gibraltar około 4,54 mln ton w ostatnim pełnym roku, co plasuje oba w zasięgu zmniejszonego tempa Fujairah w 2026 roku. Panama poszła w przeciwnym kierunku: sprzedaż w maju 2026 roku w wysokości 394 655 ton była najniższa od 8 miesięcy, o 13 procent mniej niż w maju 2025 roku.
Dwa ruchy drugiego rzędu w 2026 roku warte odnotowania. Antwerpia-Brugia odnotowała 3-procentowy wzrost sprzedaży w drugim kwartale rok do roku do 2,05 miliona ton, a jej najlepiej sprzedającym się gatunkiem był HSFO o masie 659 182 ton, co jest bezpośrednim dowodem na to, że statki wyposażone w płuczki nadal wybierają ten port. Gibraltar odnotował 17,2-procentowy wzrost liczby wezwań wyłącznie do tankowania w czerwcu 2026 roku rok do roku, co przypisuje się restrukturyzacji tras spowodowanej konfliktem w Zatoce Perskiej.
Oglądam tę listę z określonego powodu: pokazuje, gdzie zawinięty statek może faktycznie zatankować. Kiedy Fujairah straciła ponad 70 procent swojej objętości w kwietniu 2026 roku, statki, które tam miałyby tankować, potrzebowały alternatywy w ramach tego samego planu podróży, a Gibraltar i Algeciras przejęły ładunki zachodnie, podczas gdy Singapur obsługuje ruch wschodni. Ranking hubów traktowany jako statyczna tabela ligowa całkowicie pomija tę substytucję.
Paliwa alternatywne tasują te same kategorie. Zhoushan po raz pierwszy przekroczył roczny wolumen bunkrowania LNG powyżej 100 000 metrów sześciennych, Singapur w samym lipcu 2026 roku dostarczył 58 690 ton LNG do bunkrowania, co stanowi wzrost o 41,3 procent rok do roku, a Rotterdam odzyskał pozycję lidera w biopaliwach w drugim kwartale. Te wolumeny są niewielkie w porównaniu do 56,775 miliona ton paliwa konwencjonalnego, a jednak decydują o tym, z którego nabrzeża może skorzystać nowo budowany statek dwupaliwowy, a nasi klienci zamawiający jednostki zdolne do zasilania metanolem pytają teraz o dostępność paliwa przed zapytaniem o cenę.
Jakość paliwa to oś, obok ceny, na którą zwracają uwagę kupujący. Specyfikacje ISO 8217 określają, co dostawca może dostarczyć, a spory zazwyczaj pojawiają się po tym, jak próbka z kropli nie spełnia norm dotyczących drobnych cząstek katalitycznych, temperatury zapłonu lub osadu. Zmienność mieszanek wzrosła wraz ze wzrostem udziału biopaliw, dlatego moja rada jest taka, aby utrzymywać dyscyplinę w pobieraniu próbek w nieznanych portach, zamiast zakładać, że centrum z premią gwarantuje beczkę z premią.
Jak czytać ranking bunkra, żeby się nie dać zwieść
- Sprawdź jednostkę. 7,40 mln metrów sześciennych Fudżajry to około 7 mln ton przy gęstości VLSFO bliskiej 0,95, co zmienia jej pozycję w porównaniu z Antwerpią-Brukselą, która ma 7,855 mln ton.
- Sprawdź rok. 5,10 mln ton w Hongkongu to dane z 2024 roku, więc znajdują się w tej tabeli na innej podstawie niż liderzy z 2025 roku.
- Oddziel sprzedaż od przepustowości. Są to faktycznie dostarczone wolumeny, a nie to, co węzeł mógłby dostarczyć, gdyby pojawił się popyt.
- Zwracaj uwagę na mieszankę gatunków, nie tylko na sumy. Wskaźnik Fujairah spadł o 2,8%, podczas gdy wolumen HSFO wzrósł o 4%, co świadczy o tym, że jednostki wyposażone w scrubbery nadal zamawiały paliwo.
- Ostrożnie podchodź do pojedynczych miesięcy. Panama obsłużyła 477 900 ton w styczniu 2025 r. i 394 655 ton w maju 2026 r., więc każdy z tych miesięcy z osobna wprowadziłby w błąd odnośnie portu.
Geografia bunkerów jest ściśle powiązana z geografią kontenerów i suchego ładunku, dlatego ranking pokrywa się z najbardziej ruchliwe porty kontenerowe i największe porty w Europie. Węzeł staje się węzłem paliwowym, ponieważ statki już przez niego przepływają.
Najczęściej zadawane pytania
Który port sprzedaje najwięcej paliwa morskiego na świecie? Singapur, 56,775 milionów ton w 2025 roku, wzrost o 3,4 procent. Jego 12-miesięczny obrót przekroczył 57,5 miliona ton w styczniu 2026 roku i sprzedaje więcej niż kolejne 5 głównych portów razem wziętych.
Czy Zhoushan jest teraz większy niż Fudżajra? Tak, według danych z 2025 roku. Zhoushan osiągnął 8,03 miliona ton, podczas gdy Fudżajra zgłosiła 7,40 miliona metrów sześciennych, a chiński port odnotował wzrost o 10,6 procent, podczas gdy hub Zjednoczonych Emiratów Arabskich spadł o 2,8 procent.
**Dlaczego wolumeny w Fudżajrze załamały się w 2026 r. i czy nastąpiło ożywienie?** Konflikt regionalny ograniczył zarówno podaż, jak i ruch statków, powodując spadek sprzedaży w kwietniu 2026 r. o ponad 70% do rekordowo niskiego poziomu, a wolumeny w pierwszej połowie roku były o ponad 50% niższe niż w 2025 r. Lipiec przyniósł 640 715 metrów sześciennych, najwięcej od kwietnia 2025 r. i o 3,1% więcej niż w lipcu 2025 r., więc hub odzyskuje siły, podczas gdy Cieśnina Ormuz pozostaje nieprzewidywalna.
**Czy Rotterdam nadal jest drugim co do wielkości portem bunkrowym?** Tak, pod względem wolumenu w 2025 roku wynoszącego 9,823 mln ton, ale sprzedaż w pierwszej połowie 2026 roku spadła o 25,1%, przy czym VLSFO odnotowało spadek o około 46%. Wolumen mieszanek biopaliwowych poszedł w innym kierunku, osiągając 239 875 ton w drugim kwartale 2026 roku, co stanowi wzrost o 45,2%.
Dlaczego jedno źródło podaje Fudżajrę jako trzecią, a inne jako czwartą? Ponieważ ranking w metrach sześciennych w porównaniu do ton zmienia kolejność, a także dlatego, że niektóre tabele wykorzystują dane z 2024 roku, podczas gdy inne z 2025. Każda liczba powyżej z tego powodu zawiera swój okres plus jednostkę.
Źródła: dane miesięcznej sprzedaży Maritime and Port Authority of Singapore, raporty dotyczące przeładunków Portu Rotterdam plus Portu Antwerpia-Brugia, oświadczenia dotyczące bunkrowania portu Zhoushan, raportowanie wolumenów przez Fujairah Oil Industry Zone za pośrednictwem S&P Global Commodity Insights. Wolumeny są podane przez każdy port w jego własnych jednostkach.