

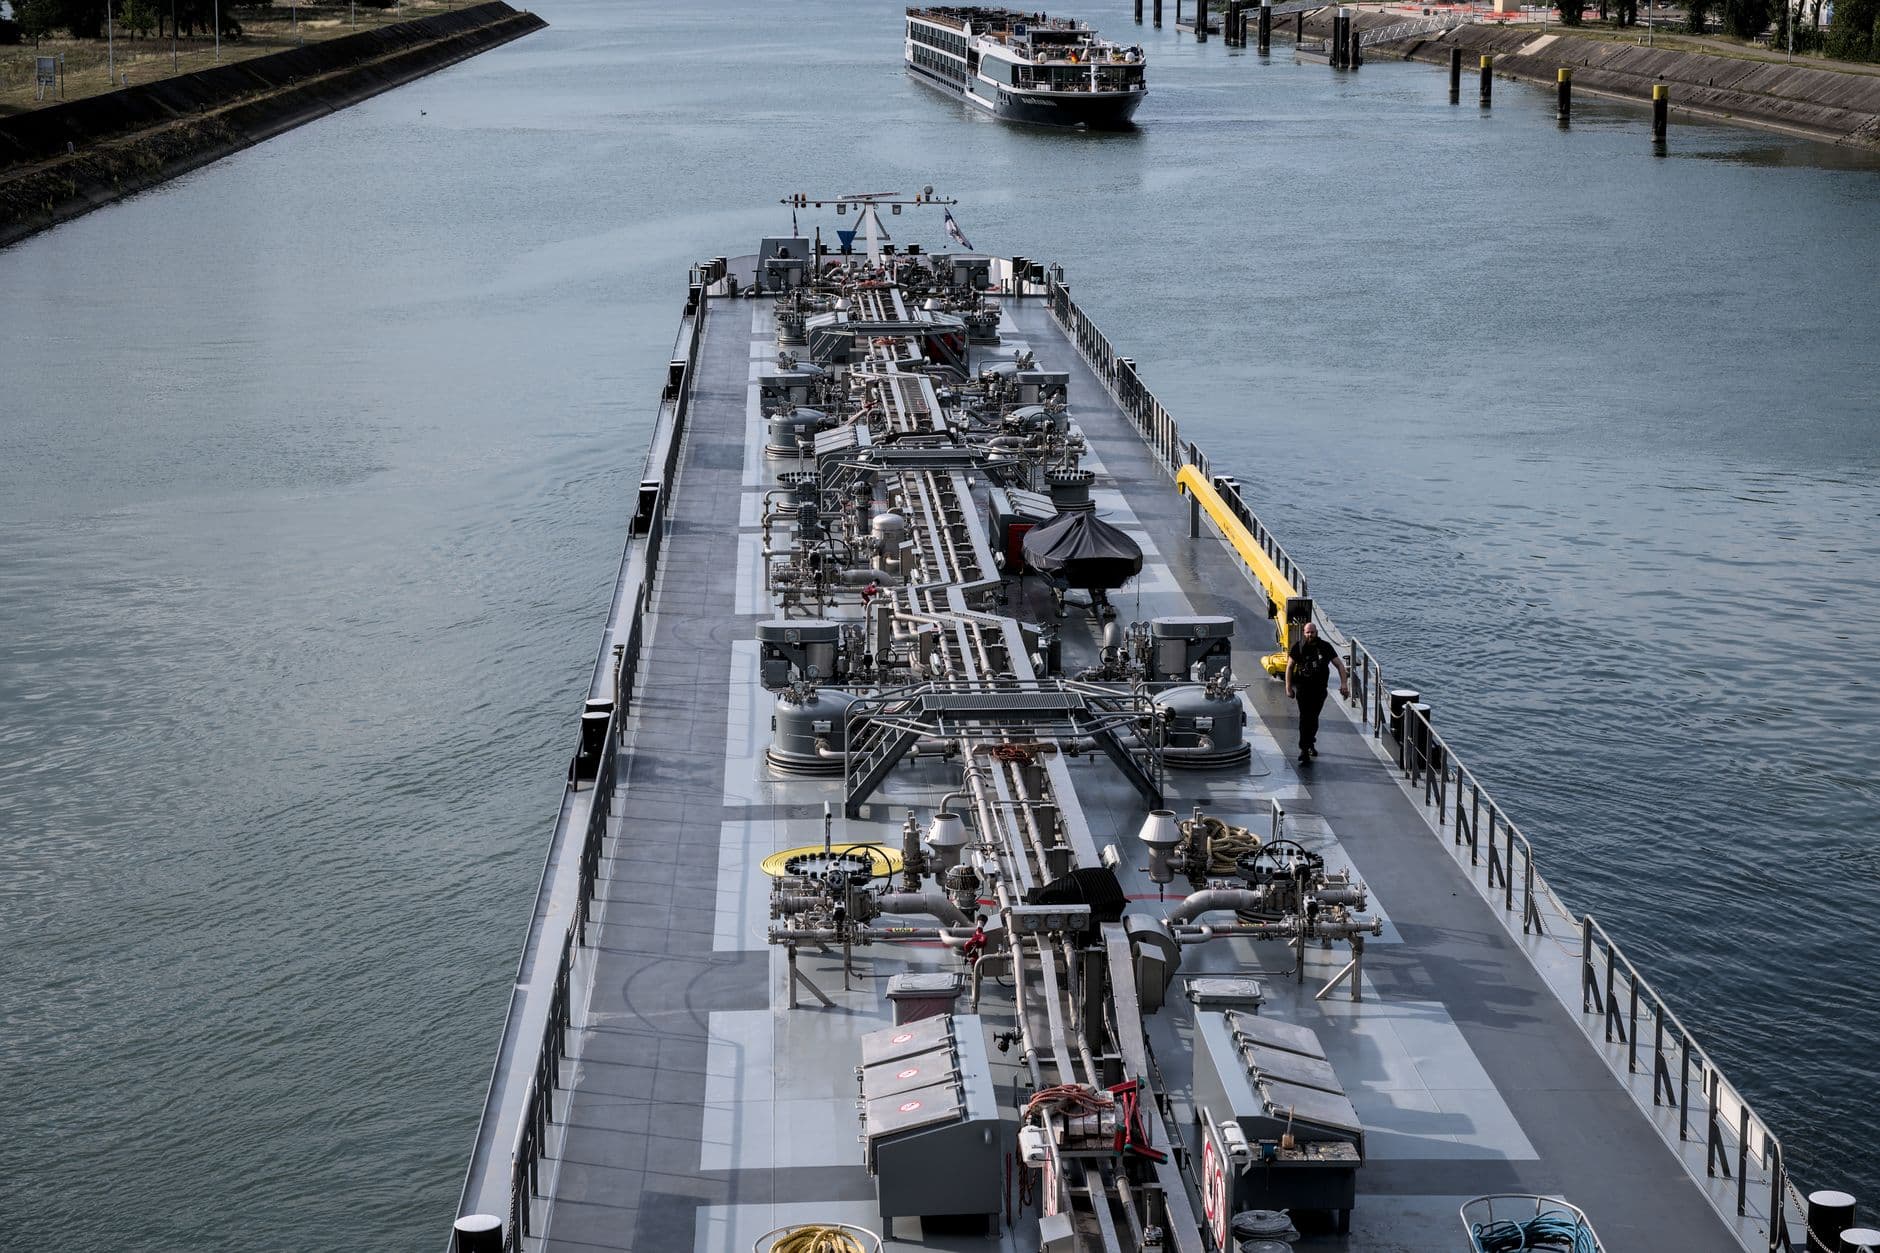
Singapore är världens största bunkringshamn med en marginal som ingen konkurrent är nära att minska, och sålde 56,775 miljoner ton marin bränsle 2025. Rotterdam följer med 9,823 miljoner ton, och Zhoushan gick om Fujairah plus Antwerpen-Brygge för att ta tredjeplatsen med 8,03 miljoner ton.
Bunkertillordningar ser enkla ut tills man kontrollerar enheterna. Singapore, Rotterdam plus Zhoushan rapporterar i ton; Fujairah rapporterar i kubikmeter, vilket är en volymenhet snarare än en massenhet. Jag har behållit varje hamn i sin egen rapporterade enhet nedan och flaggat där de två inte kan jämföras, eftersom omvandling av den ena till den andra utan en densitetsantagande är där de flesta publicerade tabeller tyst bryts.
De största bunkringsportarna 2026
| # | Port | Land | Volym | Period och enhet |
|---|---|---|---|---|
| 1 | Singapore | Singapore | 56,775 miljoner ton, upp 3,4 procent | Kalender 2025, ton |
| 2 | Rotterdam | Nederländerna | 9,823 miljoner ton, upp 0,03 procent | Kalender 2025, ton |
| 3 | Zhoushan | Kina | 8,03 miljoner ton, upp 10,6 procent från 7,26 miljoner | Kalender 2025, ton |
| 4 | Antwerpen-Brygge | Belgien | 7,855 miljoner ton | Kalender 2025, ton |
| 5 | Fujairah | Förenade Arabemiraten | 7,40 miljoner kubikmeter, en minskning med 2,8 procent från 7,61 miljoner | Kalender 2025, kubikmeter |
| 6 | Hongkong | Kina | Cirka 5,10 miljoner ton | Kalender 2024, ton |
| 7 | Gibraltar | Förenade kungariket | Cirka 4,54 miljoner ton | Senaste helår, ton |
| 8 | Panama | Panama | 394 655 ton i maj 2026, ned 13 procent jämfört med året innan och en 8-månaders lägsta nivå; 477 900 ton i januari 2025 som jämförelse | Månatlig produktionshastighet, ton |
Koncentrationen är extrem. Singapore ensamt säljer mer än de fem näst största hamnarna tillsammans, och de tio största knutpunkterna flyttade 111,93 miljoner ton mellan sig år 2024. För ett fartygsoperatör innebär detta att bunkermarknaden har en prissättande plats och en uppsättning regionala alternativ vars premier rör sig mot den.
Singapore satte rekord, sedan svalnade 2026
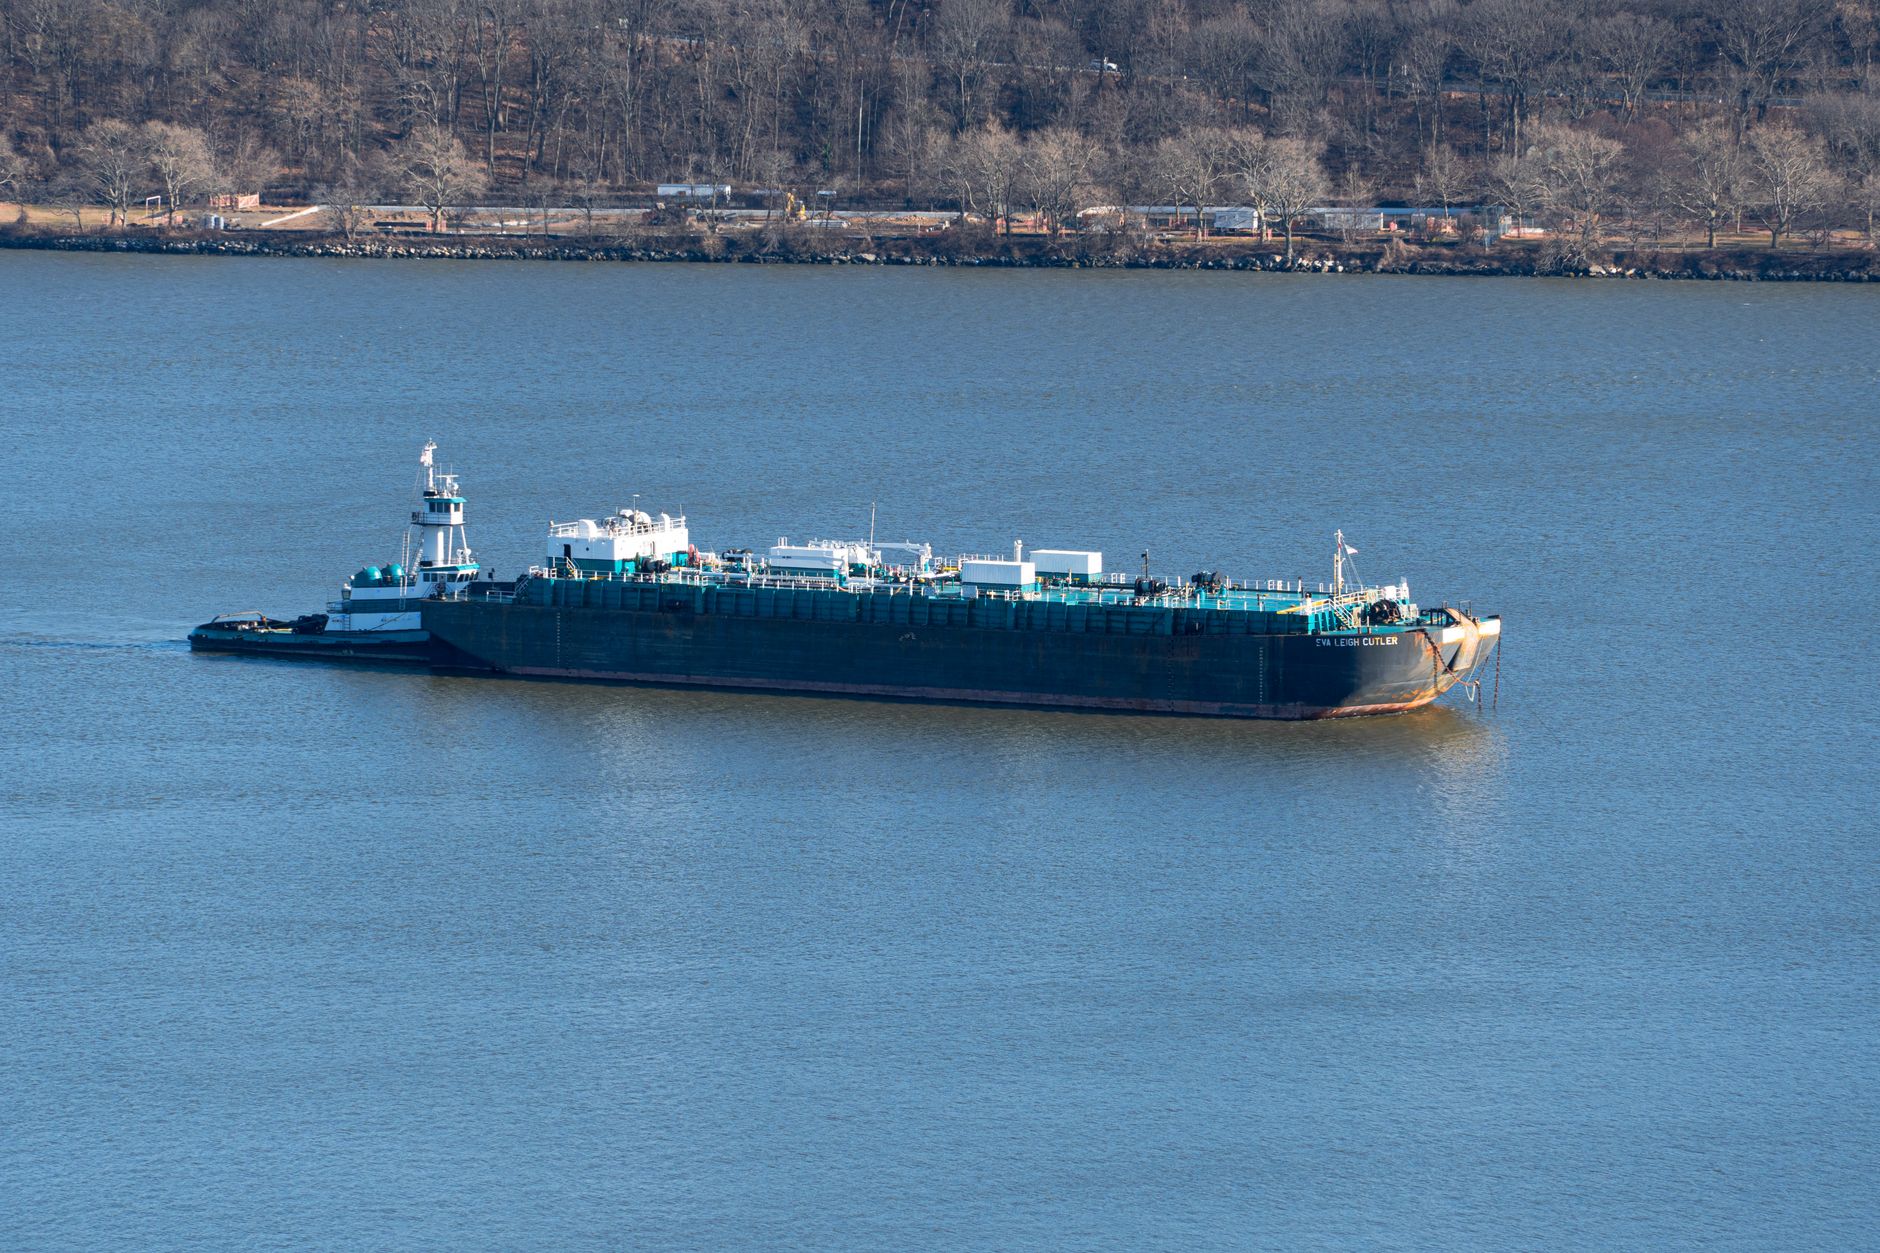
Rullande 12-månadersförsäljning i Singapore passerade 57,5 miljoner ton i januari 2026, vilket var första gången de årliga volymerna hade överstigit den siffran. Januari levererade 5,23 miljoner ton, 16,5 procent mer än januari 2025. Mars hamnade på 4,77 miljoner ton jämfört med 4,47 miljoner ett år tidigare. Försäljningen under de första 4 månaderna 2026 uppgick till 18,82 miljoner ton, en ökning med 8,4 procent från 17,36 miljoner under samma period 2025.
Sedan planade kurvan ut. April 2026 sjönk till en 14-månaderslägsta, cirka 8 procent under mars, och juni återhämtade sig endast till 4,67 miljoner ton mot 4,59 miljoner i juni 2025, en ökning med 1,6 procent. Min tolkning är att ökningen tidigt 2026 speglade omdirigerad efterfrågan snarare än flottillväxt, och omdirigerad efterfrågan minskar så snart resmönstren stabiliseras.
Zhoushan tog tredjeplatsen, och de tog den från Fujairah
Zhoushan ökade med 10,6 procent 2025 till 8,03 miljoner ton, från 7,26 miljoner ton 2024. Det förde det förbi Antwerpen-Brygge med 7,855 miljoner ton och förbi Fujairah, vilket gjorde det till den första kinesiska knutpunkten bland de tre största globalt. Hamnen har också utökat sitt tjänsteutbud och genomfört sin första tullfria bunkringsoperation i Majishan-området och kört LNG-bunkring som förde den årliga volymen över 100 000 kubikmeter för första gången.
Tillväxt av den hastigheten medför operativa begränsningar. Tankningen i Zhoushan stoppades och återupptogs sedan helt efter en tyfonstörning, vilket är en påminnelse om att nav på Kinas östkust har en väderriskprofil som Singapore inte delar i samma utsträckning.
Fujairah föll mer än 70 procent i april 2026
Fujairah avslutade 2025 på 7,40 miljoner kubikmeter, en minskning med 2,8 procent från 7,61 miljoner, med nedgången koncentrerad till lågsvavelkvaliteter: 380 CST VLSFO föll 7,3 procent till 4,72 miljoner kubikmeter medan 380 CST HSFO steg 4 procent till 2,22 miljoner. Januari 2026 nådde kortvarigt en 4-månaders högsta nivå. Därefter föll försäljningen av marinbränsle med mer än 70 procent till rekordlåga nivåer i april 2026 då regionala konflikter störde både utbud och efterfrågan på fartyg, och volymerna under första halvåret avslutades mer än 50 procent under 2025.
Återhämtningen inleddes i juli. Försäljningen steg till 640 715 kubikmeter, den högsta sedan april 2025 och 3,1 procent över juli 2025, vilket tyder på att kollapsen i april var en chock för utbud och transit snarare än en permanent förlust av navet. Kontexten är Hormuzsundet, som officiellt stängdes för kommersiell trafik 4 gånger under de 2 månaderna fram till mitten av augusti 2026. Ett bunkercenter som ligger strax utanför ett sund som fortsätter att stängas kan inte upprätthålla en stabil månadsrad, hur bra dess tankanläggning än är.
Detta är den enskilt mest betydelsefulla förändringen i denna ranking. En knutpunkt som normalt förser Gulfens farvatten med bränsle blev opålitlig under samma period som Qatars gasexport drabbades, och fartyg som anlöpte regionen fick planera sitt bränsleintag utifrån ett rörligt mål. Alla som passerar genom Gulfen bör läsa detta tillsammans med vår Navigationsguide för Hormuzsundet.
Rotterdam tappar tunnor och vinner biobränsle
Rotterdam avslutade 2025 i princip platt på 9,823 miljoner ton, en ökning med 0,03 procent, och föll sedan kraftigt. Försäljningen av bunker under första halvåret 2026 låg 25,1 procent under samma period 2025, och nedgången drabbade alla konventionella kvaliteter, där VLSFO sjönk med cirka 46 procent. Att tappa nästan hälften av sin flaggskeppskvalitet på 6 månader är inte en omledningseffekt, det är en förändring av vilka fartyg som anlöper.
Hamnen återvann en titel avgörande. Försäljningen av biobränsleblandningar under andra kvartalet 2026 nådde 239 875 ton, upp 45,2 procent jämfört med föregående år och det starkaste kvartalet sedan första kvartalet 2024, vilket gjorde att Rotterdam återigen gick om Singapore i rapporterad volym av biobunkers efter att ha förlorat den titeln till den asiatiska knutpunkten. En knutpunkt som krymper inom fossil olja samtidigt som den växer med 45 procent inom biobränsle ompositionerar sig snarare än att minska, och för rederier med FuelEU-exponering spelar den här blandningen större roll än totalsiffran.
Alternativa bränslen är fortfarande små i absoluta tal men inte längre marginella. De 8 månaderna före 2026 öppnade lade till 1,2 miljoner ton oljeekvivalent i LNG-bunkringsbehov plus 0,4 miljoner i metanol. För operatörer inom EU:s utsläppssystem medför bränsleval vid en europeisk kaj nu en regelefterlevnadskostnad utöver ett pris per ton, vilket vi dissekerar i Revision av EU ETS-tilläggsavgift för sjöfart.
Den andra nivån är där konkurrensen finns
Nedanför topp 5-listan skiftar ordningen från år till år, och de involverade hamnarna är Busan, Hongkong, Panama, Gibraltar, Shanghai samt Algeciras. Hongkong levererade cirka 5,10 miljoner ton år 2024 och Gibraltar cirka 4,54 miljoner under sitt senaste fullständiga år, vilket placerar båda inom räckhåll för Fujairahs reducerade takt för 2026. Panama gick åt andra hållet: maj 2026 års försäljning på 394 655 ton var en 8-månaderslägsta, 13 procent under maj 2025.
Två tredjepartsrörelser under 2026 är värda att nämna. Antwerpen-Brygge ökade försäljningen i andra kvartalet med 3 procent jämfört med året innan till 2,05 miljoner ton, och dess bästsäljande kvalitet var HSFO på 659 182 ton, vilket är direkta bevis för att fartyg utrustade med skrubbrar fortsätter att välja hamnen. Gibraltar registrerade en ökning med 17,2 procent jämfört med året innan av enbart bunkringsanlöp i juni 2026, vilket tillskrivs ruttomstruktureringar orsakade av konflikten i viken.
Jag följer den här rankingen av en specifik anledning: den talar om var ett omdirigerat fartyg faktiskt kan tanka. När Fujairah förlorade mer än 70 procent av sin volym i april 2026 behövde fartygen som skulle ha tankat där ett alternativ inom samma färdplan, och Gibraltar plus Algeciras tar hand om västergående tonnage medan Singapore tar emot den östgående trafiken. En ranking av nav som en statisk tabell missar helt den här substitutionen.
Alternativa bränslen omfördelar samma nivå. Zhoushan passerade 100 000 kubikmeter årlig LNG-bunkringsvolym för första gången, Singapore levererade 58 690 ton LNG-bunkring i juli 2026 ensamt, en ökning med 41,3 procent jämfört med föregående år, och Rotterdam tog tillbaka ledningen inom biobränslen under andra kvartalet. Dessa volymer är små jämfört med 56,775 miljoner ton konventionellt bränsle, men de avgör vilken kaj ett nybyggt dubbelbränslefartyg kan använda, och våra kunder som beställer metanolkapabel tonnage frågar nu om tillgängligheten av bunkring innan de frågar om priset.
Bränslekvalitet är den axel köpare väger bredvid priset. ISO 8217-specifikationerna styr vad en leverantör får leverera, och tvister uppstår typiskt efter att ett dropprov misslyckas med katalytiska partiklar, flampunkt eller sediment. Blandningsvariabiliteten ökade i takt med att andelen biobränsle klättrade, så mitt råd är att hålla provtagningsdisciplinen strikt vid okända kajer istället för att anta att en premiumhubb garanterar ett premiumfat.
Hur man läser en bunker ranking utan att bli vilseledd
- Kontrollera enheten. Fujairahs 7,40 miljoner kubikmeter motsvarar ungefär 7 miljoner ton vid en VLSFO-densitet nära 0,95, vilket ändrar dess position jämfört med Antwerp-Bruges på 7,855 miljoner ton.
- Kontrollera året. Hongkongs 5,10 miljoner ton är en siffra från 2024, så den placeras i den här tabellen på en annan grund än ledarna från 2025.
- Separera försäljning från kapacitet. Detta är volymer som faktiskt levererats, inte vad ett nav skulle kunna leverera om efterfrågan uppstod.
- Följ kvaliteten på blandningen, inte bara totalsummorna. Fujairahs rubrik sjönk med 2,8 procent medan dess HSFO-volym ökade med 4 procent, vilket tyder på att fartyg utrustade med skrubbrar fortsatte att handla.
- **Hantera enskilda månader noggrant.** Panama hanterade 477 900 ton i januari 2025 och 394 655 ton i maj 2026, så en enskild månad skulle missrepresentera hamnen.
Bunkringsgeografi följer container- och torrfraktsgeografi tätt, vilket är anledningen till att rankningen överlappar med mest trafikerade containerhamnar och med Europas största hamnar. En hubb blir en bränslehubb eftersom fartyg redan passerar den.
Vanliga frågor
**Vilken hamn säljer mest marin bränsle i världen?** Singapore, med 56,775 miljoner ton 2025, en ökning med 3,4 procent. Dess rullande 12-månaders total passerade 57,5 miljoner ton i januari 2026, och de säljer mer än de närmaste 5 knutpunkterna tillsammans.
**Är Zhoushan nu större än Fujairah?** Ja, enligt siffrorna för 2025. Zhoushan nådde 8,03 miljoner ton medan Fujairah rapporterade 7,40 miljoner kubikmeter, och den kinesiska hamnen växte med 10,6 procent medan navet i Förenade Arabemiraten sjönk med 2,8 procent.
**Varför kollapsade Fujairahs volymer 2026, och har de återhämtat sig?** Regionala konflikter minskade både utbudet och trafiken, vilket pressade försäljningen i april 2026 mer än 70 procent lägre till rekordlåga nivåer, med volymer under första halvåret mer än 50 procent under 2025. Juli medförde 640 715 kubikmeter, den högsta sedan april 2025 och 3,1 procent över juli 2025, så navet återhämtar sig medan Hormuzsundet förblir oförutsägbart.
Är Rotterdam fortfarande den näst största bunkerhamnen? Ja, baserat på volymen för 2025 på 9,823 miljoner ton, men dess försäljning under första halvåret 2026 minskade med 25,1 procent, där VLSFO sjönk med cirka 46 procent. Dess volym av biobränslen gick åt andra hållet och nådde 239 875 ton under andra kvartalet 2026, en ökning med 45,2 procent.
Varför rankar en källa Fujairah som nummer tre och en annan som nummer fyra? Eftersom rankningen i kubikmeter mot ton ändrar ordningen, och eftersom vissa tabeller använder 2024 års data medan andra använder 2025. Varje siffra ovan har sin period plus enhet av den anledningen.
Källor: Månatliga försäljningsdata från Maritime and Port Authority of Singapore, rapportering av genomströmning från hamnarna i Rotterdam och Antwerpen-Brygge, bunkerrapporter från Zhoushan hamn, volymrapportering från Fujairah Oil Industry Zone via S&P Global Commodity Insights. Volymerna är som rapporterats av varje hamn i dess egen enhet.