Ia Aplicația

Autor
James Miller este specializat în logistică globală și dinamica lanțului de aprovizionare. Munca sa de investigație explorează complexitățile comerțului internațional, provocările legate de infrastructură și progresele tehnologice care modelează comerțul modern. El pledează pentru practici durabile și transparență în operațiunile lanțului de aprovizionare.
Secțiunea 301 Taxe maritime pentru nave chineze: termen limită 9 nov. 2026
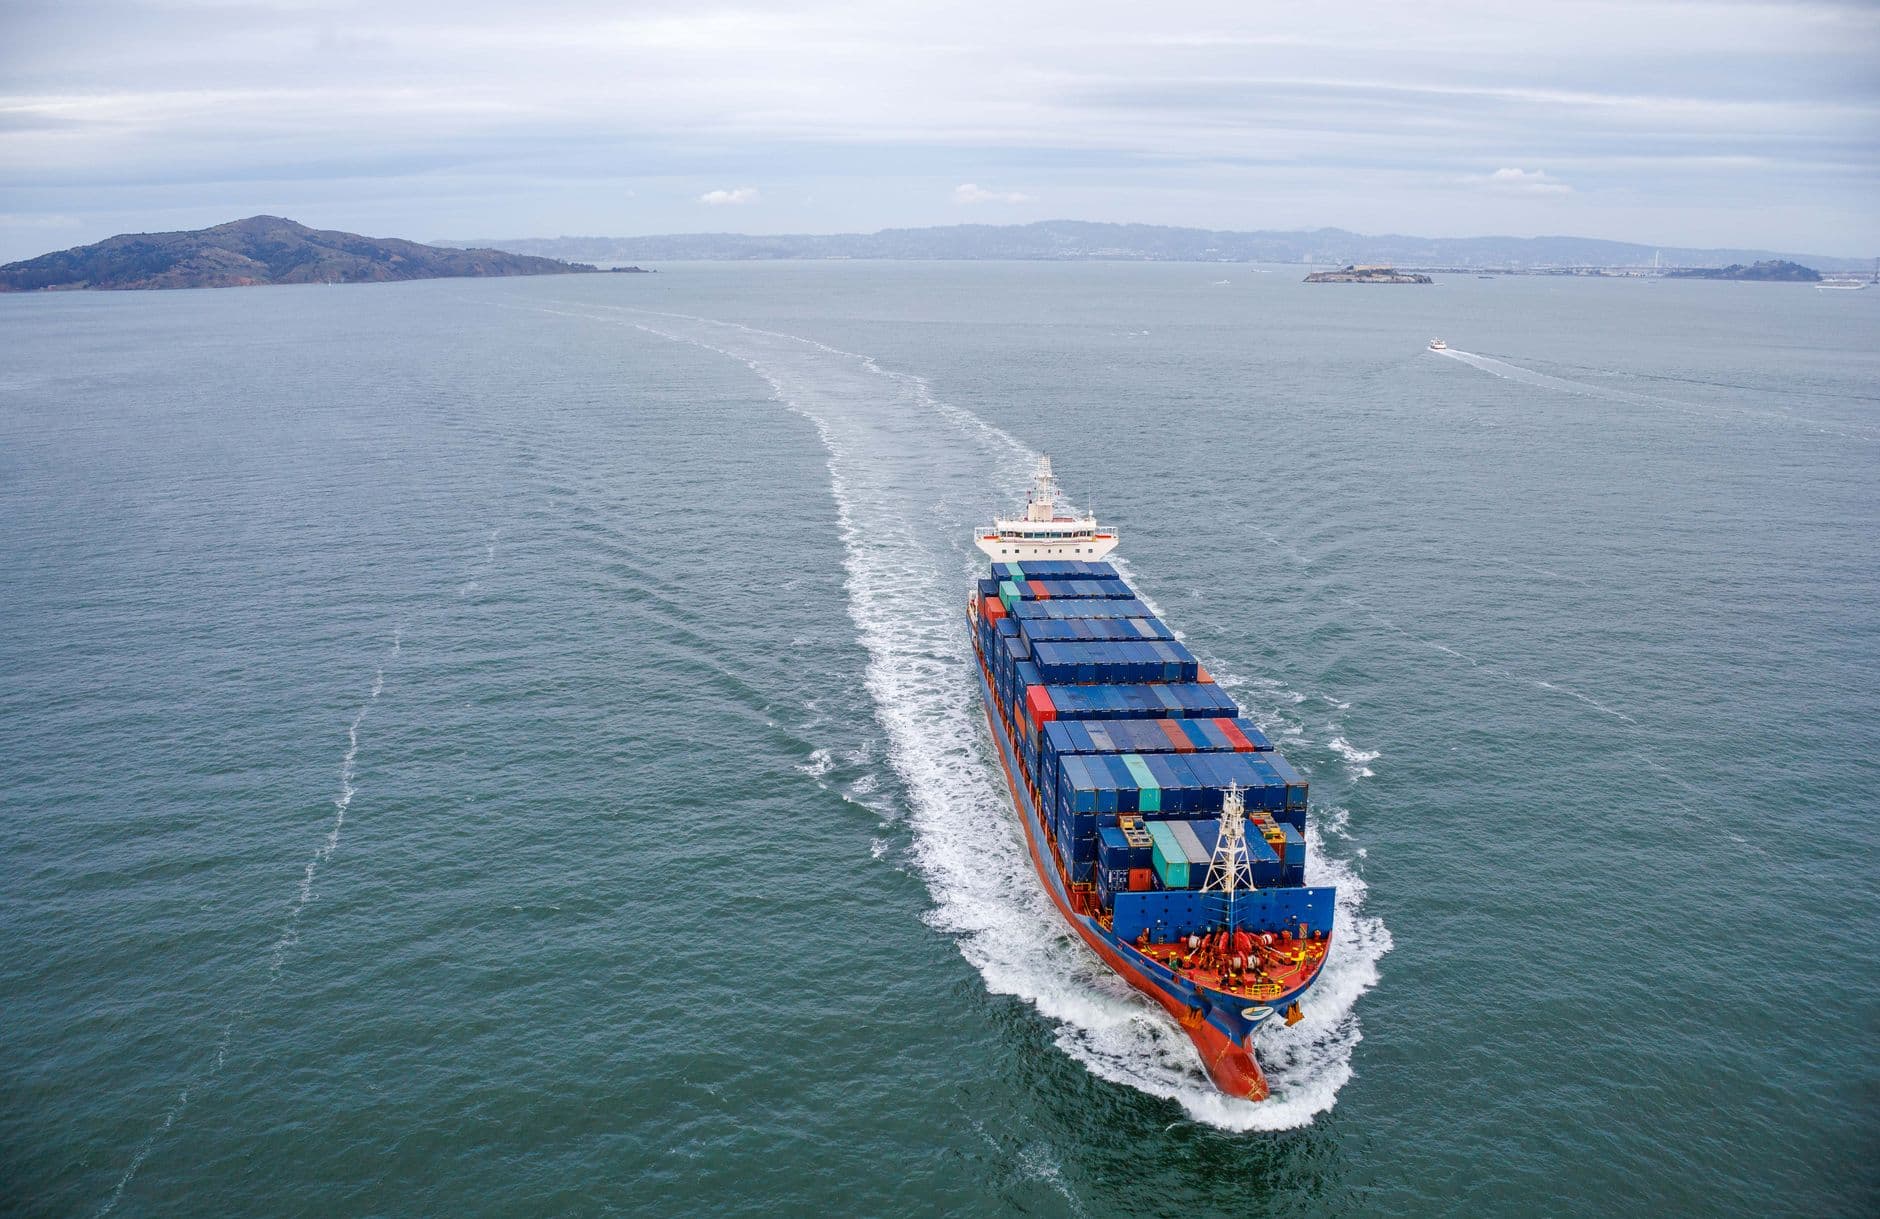
Taxele din secțiunea 301 pentru navele deținute, operate și construite în China rămân suspendate la 0 dolari până la 9 noiembrie 2026, când tariful ar putea relua la 80 de dolari pe tonă netă. Peste 200 de grupuri comerciale au solicitat USTR la 23 sep 2026 să prelungască pauza. Acest ghid acoperă programul de taxe, taxele simetrice ale Chinei și o listă de verificare pentru expeditori.

Secțiunea 338 Tarifele pe Canada: 50% Taxă USMCA nu oprește
O taxă suplimentară de 50 la sută se aplică unei liste definite de bunuri canadiene începând cu ora 00:01 ET pe 22 august 2026, impusă în temeiul Secțiunii 338 din Legea Vamală din 1930, pentru prima dată în 96 de ani. Originea USMCA nu oferă nicio scutire, nu există niciun proces de excludere, iar anexele se extind de la Capitolul 4 la Capitolul 97. Domeniul de aplicare, regulile de cumularere, excepțiile și măsurile de atenuare care funcționează încă.
Schema de comercializare a emisiilor din Regatul Unit acoperă transportul maritim intern începând cu 1 iulie 2026 pentru navele de 5.000 de tone brute și peste. Planul de monitorizare este scadent în termen de 42 de zile de la prima activitate, raportul verificat până la 31 martie 2027, iar certificatele pentru 2026 și 2027 se predau împreună pe 30 aprilie 2028. Domeniul de aplicare, scutirile, autoritățile de reglementare și modul în care se aliniază la schema UE.
Declarația de Marfă în Avans din Kenya de la 1 septembrie 2026: Un Ghid pentru Expeditori
Începând cu 1 septembrie 2026, un transportator maritim trebuie să valideze o referință a Declarației de Marfă Avansată din Kenya înainte de încărcarea unui container, astfel încât un container fără aceasta să nu plece pe mare. Acest ghid acoperă cine depune declarația, cele patru documente solicitate de platformă, formatul de referință de 15 caractere, timpii de procesare și de ce mărfurile în tranzit din Uganda, Rwanda, Sudanul de Sud și R.D. Congo sunt incluse.
EU PPWR De la 12 august 2026: Ce trebuie să aibă la dosar importatorii și expeditorii
Regulamentul (UE) 2025/40 a devenit aplicabil în general la 12 august 2026, fără nicio perioadă de grație. Ce au nevoie acum importatorii (declarație de conformitate per tip de ambalaj, verificare conform Articolului 18(2), PFAS și EPR), ce așteaptă până în 2028 și 2030, și de ce afirmația privind spațiul gol de 40% este greșită.
CBP a extins aplicarea graduală a elementelor de date ACAS îmbunătățite de la 21 noiembrie 2026 la 1 mai 2027 în CSMS # 69486540, pe 10 august 2026. Cerința în sine este în vigoare de la 21 noiembrie 2025. Iată cele patru câmpuri obligatorii noi, lista condițională și motivul pentru care daunele lichidate sunt de 5.000 de dolari pe aviz de expediere aeriană.
Belgia impune facturarea electronică structurată B2B începând cu 1 ianuarie 2026, Polonia KSeF începând cu 1 februarie și 1 aprilie 2026, Franța începând cu 1 septembrie 2026. Iată calendarul mandatelor și cele șase moduri în care facturile de transport încalcă aceste sisteme.
Canalul poștal a fost ultima rută de intrare în Statele Unite care încă funcționa fără o intrare reală. Începând cu 24 iulie 2026, expedierile poștale de până la 2.500 de dolari trec printr-un nou proces conform 19 CFR Partea 145: clasificare cu 10 cifre, o garanție continuă, plata lunară a taxelor vamale și doar proprietarul, cumpărătorul sau un broker autorizat au voie să depună documentele. Iată ce impune, ce nu intră sub incidența sa și de ce 22 octombrie contează mai mult decât data intrării în vigoare.
UE a eliminat scutirea de taxe de 150 EUR la 1 iulie 2026 și a înlocuit-o cu o taxă fixă de 3 EUR, percepută per linie de declarație în loc de per unitate, cu o taxă de manipulare de 2 EUR, scadentă până la 1 noiembrie. IOSS nu acoperă taxa vamală. Aici este debitorul vamal, de ce cinci cămăși identice costă 3 EUR și două articole diferite costă 6 EUR, și soluțiile de implementat acum.
UFLPA și noile tarife pentru munca forțată: Un ghid de conformitate pentru importuri în 2026
Munca forțată costă acum importatorii dublu: reținere sub UFLPA și o taxă conform Secțiunii 301 de 10% sau 12,5% pe 60 de economii începând cu 24 iulie 2026. Doar aproximativ 17,2% din transporturile reținute au fost eliberate fără acțiuni de conformitate. Ce arată datele și ce dovezi eliberează un container.
Ce controale la importuri UE SPS din Marea Britanie vor fi efectiv aplicate în 2026, calculul Taxei comune de utilizare pentru grupaj și dacă să investim având în vedere acordul UE-UE SPS în așteptare.
Canada CARM și Securitatea Financiară RPP 2026: Un ghid pentru importatori
În baza CARM, importatorii în Canada trebuie să depună propria garanție financiară pentru eliberarea înainte de plată. Cum se dimensionază obligațiunea, garanție versus numerar, configurarea portalului și pregătirea pentru revizuirea din 20 octombrie 2026.