

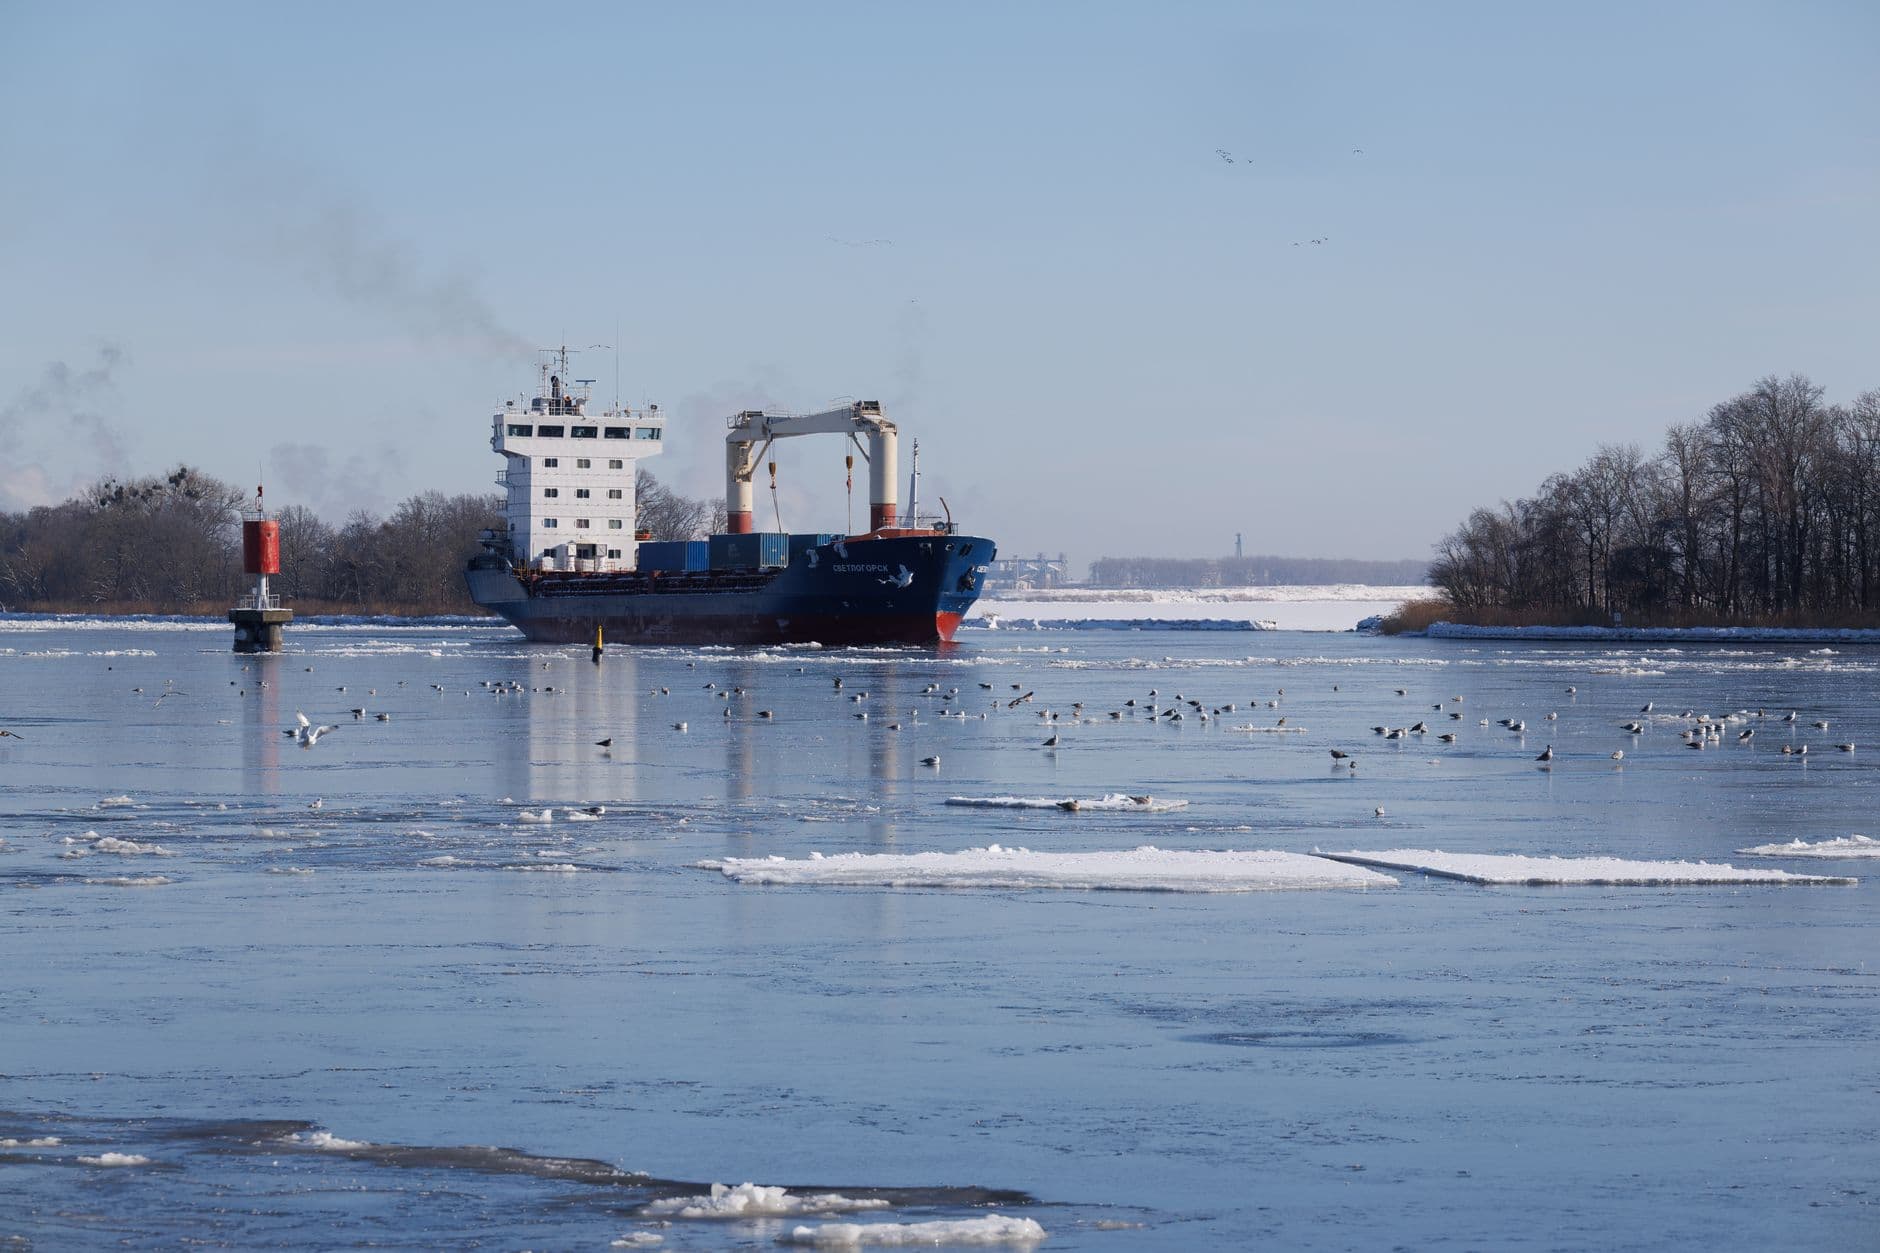
中国の海神海運は、2026年8月15日に北極海航路初の定期週便コンテナサービスを開始し、それを「China-Europe Arctic Express」と銘打った。このプログラムは10月3日まで週8便運航され、小型・中型コンテナ船7隻を使用し、北欧まで20日から22日かかると宣伝している。
このルートにとって週刊スケジュールは初めての試みであり、通常引き受けられるはずの誇張や却下ではなく、率直な回答に値する。出航リスト、2025年の通過記録、保険状況を確認した上での私の見解は、これは7週間の季節限定の期間であり、ほとんどの荷主が引き受けられない実際の時間短縮とリスクを伴うということです。
2026年北極コンテナプログラム
| アイテム | 詳細 |
|---|---|
| オペレーター | シーレジェンドシッピング、中国 |
| サービス名 | China-Europe Arctic Express、ブランド名CAX |
| 船旅 | 2026年8月15日から10月3日まで、週8便で定期運航 |
| 船舶 | ドバイタワーが2回の航海を行う、小型・中型コンテナ船7隻 |
| 先導船 | ドバイタワー、1,740 TEU、8月15日寧波発 |
| 最初のヨーロッパ人の到着 | フェリクストウ 9月5日、欧州向け配送は9月8日から |
| 広告されている交通機関 | 北ヨーロッパまで20~22日 |
| 比較 | スエズ経由で30~40日、喜望峰経由で最大50日 |
船のサイズに注意してください。1,740 TEUのリードシップは、現代の主要なアジア・ヨーロッパ航路のコンテナ積載能力の約10分の1しかありません。北極航路の選択肢は、ニッチな並行サービスであり、主要航路の代替にはならず、地政学的な要因よりも前に、そのスケジュールがそれを物語っています。
20日から22日で何が手に入るか
30日から40日かかるスエズ運河経由と比較すると、その節約効果は大きいものの、見かけの差ほどではありません。なぜなら、比較にはフィーダー船の輸送と、サービスの季節性が含まれるためです。10月3日出荷分はこのローテーションの年内最終便となるため、9月に北極海ルートを利用するサプライチェーンは11月以降の別のルートを計画する必要があります。現在、紅海を避けるための代替ルートとなっている喜望峰経由と比較すると、最大50日という日数は、書類上では北極海ルートが劇的な差を生むように見えます。
輸送に最適な貨物は、時間的制約があり、高価で、小包で輸送可能なものです。これはまさに、紅海迂回が始まって以来、海上・航空混載にプレミアムを支払ってきたプロファイルです。その取引における意思決定フレームワークがまだ作成されていない場合は、当社のスエズ・紅海航路ガイドが使用する比較表をご覧ください。
発表の裏にあるボリュームリアリティ
2025年のシーズンは、主に原油、LNG、バルク貨物を積んだ103回の通過輸送で、約320万トンを記録しました。コンテナ貨物は約40万トンに達し、これはロシア原子力庁(Rosatom)が記録的だと述べたものです。コンテナ通過輸送回数は着実に増加しており、2023年は7回、2024年は14回、2025年は24回で、2026年には30回以上が予想されています。
規模とは、熱意と算術が出会う場所です。毎週1回のCAX航海は、通常の「アジア~北欧」のコンテナ輸送量の0.5%未満であり、全8回の航海プログラムは、その貿易における年間取扱量の0.1%未満にすぎません。ロスアトムは7隻のSea Legend船の通過許可を発行し、そのトップであるアレクセイ・リハチョフは、2026年8月中旬までの2ヶ月間にホルムズ海峡が商業航行に公式に閉鎖された回数が4回あった湾岸の状況に、この開始を結びつけました。北極海航路サービスは、特定のリスクポイントに対するヘッジであり、「アジア~欧州」の輸送能力における構造的な変化ではありません。
これを、2025年の北極海航路の総輸送量3,702万トン(2024年の3,790万トンから減少し、2年連続の減少)と比較すると、ロシアの北極圏プロジェクトへの寄港ではなく通過する船舶を意味する通過航海は、航路総量の9%未満となる。ロシア原子力産業グループ(ロスアトム)は2026年に過去最高の4,000万トンを目指しており、4月時点では2025年を15%上回る輸送量となっている。たとえこの目標が達成されたとしても、この航路は依然として、その余剰部分にコンテナサービスが付帯した、圧倒的に国内エネルギー輸出の回廊であり続けるだろう。
保険、アイスクラス、そして制裁に関する問題
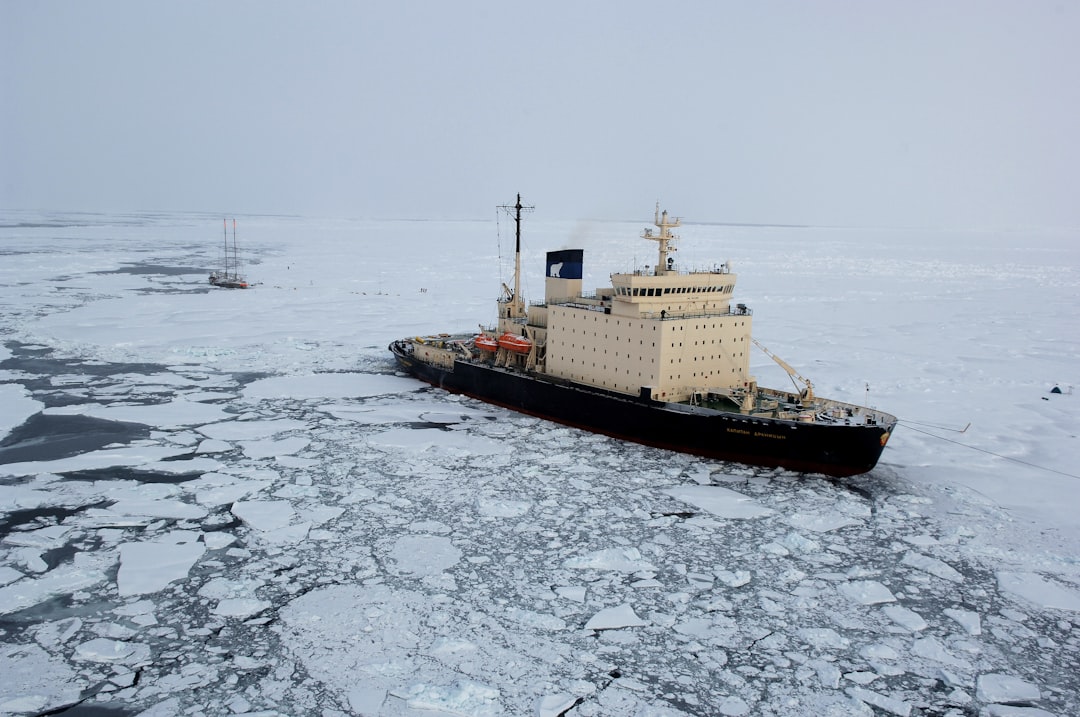
保険は、スケジュールの信頼性よりも検討すべき制約事項です。北極海航路の保険料は、従来の航路での同等の航海に比べて5〜10倍高くなるため、主なセールスポイントである時間を損なうサービスの経済性を悪化させます。欧米の運航事業者は、制裁への露出、評判リスク、保険料、規制の不確実性といった要因から、主要な北極海コンテナ事業から撤退しています。
船舶の品質に関する写真は、注意喚起を裏付けています。監視団体は、アイスクラスを持たず、船齢15年を超える船体が、パナマ船籍で、多くがロシア産石油を中国やインドに輸送している貨物船がこの航路で就航していることを記録しており、そのうちのいくつかは2025年に西側諸国の制裁リストに加えられました。制裁緩和によって商業的アクセスが自動的に回復するわけでもありません。欧州連合が2025年7月にArc4アイスクラスのガス船をリストから除外した後も、二次制裁への懸念が収益を上回ったため、国際的なオペレーターはどの船も傭船しませんでした。
次に、物理的な危険性があります。航路沿いのインフラは乏しく、カラ海と東シベリア海の間の海域で機関の損傷を受けた船舶は、迅速な支援を期待できません。護衛・支援能力こそが真のボトルネックであり、それが他のどの交易路よりも、この航路において艦隊の配置が重要となる理由です。これは最も強力な砕氷船のランキングで扱っています。
実際にルートを使用しているのは誰ですか
オペレーターリストは短く、地域的に集中しています。Sea Legend、New New Shipping、OVP Shippingはいずれも中国系です。New New Shippingは、ロシア最大の北極港であるムルマンスクへのサービスを開始しました。韓国の船社PanStarもこれに加わり、北欧とバルト海沿岸のロシアへの輸送能力を増強しました。欧米のコンテナ船社でこれに匹敵するサービスを提供しているところはありません。
その集中はそれ自体が商業情報の一部です。重複する政治的エクスポージャーを持つ4つのキャリアによってサービスされている貿易ルートは、シーズンの途中で1社が撤退した場合、競争上のフォールバックがありません。EUの顧客のために商品を運ぶ貨物関係者は、自社のコンプライアンスチームからキャリア選択に関する質問を受けることを想定する必要があります。ヨーロッパの到着港は通常の商業ゲートウェイであり、ボリュームはヨーロッパの主要港の概要に記載されているハブにメインライン貨物とともに着陸します。
北極オプションが有効な場合
- お客様の貨物の船積みは、8月中旬から10月上旬の間となります。2026年において、この期間以外はサービスがございません。
- 時間節約がプレミアムを上回る。空海混載輸送と、スエズ運河経由ではなく、同じ貨物特性の代替手段であるスエズ運河経由との着荷コストを比較する。
- 貴社の制裁コンプライアンス担当者は、船社および船舶の審査を完了しました。船籍、所有権、および過去の掲載履歴は、航海ごとに確認する必要があります。
- 保険会社は輸送費を明記しました。通常の保険料の5倍から10倍の見積もりは、事業計画を変更させ、拒否は事業を終了させます。
- スケジュールの遅延は吸収可能です。 2025年の氷状況は、安定した輸送回数であっても困難であり、10月3日を過ぎると来週の2番目の出航はありません。
よくある質問
2026年に北極海航路で定期コンテナサービスはありますか? はい、初めてです。シー・レジェンド・シッピングは、2026年8月15日から10月3日まで、7隻の船舶で毎週8便の定期運航を行い、「チャイナ・ヨーロッパ・アークティック・エクスプレス」と銘打っています。
北極海航路の欧州までの所要日数は? 運営会社によると、北欧までは20日から22日かかる。先頭船のドバイ・タワーは8月15日に寧波を出港し、9月5日にフェリクストーに到着し、欧州域内への配送は9月8日から開始される。
このルートを通じた実際の貨物輸送量はどれくらいですか? 2025年の総輸送量は3702万トンで、2024年の3790万トンから減少しました。そのうち、通過航海による輸送量は約320万トン、通過回数は103回でした。コンテナ貨物は約40万トンで、コンテナ通過回数は2023年の7回から2025年には24回に増加しました。
北極海航路はアジアから欧州への貨物輸送でスエズ運河に取って代わることができますか? いいえ。週に1回のCAX便の輸送量は、通常のアジアから北欧へのコンテナ輸送量の0.5パーセント未満であり、8回の便を合わせても、その貿易における年間の取扱量の0.1パーセント未満にしかなりません。それは、ロシアの原子力産業企業(Rosatom)自身がその開始を説明したように、湾岸地域での混乱に対する季節的なヘッジ(リスク回避策)です。
なぜ欧米の運航会社はそれを避けるのか? 制裁のリスク、評判リスク、保険料が5倍から10倍に高騰すること、そして救助インフラの制限。2025年に予定されているArc4社の数隻のガス輸送船の上場廃止が最も明白な例です。法的障壁は取り除かれましたが、商業的な障壁はそうではありませんでした。
食い違う数字はどこから来るのでしょうか? 各ソースで数えているものが異なります。あるソースはロシアのプロジェクト貨物を含む総ルート輸送量を報告しており、別のソースはトランジット航海のみを数え、3番目のソースはコンテナトン数を数えています。上記の各数字がどの基準を使用しているかを明記しました。
出典:gCaptain、Maritime Executive、Container Newsが報じたSea Legendのサービス発表、2025年シーズンのCentre for High North Logisticsの輸送記録、TASS経由のRosatomの出荷量、および当該航路を運航する船舶に関するParis MoUの旗国別パフォーマンスデータ。スケジュールと輸送時間は運航事業者の見積もりであり、氷の状態によって変動します。