Descargar la aplicación

Autor
James Miller se especializa en logística global y dinámicas de la cadena de suministro. Su trabajo de investigación explora las complejidades del comercio internacional, los desafíos de infraestructura y los avances tecnológicos que dan forma al comercio moderno. Aboga por prácticas sostenibles y transparencia en las operaciones de la cadena de suministro.
Sección 301 Aranceles Marítimos sobre Buques Chinos: Plazo 9 nov 2026
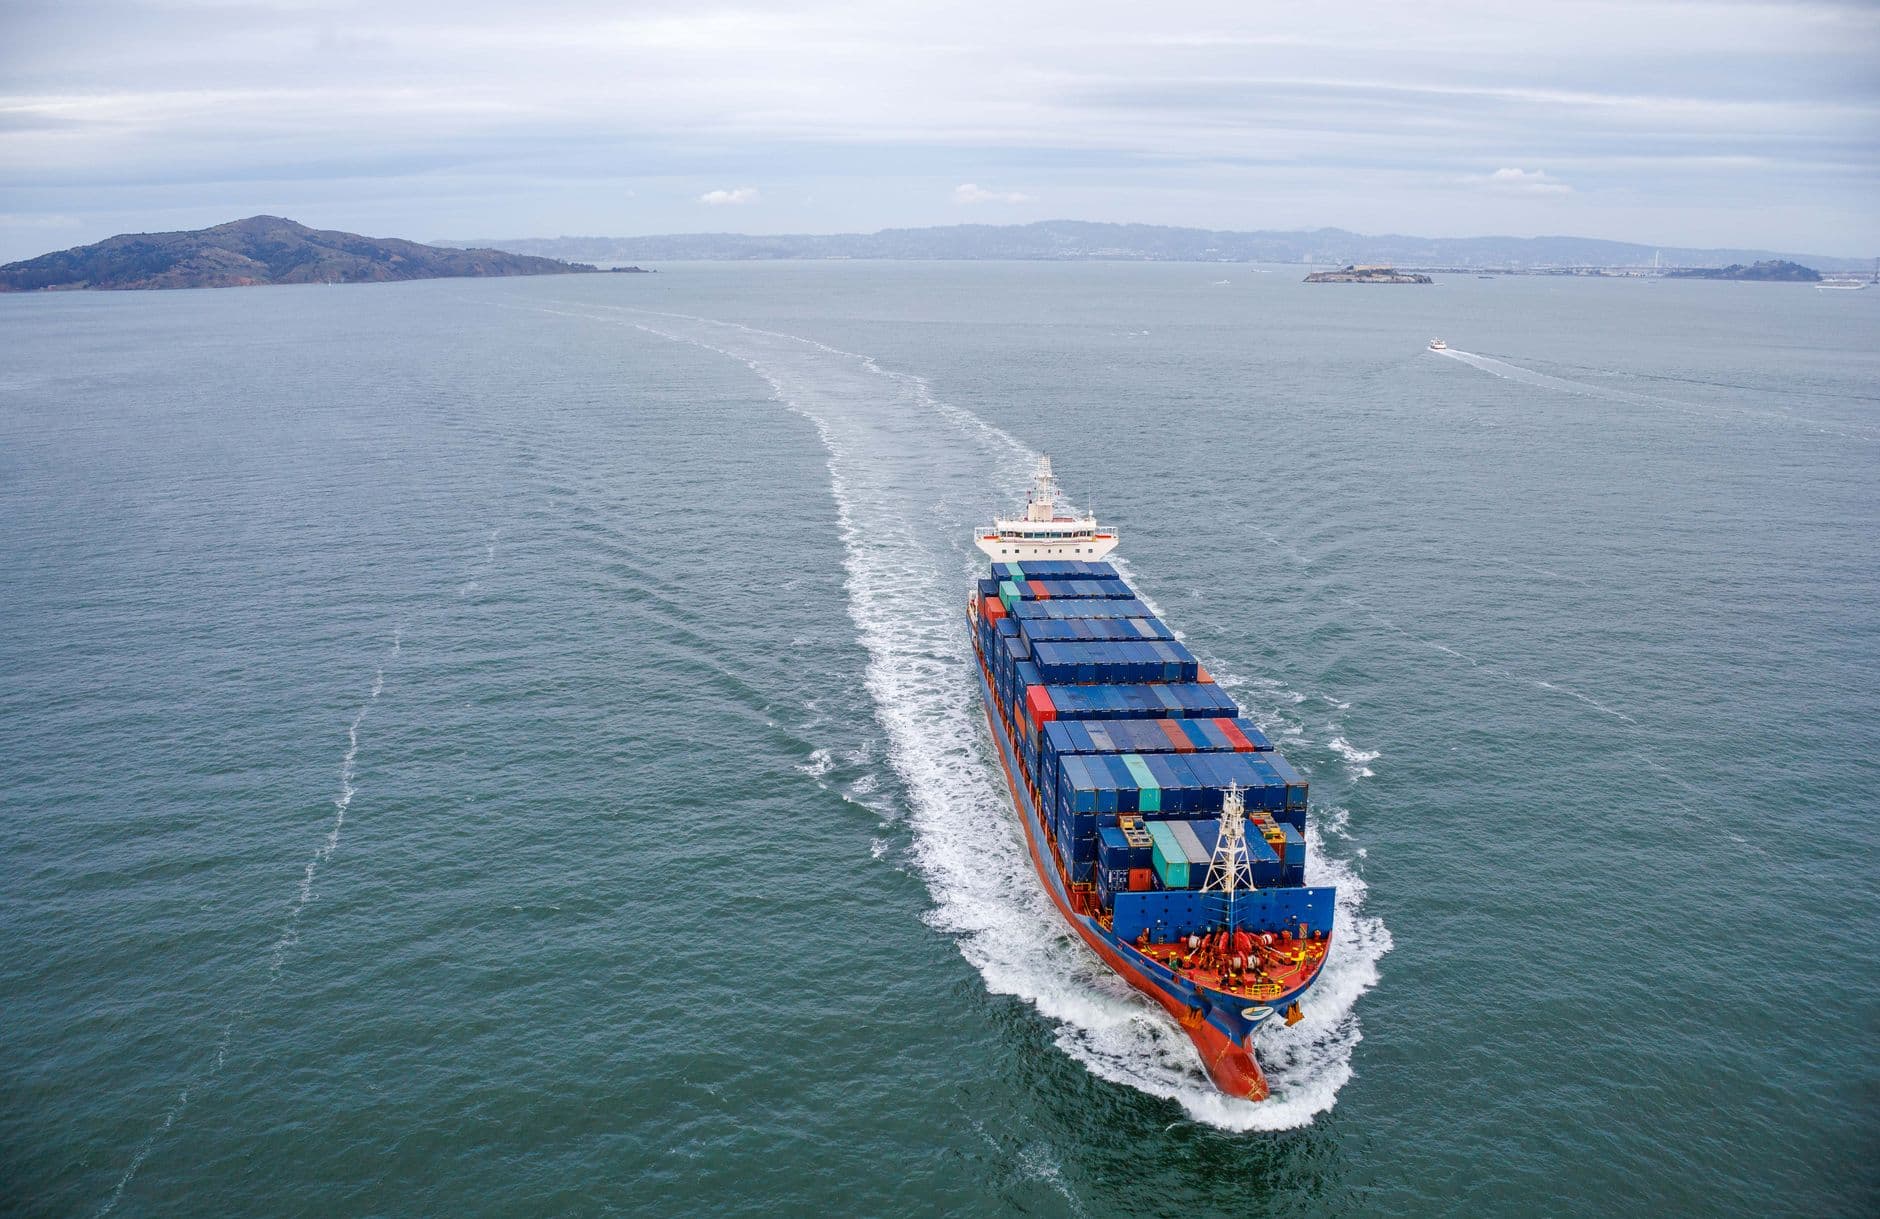
Los aranceles de la Sección 301 sobre buques de propiedad, operación y construcción chinos permanecen suspendidos en 0 dólares hasta el 9 de noviembre de 2026, fecha en la que la tasa podría reanudarse a 80 dólares por tonelada neta. Más de 200 grupos comerciales solicitaron a la USTR el 23 de sep de 2026 extender la pausa. Esta guía abarca el calendario de aranceles, la contrapartida china y una lista de verificación para expedidores.

Aranceles de la Sección 338 sobre Canadá: El 50% de arancel del T-MEC no lo detiene
Se ha aplicado un arancel adicional del 50 por ciento a una lista definida de productos canadienses desde las 00:01 ET del 22 de agosto de 2026, impuesto en virtud de la Sección 338 de la Ley de Aranceles de 1930 por primera vez en 96 años. El origen del T-MEC no otorga exención, no existe un proceso de exclusión, y los anexos abarcan desde el Capítulo 4 hasta el Capítulo 97. Alcance, reglas de acumulación, exclusiones y la mitigación que aún funciona.
El Régimen de Comercio de Emisiones del Reino Unido cubre el transporte marítimo nacional desde el 1 de julio de 2026 para buques de 5.000 toneladas brutas o más. El plan de seguimiento vence dentro de los 42 días posteriores a la primera actividad, el informe verificado antes del 31 de marzo de 2027, y las cuotas de 2026 y 2027 se canjean conjuntamente el 30 de abril de 2028. Alcance, exenciones, reguladores y cómo se compara con el régimen de la UE.
A partir del 1 de septiembre de 2026, un transportista marítimo deberá validar una referencia de Declaración Anticipada de Carga de Kenia antes de cargar un contenedor, por lo que una caja sin una no zarpará. Esta guía cubre quién presenta la solicitud, los cuatro documentos que solicita la plataforma, el formato de referencia de 15 caracteres, los tiempos de procesamiento y por qué la carga en tránsito de Uganda, Ruanda, Sudán del Sur y la RDC está incluida.
EU PPWR A partir del 12 de agosto de 2026: Lo que importadores y transitarios deben tener en cuenta
El Reglamento (UE) 2025/40 entró en vigor el 12 de agosto de 2026 sin período de gracia. Lo que los importadores necesitan ahora (declaración de conformidad por tipo de embalaje, verificación del Artículo 18.2, PFAS y RSE), lo que se pospone hasta 2028 y 2030, y por qué la afirmación del 40 por ciento de espacio vacío es incorrecta.
CBP extendió la aplicación gradual de los elementos de datos mejorados de ACAS del 21 de noviembre de 2026 al 1 de mayo de 2027 en el CSMS # 69486540 el 10 de agosto de 2026. El requisito en sí ha estado vigente desde el 21 de noviembre de 2025. Aquí están los cuatro nuevos campos obligatorios, la lista condicional y por qué los daños liquidados se ejecutan a $5,000 por conocimiento de embarque aéreo.
Bélgica requiere facturación electrónica estructurada B2B a partir del 1 de enero de 2026, el KSeF de Polonia del 1 de febrero y 1 de abril de 2026, Francia a partir del 1 de septiembre de 2026. Aquí está el calendario de mandatos y las seis formas en que las facturas de carga rompen estos sistemas.
El canal postal fue la última ruta hacia los Estados Unidos que aún funcionaba sin una entrada real. Desde el 24 de julio de 2026, los envíos postales de hasta $2,500 pasan por un nuevo proceso bajo el 19 CFR Parte 145: clasificación de 10 dígitos, una fianza continua, pago mensual de aranceles, y solo el propietario, comprador o un corredor autorizado pueden presentar la declaración. Aquí se explica lo que requiere, qué queda fuera de este proceso y por qué el 22 de octubre es más importante que la fecha de entrada en vigor.
La UE eliminó su desgravación arancelaria de 150 € el 1 de julio de 2026 y la reemplazó con una tarifa fija de 3 €, cobrada por línea de declaración en lugar de por unidad, con una tasa de tramitación de 2 € que vencerá el 1 de noviembre. El IOSS no cubre los derechos de aduana. Aquí se explica quién es el deudor de aduanas, por qué cinco camisas idénticas cuestan 3 € y dos artículos diferentes cuestan 6 €, y las soluciones a implementar ahora.
El trabajo forzoso ahora cuesta a los importadores el doble: detención bajo la UFLPA y un arancel de la Sección 301 del 10 % o del 12,5 % en 60 economías desde el 24 de julio de 2026. Solo alrededor del 17,2 % de los envíos detenidos fueron liberados sin medidas de cumplimiento. Lo que muestran los datos y qué evidencia libera un contenedor.
Controles y Cargos de Frontera SPS del Reino Unido en 2026: Guía de Decisión para Importadores
¿Qué controles de importación del Reino Unido sobre sanidad vegetal y seguridad alimentaria se aplicarán realmente en 2026, las matemáticas del Cargo de Uso Común para grupaje y si invertir dada la próxima resolución del acuerdo Reino Unido-UE sobre sanidad vegetal y seguridad alimentaria.
Canada CARM y RPP Seguridad Financiera 2026: Un Manual de Fidelidad para Importadores
Bajo CARM, los importadores en Canadá deben publicar su propia garantía financiera para la Liberación Antes del Pago. Cómo se determina el monto del bono, si es aval o efectivo, la configuración del portal y la preparación para la revisión del 20 de octubre de 2026.