

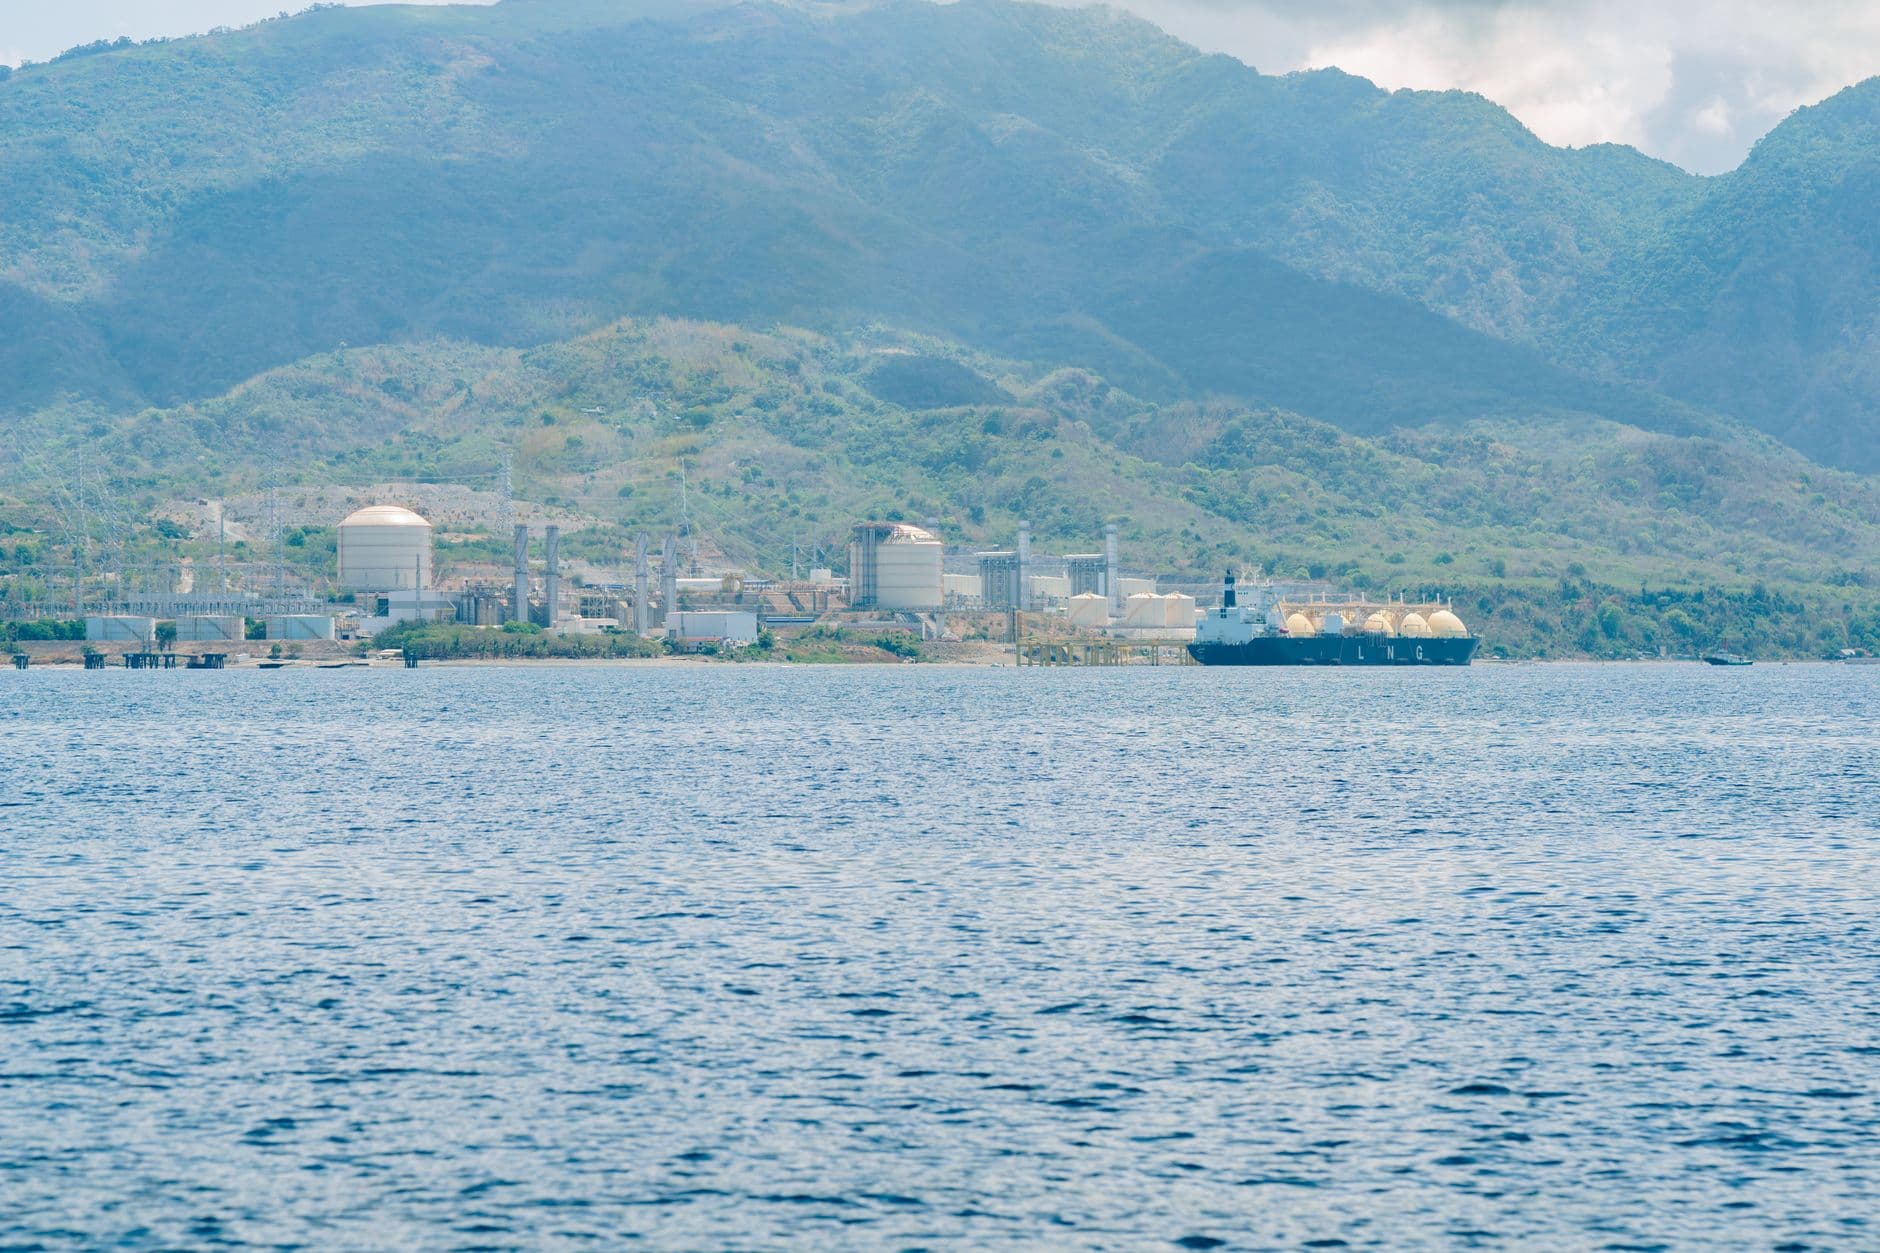
Ras Laffan in Qatar rimane il più grande complesso di esportazione di GNL al mondo sulla carta, con 14 treni di liquefazione. Gli attacchi missilistici del 18 e 19 marzo 2026 hanno messo fuori uso i Treni 4 e 6, per un valore di 12,8 milioni di tonnellate all'anno, quindi il più grande impianto interamente disponibile nel 2026 è Sabine Pass di Cheniere, con circa 30 milioni di tonnellate all'anno.
Quel divario tra capacità nominale e capacità disponibile è il motivo per cui ho ricostruito questa classifica piuttosto che copiare una tabella del 2025. Due degli impianti più grandi, su dieci, sono fuori servizio in tutto o in parte ad agosto 2026, e Freeport è uno di questi. Ogni voce qui sotto indica cosa misura il numero: capacità di progettazione, capacità attualmente in grado di caricare o capacità ancora in costruzione.
I più grandi terminali di esportazione di GNL nel 2026
| # | Terminale | Paese | Capacità | Base |
|---|---|---|---|---|
| 1 | Ras Laffan | Qatar | 77,1 mtpa di capacità nazionale su 14 linee, circa 64,3 mtpa disponibili dopo gli scioperi di marzo 2026 | Placchetta, ridotta di 12,8 Mtpa di danno |
| 2 | Sabine Pass | Stati Uniti | Circa 30 milioni di tonnellate all'anno da 6 treni | Targhetta operativa |
| 3 | Bintulu (MLNG) | Malesia | 29,3 Mtpa da 9 treni, quasi 30 sul totale del complesso | Targhetta operativa |
| 4 | Corpus Christi | Stati Uniti | Oltre 25 milioni di tonnellate all'anno ora, in rotta verso 28,9 milioni di tonnellate all'anno una volta completata la fase 3 | Targhetta, espansione completata al 93 percento |
| 5 | Plaquemines | Stati Uniti | 2,6 Bcf/g nominali, 3,2 Bcf/g di picco a pieno regime, circa 20 Mt/a | Fase 1 in servizio Q4 2026, Fase 2 metà 2027 |
| 6 | Golden Pass | Stati Uniti | 18,1 Mtpa di picco da 3 treni | Prima esportazione di merci 22 aprile 2026, ancora in fase di potenziamento |
| 7 | Medusa | Australia | 15,6 mtpa da 3 linee a Barrow Island | Targhetta operativa |
| 8 | Freeport | Stati Uniti | Circa 15 MTPA, attualmente offline | Fermata dopo un'esplosione e un incendio, riavvio previsto per fine 2026 |
| 9 | North West Shelf, Karratha | Australia | 14,3 mtpa dopo il ritiro definitivo di un secondo treno | Placca attuale, in calo da 16,7 |
| 10 | Cameron | Stati Uniti | 13,5 Mt/a | Targhetta operativa |
Ci sono due fatti strutturali dietro quella tabella. Sei dei dieci impianti si trovano sulla costa del Golfo degli Stati Uniti, e l'unico sito più grande non è americano ma qatariota. I totali per paese sono dove le cifre pubblicate divergono maggiormente. Gli Stati Uniti compaiono a circa 102,3 mtpa su base di capacità di esportazione nominale e a 136,5 mtpa su base operativa all'inizio del 2026, uno scarto di 34 mtpa per lo stesso paese nello stesso anno, poiché il conteggio più elevato accredita i tassi di picco nei nuovi treni del Golfo. In termini di flussi, l'Energy Information Administration colloca le esportazioni statunitensi vicino a 17 miliardi di piedi cubi al giorno in media per il 2026.
L'Australia presenta lo stesso problema in miniatura: 81,8 mtpa su una stima di capacità di esportazione, 85,1 mtpa su 10 impianti a febbraio 2026 e oltre 87 mtpa su un conteggio operativo più completo. Il Qatar si attesta a 77,1 mtpa di capacità nominale, di cui 12,8 non disponibili. Nessuna di queste cifre è errata e non confrontarei un numero basato su una metrica con un numero basato su un'altra.
Ras Laffan ha perso due treni e l'orologio della riparazione scorre in anni
Gli attacchi missilistici sulla Ras Laffan Industrial City hanno danneggiato i treni 4 e 6, con una capacità totale di 12,8 milioni di tonnellate all'anno, oltre all'impianto Pearl GTL sullo stesso sito. Il Ministro dell'Energia Saad Sherida Al-Kaabi ha stimato l'impatto al 17% della capacità di esportazione di GNL del Qatar e una perdita di entrate annuali stimata in 20 miliardi di dollari. QatarEnergy prevede che le riparazioni dureranno da 3 a 5 anni e ha dichiarato la forza maggiore, con acquirenti di lungo termine in Italia, Belgio, Corea del Sud e Cina esposti a consegne ridotte.
Per chiunque stia pianificando trasporti legati al gas, la conseguenza pratica è che quei volumi vengono spostati sul mercato spot. Questo è il meccanismo che ha spinto i carichi statunitensi verso l'Europa e l'Asia fino alla primavera del 2026, ed è il motivo per cui la classifica sopra è instabile in un modo in cui una lista di terminal GNL normalmente non lo è. La risposta del Qatar è North Field East, un'aggiunta da 32 mtpa originariamente prevista per l'entrata in servizio nel 2026 e ora segnalata come slittata al 2027, seguita da North Field South da 16 mtpa intorno al 2028, lungo il percorso verso circa 142 mtpa.
Sabine Pass ha compiuto 10 anni e guida ancora la flotta statunitense
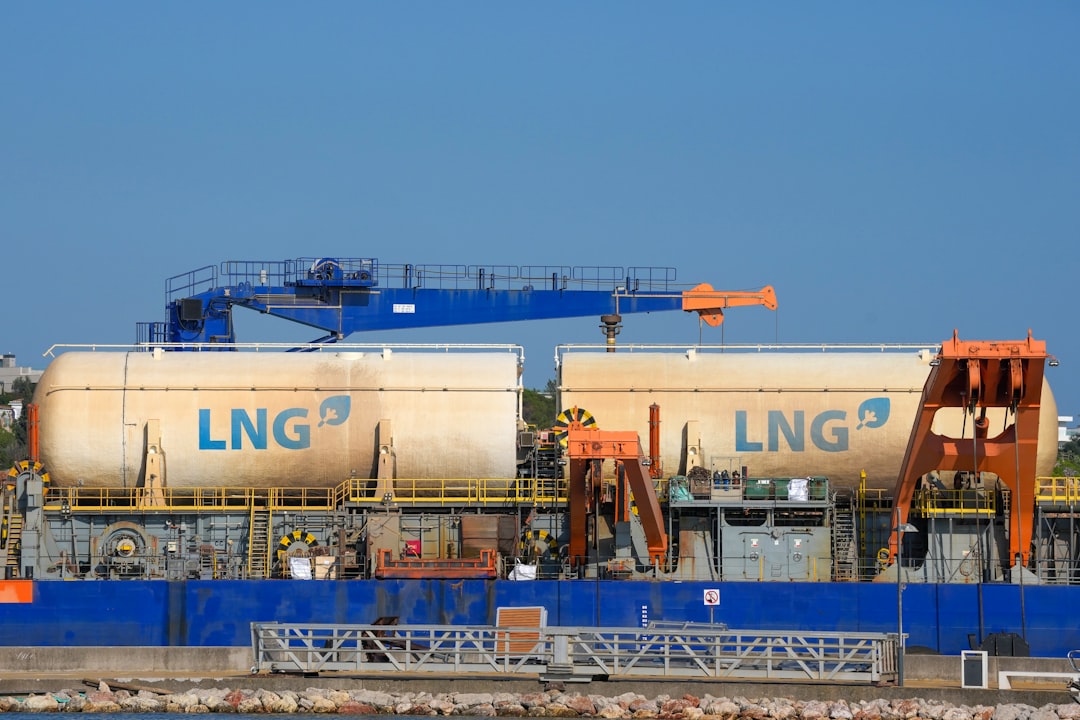
Sabine Pass ha spedito il suo primo carico nel febbraio 2016, e 10 anni dopo i suoi 6 treni, valutati a circa 30 mtpa, ne fanno il fulcro del volume di esportazione americano. Due progetti hanno rimodellato la posizione degli Stati Uniti durante il 2026. Golden Pass, la joint venture di QatarEnergy ed ExxonMobil a Sabine Pass in Texas, ha caricato il suo primo carico di esportazione il 22 aprile 2026 ed è valutato a un picco di 18,1 mtpa su 3 treni. Plaquemines, l'impianto di Venture Global in Louisiana e l'ottavo terminale di esportazione statunitense, ha prodotto il primo GNL nel dicembre 2024 e raggiunge 2,6 Bcf/d nominali una volta completate entrambe le fasi, con la fase 1 in servizio nel quarto trimestre del 2026.
Corpus Christi è il terzo impianto. La Fase 3 era completa al 93% nel 2026 e porta il sito sopra i 25 mtpa immediatamente, con 28,9 mtpa una volta che ogni treno sarà operativo. Tali aggiunte appaiono nei dati mensili di flusso piuttosto che nelle tabelle di capacità annuale. Le esportazioni statunitensi hanno raggiunto un record di 11,7 milioni di tonnellate a marzo 2026, stimate a 17,9 Bcf/d, il secondo mese più alto registrato, con l'Europa che ne ha assorbito la maggior parte. Si prevede che le esportazioni per l'intero anno 2026 aumenteranno di circa il 13%.
Freeport è offline, cosa che le tabelle di capacità non mostrano
Freeport LNG, valutata quasi 15 Mtpa, è stata interrotta dopo un'esplosione e un incendio, con un riavvio previsto verso la fine del 2026. Si tratta del secondo grande blocco in questa classifica in un singolo anno, e riguarda un impianto senza alcuna spiegazione legata al rischio bellico. Freeport ha una storia di fermi non pianificati, quindi considero la sua capacità nominale come un tetto piuttosto che un'assunzione di fornitura quando fornisco consulenza sui tempi di caricamento.
Sommando i due fermi, circa 28 milioni di tonnellate all'anno di capacità nominale, qatariota più americana, non è stata disponibile in qualche momento del 2026. Mettendo questo a confronto con i circa 300 milioni di tonnellate all'anno detenuti dai 3 maggiori paesi esportatori combinati, si spiega perché i prezzi spot sono rimasti stabili durante un anno di commesse record.
I trader leggono tali interruzioni attraverso lenti diverse. Gli assicuratori prezzano l'esposizione all'interruzione dell'attività, gli acquirenti esaminano le clausole di diversione nei loro contratti di vendita e i proprietari osservano se i carichi sostitutivi allungano le tratte in zavorra. Una fermata sulla costa del Texas, pertanto, rimescola l'aritmetica del noleggio ben oltre il Golfo, e l'onda d'urto raggiunge banchine che non gestiscono affatto gas.
Bintulu è la pianta che la maggior parte delle classifiche dimentica
Petronas liquefà gas a Bintulu, nel Sarawak, dagli anni '80, e il complesso ora gestisce 9 treni a 29,3 Mtpa dopo che il Treno 9 ha aggiunto 3,6 Mtpa ai precedenti 25,7 Mtpa. Questo la pone entro 0,2 Mtpa da Sabine Pass, il che rende la seconda e la terza posizione una questione di arrotondamento piuttosto che una reale gerarchia. Considero entrambe come seconde a pari merito con Ras Laffan quando fornisco consulenza su dove esiste una capacità di carico sostenuta al di fuori del bacino atlantico.
L'Australia compete in base al numero di piante, non alla loro dimensione
L'Australia ha raggiunto il secondo posto per paese senza possedere un singolo sito della scala qatariota o louisiana. Il North West Shelf a Karratha, operativo dal 1989, si attesta ora a 14,3 mtpa dopo che un secondo treno è stato ritirato permanentemente anziché semplicemente fermato, il che rappresenta una riduzione reale rispetto ai 16,7 mtpa riportati nelle tabelle più vecchie. Gorgon a Barrow Island aggiunge 15,6 mtpa da 3 treni che attingono ai giacimenti di Gorgon e Jansz-Io. Il resto della capacità nazionale è distribuito su altri 8 impianti, il che comporta un diverso profilo di rischio: nessun singolo sciopero o guasto rimuove un settimo della produzione del paese, ma nessun singolo sito offre la flessibilità di carico di Ras Laffan.
Cosa dice e cosa non dice al noleggiatore la capacità del terminal
- La placca nominale è una figura di progettazione. I treni funzionano sopra o sotto di essa a seconda della temperatura ambiente, della composizione del gas di alimentazione e dei cicli di manutenzione, quindi un impianto da 15,6 mtpa non è una promessa di 15,6 mtpa.
- Il numero di ormeggi definisce il ritmo di carico. Due banchine in un impianto da 30 mtpa producono una coda molto diversa rispetto a quattro banchine con la stessa capacità.
- **La forza maggiore sposta il carico, non la capacità.** Quando il Qatar l'ha dichiarata, la tonnellata non è svanita dal mercato; è stata sostituita da più lontano, il che ha allungato i viaggi e ristretto l'offerta di navi.
- La capacità in costruzione non è capacità. La fase 2 di Plaquemines è prevista per metà 2027, e North Field East è già stata posticipata dal 2026 al 2027.
- Le interruzioni impreviste non sono eventi rari. Freeport, con circa 15 milioni di tonnellate all'anno, è fuori servizio in attesa di una ripresa alla fine del 2026, e nessuna tabella di capacità pubblicata a gennaio l'avrebbe mostrato.
- La geografia politica fa parte del numero. Yamal LNG continua ad esportare sotto la pressione delle sanzioni, con la maggior parte dei carichi diretti in Asia nei mesi estivi, mentre il progetto correlato Arctic LNG 2 è stato di fatto bloccato.
Se trasporti merci adiacenti al gas anziché il gas stesso, la metrica utile è la durata del viaggio. La sostituzione dei volumi qatarioti dagli Stati Uniti del Golfo aggiunge miglia marittime, e le miglia marittime aggiuntive assorbono navi. Abbiamo visto lo stesso meccanismo in senso inverso quando il routing nel Mar Rosso è cambiato, cosa che ho trattato nel nostro Guida all'instradamento del Canale di Suez e del Mar Rosso. Il lato flotta di questo mercato è illustrato nella nostra classifica di le più grandi compagnie di trasporto GNL, e la questione del transito nel Golfo è affrontata in Guida per la circumnavigazione dello Stretto di Hormuz.
Domande comuni
**Qual è il più grande terminale di esportazione di GNL al mondo nel 2026?** Ras Laffan in Qatar, per capacità di progettazione, pari a 77,1 mtpa su 14 treni. Dopo che gli scioperi di marzo 2026 hanno rimosso 12,8 mtpa, sono disponibili circa 64,3 mtpa, e l'impianto più grande sia integro che funzionante è Sabine Pass, con circa 30 mtpa.
Quali importanti impianti saranno fuori servizio nell'agosto 2026? Due. Le unità Ras Laffan 4 e 6, del valore di 12,8 mtpa, richiederanno 3-5 anni di riparazioni, e Freeport, con circa 15 mtpa, è ferma dopo un'esplosione e un incendio, con una ripartenza prevista per la fine del 2026. Complessivamente si tratta di circa 28 mtpa di capacità nominale.
Per quanto tempo rimarranno fuori servizio i treni danneggiati del Qatar? QatarEnergy ha dichiarato da 3 a 5 anni. I treni 4 e 6 sono le due unità interessate, e l'operatore ha dichiarato la forza maggiore sui contratti a lungo termine interessati piuttosto che cercare di coprirli da altre parti del complesso.
Gli Stati Uniti sono ora il più grande esportatore di GNL? Per capacità, sì, su entrambe le basi: 102,3 mtpa nominali o 136,5 mtpa operativi all'inizio del 2026, rispetto agli oltre 87 mtpa dell'Australia e ai 77,1 mtpa del Qatar. Le esportazioni di marzo 2026 pari a 11,7 milioni di tonnellate sono state un record mensile, e i volumi dovrebbero crescere di circa il 13% nell'arco dell'anno.
**Perché le cifre della capacità dei terminali differiscono tra le fonti?** Poiché una fonte conta la capacità di progettazione, un'altra conta ciò che i treni possono attualmente caricare e una terza aggiunge i progetti previsti entro 18 mesi. L'Australia appare a 81,8, 85,1, nonché sopra gli 87 mtpa esattamente per questo motivo, e gli Stati Uniti a 102,3 o 136,5. Affermo la base per ciascun numero sopra in modo che il confronto rimanga onesto.
Fonti: dichiarazioni di QatarEnergy sui danni a Ras Laffan del marzo 2026, dati di esportazione e capacità della US Energy Information Administration, divulgazioni degli operatori da parte di Cheniere, Venture Global, Golden Pass, Petronas, Woodside e Chevron. Le cifre di capacità sono nominali se non diversamente specificato e cambiano man mano che i treni entrano in funzione o si fermano.