

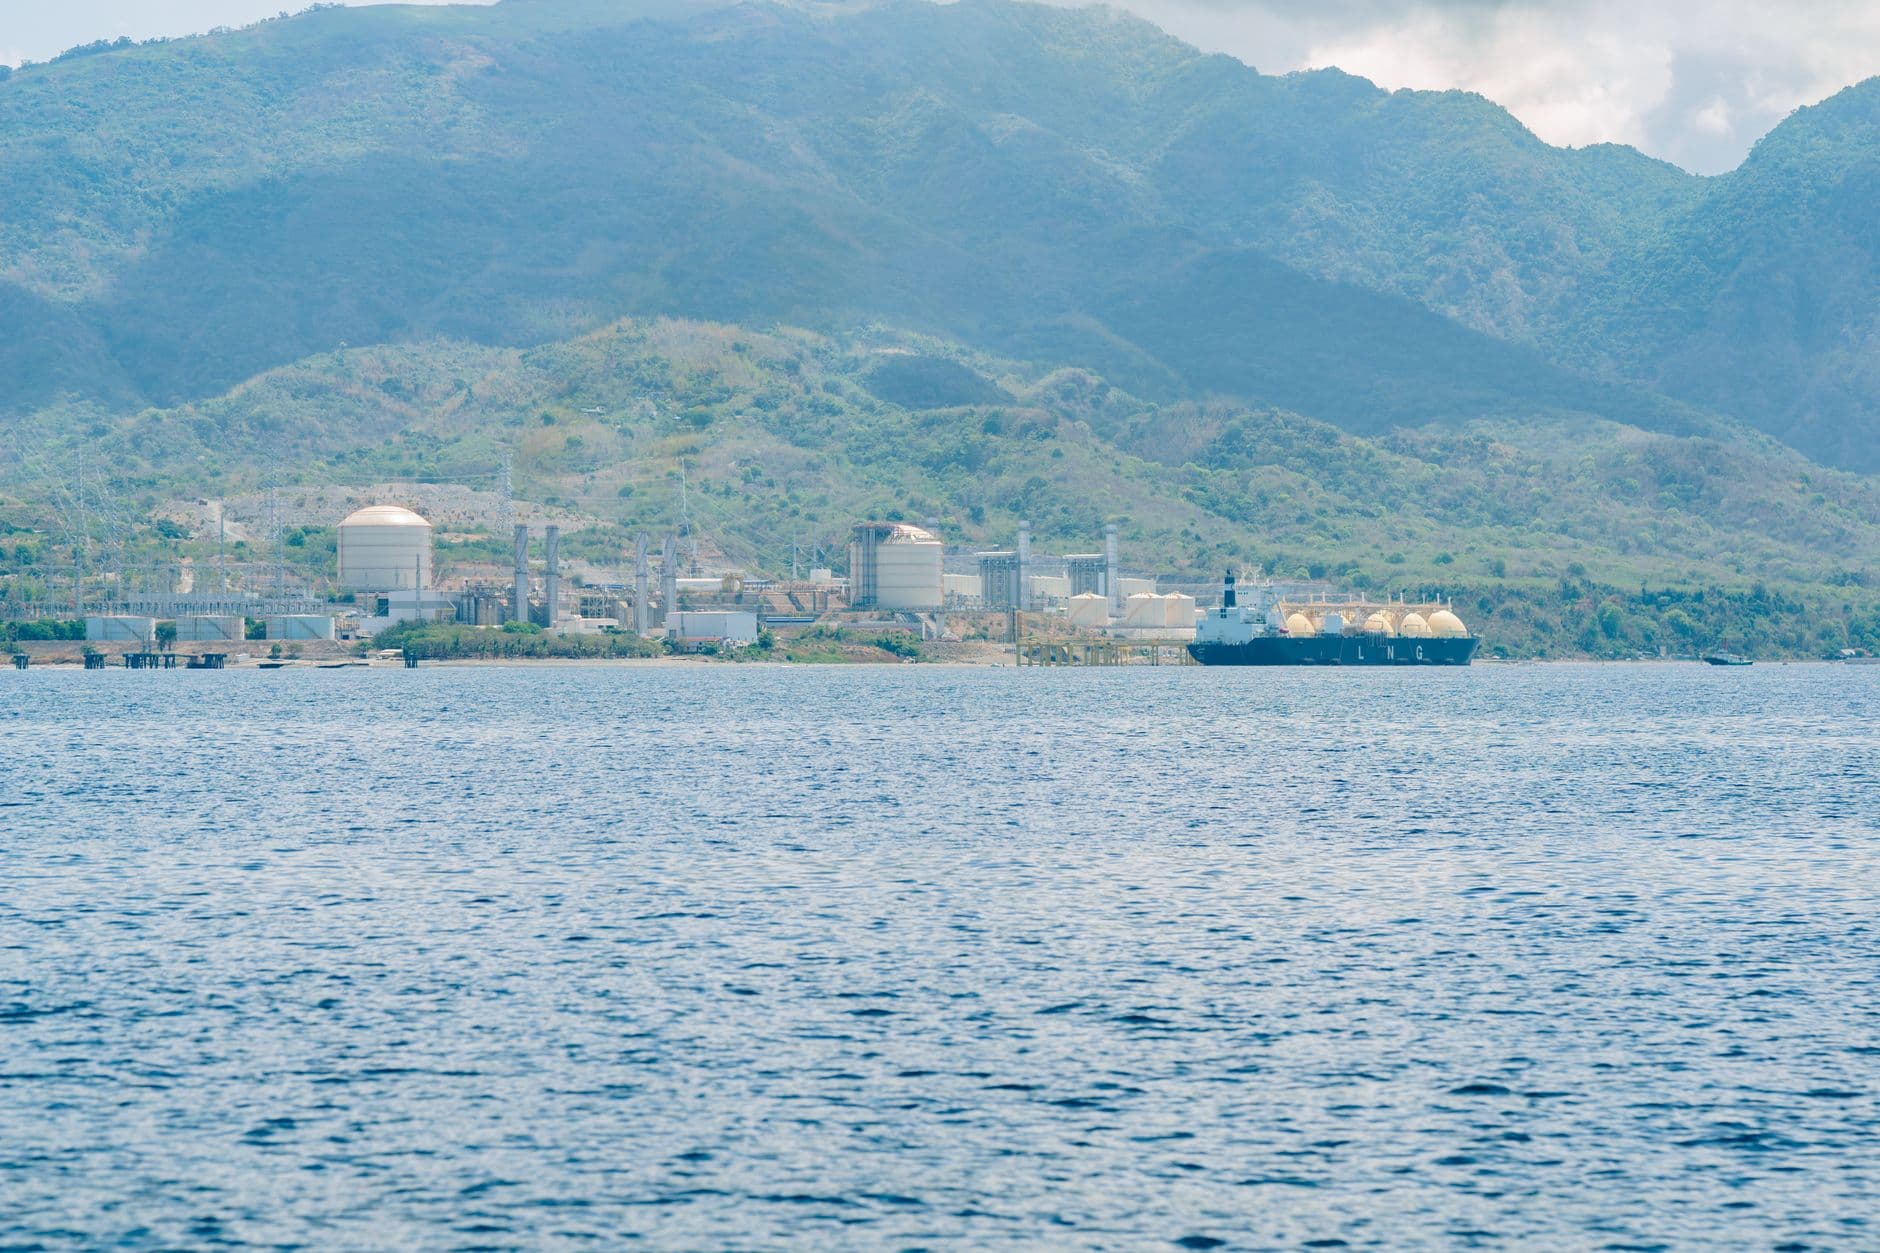
Ras Laffan au Qatar reste le plus grand complexe d'exportation de GNL au monde sur le papier, avec 14 unités de liquéfaction. Des frappes de missiles les 18 et 19 mars 2026 ont détruit les unités 4 et 6, d'une valeur de 12,8 millions de tonnes par an, ainsi la plus grande usine entièrement disponible en 2026 est Sabine Pass de Cheniere, avec environ 30 Mtpa.
L'écart entre la capacité nominale et la capacité disponible est la raison pour laquelle j'ai reconstruit ce classement plutôt que de copier un tableau de 2025. Deux des dix plus grandes centrales sont hors service en tout ou en partie à compter d'août 2026, et Freeport en fait partie. Chaque entrée ci-dessous indique ce que mesure le chiffre : capacité de conception, capacité actuellement disponible pour le chargement ou capacité encore en construction.
Les plus grands terminaux d'exportation de GNL en 2026
| # | Terminal | Pays | Capacité | Base |
|---|---|---|---|---|
| 1 | Ras Laffan | Qatar | 77,1 Mtpa de capacité nationale sur 14 trains, environ 64,3 Mtpa disponibles après les grèves de mars 2026 | Plaque signalétique, réduite de 12,8 Mt/an de dégâts |
| 2 | Passage Sabine | États-Unis | Environ 30 Mt/an à partir de 6 trains | Nom d'exploitation |
| 3 | Bintulu (MLNG) | Malaisie | 29,3 Mt/an à partir de 9 trains, près de 30 sur le total du complexe | Nom d'exploitation |
| 4 | Corpus Christi | États-Unis | Au-dessus de 25 Mt/an maintenant, en route vers 28,9 Mt/an une fois la phase 3 terminée | Plaque signalétique, expansion 93 pour cent terminée |
| 5 | Plaquemines | États-Unis | 2,6 milliards de pieds cubes par jour nominal, 3,2 milliards de pieds cubes par jour en pointe à pleine capacité, environ 20 Mt/an | Phase 1 en service au T4 2026, Phase 2 mi-2027 |
| 6 | Golden Pass | États-Unis | 18,1 Mt/an de pointe à partir de 3 trains | Première exportation de fret le 22 avril 2026, toujours en phase de montée en puissance |
| 7 | Gorgone | Australie | 15,6 Mt/an à partir de 3 trains sur l'île Barrow | Nom d'exploitation |
| 8 | Port franc | États-Unis | Environ 15 Mtpa, actuellement hors service | Arrêt suite à une explosion et un incendie, redémarrage attendu fin 2026 |
| 9 | North West Shelf, Karratha | Australie | 14,3 Mt/an après le retrait définitif d'un second train | Nominal actuel, en baisse de 16,7 |
| 10 | Cameron | États-Unis | 13,5 Mt/an | Nom d'exploitation |
Deux faits structurels se cachent derrière ce tableau. Six des dix usines sont situées sur la côte américaine du golfe du Mexique, et le plus grand site n'est pas américain mais qatari. Les totaux par pays sont là où les chiffres publiés divergent le plus nettement. Les États-Unis apparaissent à environ 102,3 millions de tonnes par an sur une base de capacité d'exportation nominale et à 136,5 millions de tonnes par an sur une base opérationnelle au début de 2026, soit un écart de 34 millions de tonnes par an pour le même pays la même année, car le décompte le plus élevé crédite les taux de pointe des nouveaux trains du Golfe. En termes de flux, l'Energy Information Administration situe les exportations américaines près de 17 milliards de pieds cubes par jour en moyenne sur 2026.
L'Australie présente le même problème en miniature : 81,8 Mt/an sur une estimation de capacité d'exportation, 85,1 Mt/an pour 10 usines en février 2026, et plus de 87 Mt/an sur un décompte opérationnel plus complet. Le Qatar se situe à 77,1 Mt/an de capacité nominale, dont 12,8 indisponibles. Aucun de ces chiffres n'est erroné, et je ne comparerais pas un chiffre basé sur une donnée avec un chiffre basé sur une autre.
Ras Laffan a perdu deux trains, et le temps de réparation se compte en années
Les attaques de missiles sur la ville industrielle de Ras Laffan ont endommagé les trains 4 et 6, d'une capacité totale de 12,8 millions de tonnes par an, ainsi que l'usine Pearl GTL sur le même site. Le ministre de l'Énergie, Saad Sherida Al-Kaabi, a estimé l'impact à 17 % de la capacité d'exportation de GNL du Qatar et à environ 20 milliards de dollars de revenus annuels perdus. QatarEnergy s'attend à ce que les réparations durent de 3 à 5 ans et a déclaré la force majeure, les acheteurs à long terme en Italie, en Belgique, en Corée du Sud et en Chine étant exposés à des livraisons réduites.
Pour quiconque planifie le fret lié au gaz, la conséquence pratique est que ces volumes sont transférés sur le marché au comptant. C'est le mécanisme qui a orienté les cargaisons américaines vers l'Europe et l'Asie jusqu'au printemps 2026, et c'est pourquoi le classement ci-dessus est instable d'une manière dont une liste de terminaux GNL ne l'est normalement pas. La réponse du Qatar est North Field East, un ajout de 32 millions de tonnes par an initialement prévu pour la mise en service en 2026 et dont la mise en service est maintenant annoncée pour 2027, suivi par North Field South à 16 millions de tonnes par an vers 2028 sur la voie d'environ 142 millions de tonnes par an.
Sabine Pass a 10 ans et mène toujours la flotte américaine
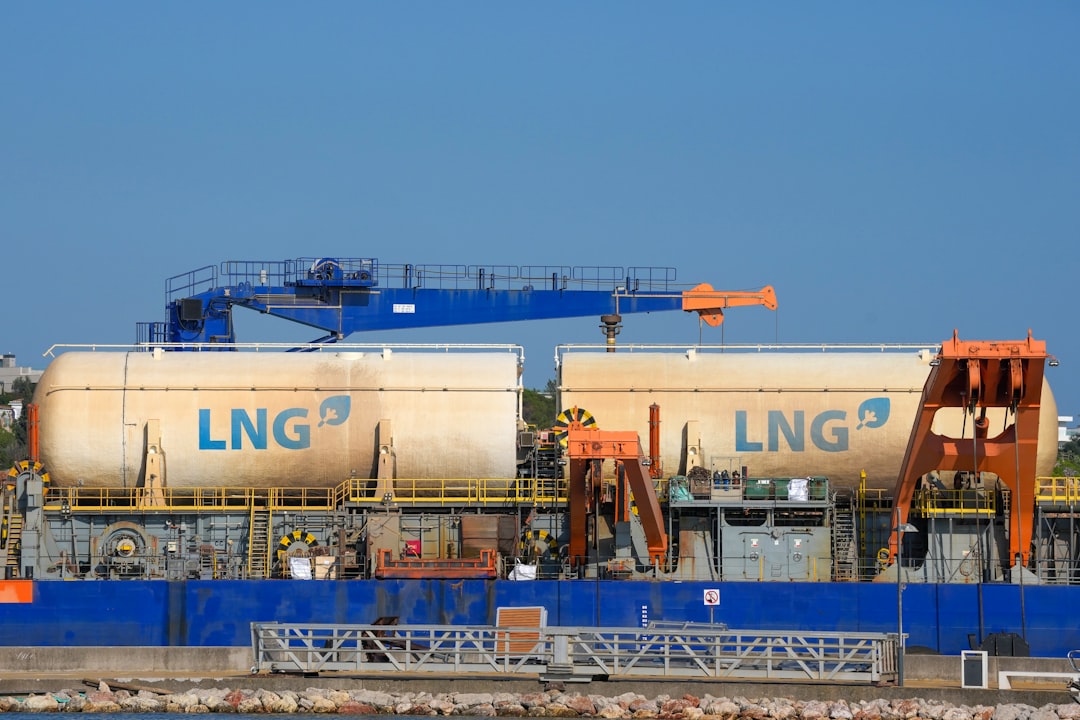
Sabine Pass a expédié sa première cargaison en février 2016, et 10 ans plus tard, ses 6 trains, d'une capacité d'environ 30 millions de tonnes par an, en font le pilier du volume d'exportation américain. Deux projets ont redéfini la position des États-Unis au cours de l'année 2026. Golden Pass, la coentreprise de QatarEnergy et ExxonMobil à Sabine Pass au Texas, a chargé sa première cargaison d'exportation le 22 avril 2026 et est évaluée à 18,1 millions de tonnes par an au pic de 3 trains. Plaquemines, l'usine de Venture Global en Louisiane et le huitième terminal d'exportation américain, a produit son premier GNL en décembre 2024 et atteint une capacité nominale de 2,6 milliards de pieds cubes par jour une fois les deux phases terminées, la phase 1 étant mise en service au quatrième trimestre 2026.
Corpus Christi est le troisième projet. La phase 3 était achevée à 93 % au cours de 2026 et porte le site au-dessus de 25 Mtpa immédiatement, avec 28,9 Mtpa une fois que chaque train sera opérationnel. Ces ajouts apparaissent dans les données de flux mensuelles plutôt que dans les tableaux de capacité annuelle. Les exportations américaines ont atteint un record de 11,7 millions de tonnes en mars 2026, soit une estimation de 17,9 Gt/j et le deuxième mois le plus élevé jamais enregistré, l'Europe en absorbant la majeure partie. Les exportations annuelles pour 2026 devraient augmenter d'environ 13 %.
Freeport est hors ligne, ce que les tables de capacité ne montrent pas
Freeport LNG, dont la capacité est estimée à près de 15 millions de tonnes par an, a été mis à l'arrêt après une explosion et un incendie, avec un redémarrage attendu vers la fin de 2026. C'est la deuxième interruption majeure dans ce classement en une seule année, et elle concerne une usine sans explication de risque de guerre derrière elle. Freeport a un historique d'arrêts imprévus, je traite donc sa capacité nominale comme un plafond plutôt qu'une hypothèse d'approvisionnement lorsque je donne des conseils sur le calendrier des cargaisons.
En additionnant les deux interruptions, environ 28 millions de tonnes par an de capacité nominale, qatarie et américaine réunies, ont été indisponibles à un moment donné en 2026. Comparé aux quelque 300 millions de tonnes par an détenus par les 3 plus grands pays exportateurs combinés, cela explique pourquoi les prix au comptant sont restés fermes pendant une année de mises en service record.
Les courtiers interprètent de telles interruptions à travers des prismes différents. Les souscripteurs évaluent le risque d'interruption d'activité, les acheteurs examinent les clauses de diversion dans leurs contrats de vente, et les propriétaires vérifient si des cargaisons de substitution prolongent les traversées en ballast. Un arrêt sur la côte texane remanie donc l'arithmétique du fret bien au-delà du Golfe, et l'onde de choc atteint des quais qui ne traitent aucun gaz.
Bintulu est la plante que la plupart des classements oublient
Petronas liquéfie du gaz à Bintulu, Sarawak, depuis les années 1980, et le complexe compte désormais 9 trains pour une capacité de 29,3 Mt/an, le Train 9 ayant ajouté 3,6 Mt/an aux 25,7 Mt/an précédents. Cela le place à 0,2 Mt/an de Sabine Pass, ce qui fait des deuxième et troisième positions une question d'arrondi plutôt qu'une hiérarchie réelle. Je les considère toutes deux comme co-dauphines de Ras Laffan lorsque je conseille sur les lieux où une capacité de chargement soutenue existe en dehors du bassin de l'Atlantique.
L'Australie se classe au nombre de plantes, pas à leur taille
L'Australie a atteint la deuxième place par pays sans posséder un seul site de l'ampleur de ceux du Qatar ou de la Louisiane. Le North West Shelf à Karratha, en activité depuis 1989, atteint maintenant 14,3 millions de tonnes par an après qu'une seconde unité a été définitivement mise hors service plutôt que simplement arrêtée, ce qui constitue une réduction réelle par rapport aux 16,7 millions de tonnes par an indiqués dans les anciennes tables. Gorgon sur Barrow Island ajoute 15,6 millions de tonnes par an à partir de 3 unités exploitant les champs Gorgon et Jansz-Io. Le reste de la capacité nationale est réparti sur 8 autres usines, ce qui représente un profil de risque différent : aucune grève ou panne unique ne supprime un septième de la production du pays, mais aucun site unique n'offre la flexibilité de chargement de Ras Laffan.
Ce que la capacité d'un terminal dit et ne dit pas à un affréteur
- Le nom de l'installation est une figure de conception. Les trains fonctionnent au-dessus ou en dessous de celui-ci en fonction de la température ambiante, de la composition du gaz d'alimentation et des cycles de maintenance, de sorte qu'une installation de 15,6 millions de tonnes par an ne promet pas 15,6 millions de tonnes par an.
- Le nombre de postes dicte le rythme de chargement. Deux postes d'un site de 30 Mt/an produisent une file d'attente très différente de quatre postes pour la même capacité.
- La force majeure déplace le fret, pas la capacité. Lorsque le Qatar l'a déclarée, le tonnage n'a pas disparu du marché ; il a été remplacé par des sources plus éloignées, ce qui a allongé les voyages et resserré l'offre de navires.
- La capacité en cours de construction n'est pas une capacité. Plaquemines Phase 2 est prévue pour mi-2027, et North Field East a déjà été reporté de 2026 à 2027.
- Les pannes imprévues ne sont pas des événements rares. Freeport, avec environ 15 millions de tonnes par an, est hors service en attendant un redémarrage fin 2026, et aucun tableau de capacité publié en janvier n'aurait pu le montrer.
- La géographie politique fait partie du nombre. Yamal LNG continue d'exporter sous la pression des sanctions, la plupart des cargaisons étant expédiées vers l'Asie pendant les mois d'été, tandis que le projet connexe Arctic LNG 2 est effectivement bloqué.
Si vous déplacez des marchandises adjacentes au gaz plutôt que le gaz lui-même, l'indicateur pertinent est la longueur du voyage. Remplacer le volume qatari depuis le golfe du Mexique ajoute des miles maritimes, et ces miles maritimes supplémentaires absorbent des navires. Nous avons observé le même mécanisme en sens inverse lorsque le routage par la mer Rouge a changé, ce que j'ai couvert dans notre Guide de routage pour le canal de Suez et la mer Rouge. L'aspect flotte de ce marché est présenté dans notre classement de l'les plus grandes compagnies de transport de GNL, et la question du transit par le golfe est traitée dans l'Guide pour contourner le détroit d'Ormuz.
Questions courantes
Quel est le plus grand terminal d'exportation de GNL au monde en 2026 ? Ras Laffan au Qatar, par sa capacité de conception, à 77,1 millions de tonnes par an sur 14 trains. Après que les grèves de mars 2026 aient supprimé 12,8 millions de tonnes par an, environ 64,3 millions de tonnes par an sont disponibles, et la plus grande usine qui soit intacte et en fonctionnement est Sabine Pass à environ 30 millions de tonnes par an.
**Quelles usines majeures sont hors service en août 2026 ?** Deux. Les trains 4 et 6 de Ras Laffan, d'une valeur de 12,8 Mt/an, font face à 3 à 5 ans de réparations, et Freeport, d'environ 15 Mt/an, est arrêté après une explosion et un incendie avec un redémarrage attendu fin 2026. Ensemble, cela représente environ 28 Mt/an de capacité nominale.
Combien de temps les trains qataris endommagés resteront-ils hors service ? QatarEnergy a indiqué 3 à 5 ans. Les trains 4 et 6 sont les deux unités affectées, et l'opérateur a déclaré la force majeure sur les contrats à long terme affectés plutôt que d'essayer de les couvrir ailleurs dans le complexe.
Les États-Unis sont-ils désormais le plus grand exportateur de GNL ? En termes de capacité, oui, sur l'une ou l'autre base : 102,3 Mtpa nominales ou 136,5 Mtpa opérationnelles début 2026, contre plus de 87 Mtpa pour l'Australie et 77,1 Mtpa pour le Qatar. Les exportations de mars 2026 de 11,7 millions de tonnes ont été un record mensuel, et les volumes devraient augmenter d'environ 13 % au cours de l'année.
Pourquoi les chiffres de capacité des terminaux diffèrent-ils entre les sources ? Parce qu'une source compte la capacité de conception, une autre compte ce que les trains peuvent actuellement charger, et une troisième ajoute les projets prévus dans les 18 prochains mois. L'Australie apparaît à 81,8, 85,1 ainsi qu'au-dessus de 87 millions de tonnes par an pour cette raison exacte, et les États-Unis à 102,3 ou 136,5. J'indique la base de chaque chiffre ci-dessus afin que la comparaison reste honnête.
Sources : Déclarations de QatarEnergy sur les dommages causés à Ras Laffan en mars 2026, données d'exportation et de capacité de la US Energy Information Administration, déclarations des opérateurs de Cheniere, Venture Global, Golden Pass, Petronas, Woodside et Chevron. Les chiffres de capacité sont des capacités nominales, sauf indication contraire, et changent lorsque les trains sont mis en service ou mis hors service.