

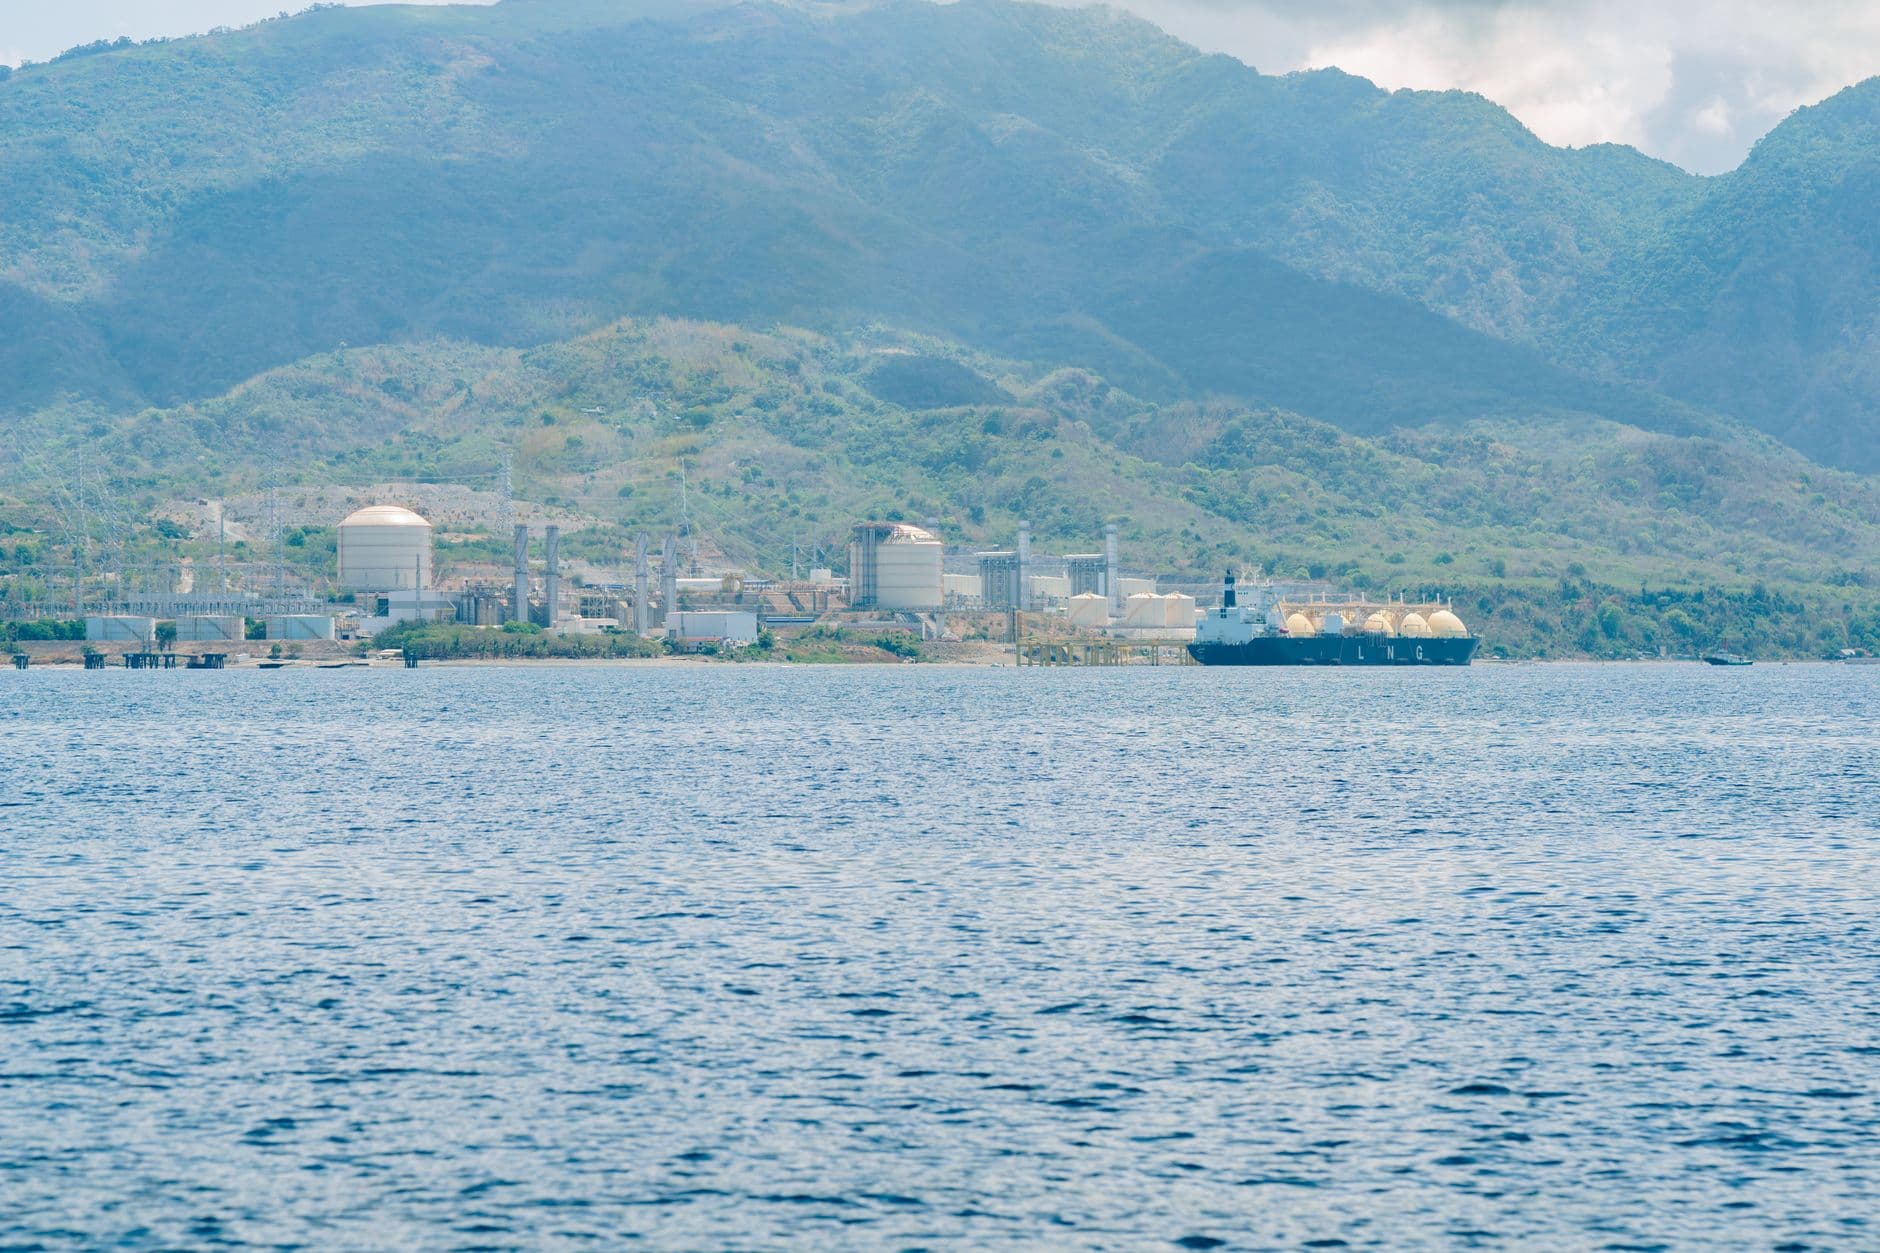
Ras Laffan en Qatar sigue siendo el mayor complejo de exportación de GNL del mundo sobre el papel, con 14 plantas de licuefacción. Los ataques con misiles del 18 y 19 de marzo de 2026 inutilizaron las plantas 4 y 6, con un valor de 12,8 millones de toneladas al año, por lo que la mayor planta totalmente disponible en 2026 será Sabine Pass de Cheniere, con aproximadamente 30 mtpa.
Esa brecha entre la capacidad nominal y la capacidad disponible es la razón por la que reconstruí este ranking en lugar de copiar una tabla de 2025. Dos de las diez plantas más grandes están parcial o totalmente fuera de servicio a partir de agosto de 2026, y Freeport es una de ellas. Cada entrada a continuación indica qué mide el número: capacidad de diseño, capacidad actualmente disponible para cargar o capacidad aún en construcción.
Las mayores terminales de exportación de GNL en 2026
| # | Terminal | País | Capacidad | Base |
|---|---|---|---|---|
| 1 | Ras Laffan | Catar | 77,1 Mtpa de capacidad nacional en 14 trenes, aproximadamente 64,3 Mtpa disponibles después de las huelgas de marzo de 2026 | Placa, reducida en 12,8 Mt/a de daños |
| 2 | Sabine Pass | Estados Unidos | Aproximadamente 30 millones de toneladas por año de 6 trenes | Nombre de operación en placa de características |
| 3 | Bintulu (MLNG) | Malasia | 29.3 mtpa de 9 trenes, cerca de 30 en el total del complejo | Nombre de operación en placa de características |
| 4 | Corpus Christi | Estados Unidos | Por encima de 25 mtpa ahora, dirigiéndose a 28,9 mtpa una vez que se complete la Etapa 3. | Placa de identificación, expansión 93 por ciento completa |
| 5 | Plaquemines | Estados Unidos | 2,6 Bcf/d nominales, 3,2 Bcf/d pico con construcción completa, aproximadamente 20 millones de toneladas anuales. | Fase 1 en servicio en el cuarto trimestre de 2026, Fase 2 mediados de 2027 |
| 6 | Golden Pass | Estados Unidos | 18,1 millones de toneladas por año de pico de 3 trenes | Primera exportación de carga 22 de abril de 2026, todavía en rodaje |
| 7 | Gorgona | Australia | 15.6 millones de toneladas métricas por año de 3 trenes en Barrow Island | Nombre de operación en placa de características |
| 8 | Libre puerto | Estados Unidos | Alrededor de 15 millones de toneladas métricas anuales, actualmente fuera de servicio | Detenido tras una explosión e incendio, se espera la reapertura a finales de 2026 |
| 9 | North West Shelf, Karratha | Australia | 14,3 Mt/año tras la jubilación permanente de un segundo tren | Placa actual, 16,7 a la baja |
| 10 | Cameron | Estados Unidos | 13,5 millones de toneladas métricas por año | Nombre de operación en placa de características |
Dos hechos estructurales se encuentran detrás de esa tabla. Seis de las diez plantas se encuentran en la costa del Golfo de EE. UU. y el sitio individual más grande no es estadounidense sino qatarí. Los totales por país son donde las cifras publicadas difieren más drásticamente. Estados Unidos aparece con aproximadamente 102.3 mtpa sobre una base de capacidad de exportación nominal y con 136.5 mtpa sobre una base operativa al comienzo de 2026, una diferencia de 34 mtpa en el mismo país en el mismo año, porque el recuento más alto acredita las tasas máximas en los nuevos trenes del Golfo. En términos de flujo, la Energy Information Administration sitúa las exportaciones de EE. UU. cerca de 17 Bcf/d promediados para 2026.
Australia muestra el mismo problema en miniatura: 81.8 mtpa sobre una estimación de capacidad de exportación, 85.1 mtpa en 10 plantas en febrero de 2026, y por encima de 87 mtpa en un recuento operativo más completo. Qatar se sitúa en 77.1 mtpa de capacidad nominal, de las cuales 12.8 no están disponibles. Ninguna de estas cifras es incorrecta, y no compararía un número de una base contra un número de otra.
Ras Laffan perdió dos trenes y el reloj de reparación corre en años.
Los ataques con misiles a la Ciudad Industrial de Ras Laffan dañaron los trenes 4 y 6, con una capacidad combinada de 12,8 millones de toneladas anuales, además de la planta Pearl GTL en el mismo lugar. El Ministro de Energía, Saad Sherida Al-Kaabi, estimó el efecto en el 17 por ciento de la capacidad de exportación de GNL de Qatar y unos 20 mil millones de dólares de ingresos anuales perdidos. QatarEnergy espera que las reparaciones duren de 3 a 5 años y declaró fuerza mayor, con compradores a largo plazo en Italia, Bélgica, Corea del Sur y China expuestos a entregas reducidas.
Para cualquiera que planifique transporte vinculado al gas, la consecuencia práctica es que esos volúmenes se trasladan al mercado al contado. Ese es el mecanismo que llevó cargamentos de EE. UU. hacia Europa y Asia hasta la primavera de 2026, y es la razón por la cual la clasificación anterior es inestable de una manera que una lista de terminales de GNL normalmente no lo es. La respuesta de Qatar es North Field East, una adición de 32 mtpa cuyo comisionamiento estaba originalmente previsto para 2026 y ahora se informa que se retrasará hasta 2027, seguida por North Field South con 16 mtpa alrededor de 2028 en el camino hacia aproximadamente 142 mtpa.
Sabine Pass cumplió 10 años y aún lidera la flota estadounidense
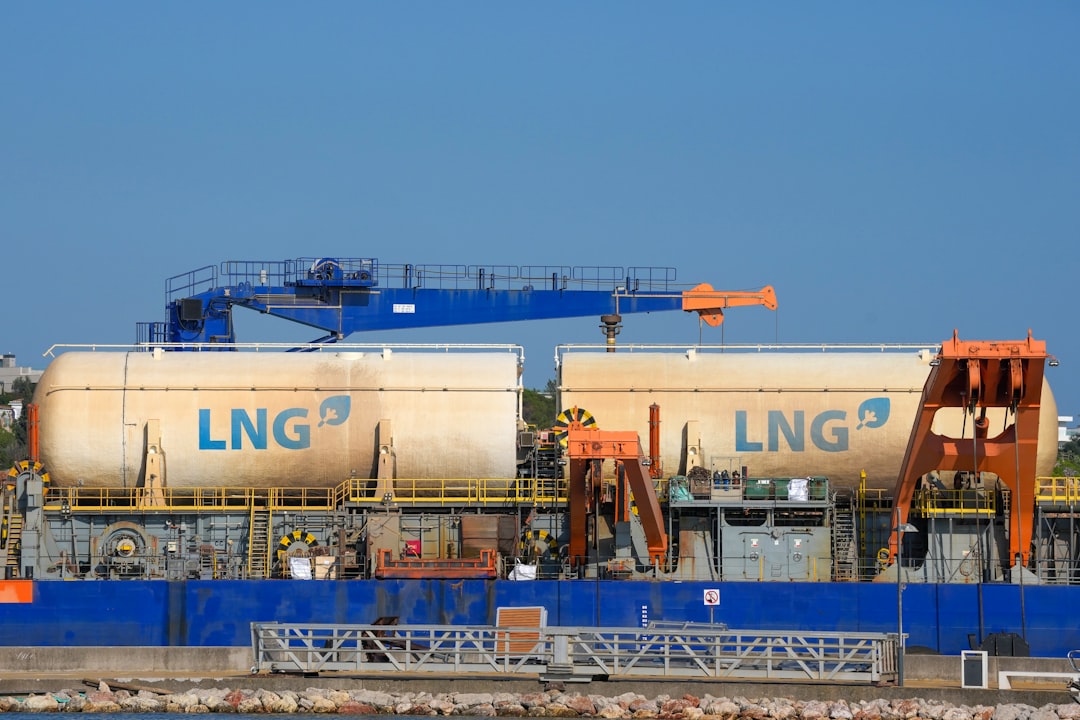
Sabine Pass envió su primera carga en febrero de 2016, y 10 años después sus 6 trenes, valorados en unos 30 mtpa, la convierten en el ancla del volumen de exportación estadounidense. Dos proyectos remodelaron la posición de EE. UU. durante 2026. Golden Pass, la empresa conjunta de QatarEnergy y ExxonMobil en Sabine Pass, Texas, cargó su primera exportación el 22 de abril de 2026 y tiene una capacidad máxima de 18,1 mtpa en 3 trenes. Plaquemines, la planta de Venture Global en Luisiana y la octava terminal de exportación de EE. UU., produjo su primer GNL en diciembre de 2024 y alcanza los 2,6 Bcf/d nominales una vez que ambas fases finalicen, con la Fase 1 en servicio en el cuarto trimestre de 2026.
Corpus Christi es el tercer movimiento. La Etapa 3 estaba completa al 93 % durante 2026 y lleva el sitio por encima de 25 mtpa de inmediato, con 28,9 mtpa como cifra una vez que cada tren esté en funcionamiento. Esas adiciones aparecen en los datos de flujo mensual en lugar de en las tablas de capacidad anual. Las exportaciones de EE. UU. alcanzaron un récord de 11,7 millones de toneladas en marzo de 2026, un estimado de 17,9 Bcf/d y el segundo mes más alto registrado, con Europa recibiendo la mayor parte. Se espera que las exportaciones de todo el año 2026 aumenten aproximadamente un 13 por ciento.
Freeport está fuera de línea, lo que las tablas de capacidad no muestran.
Freeport LNG, con una capacidad nominal cercana a los 15 millones de toneladas anuales, se detuvo tras una explosión e incendio, y se espera su reinicio hacia finales de 2026. Esta es la segunda gran interrupción en esta clasificación en un solo año, y afecta a una planta sin explicación de riesgo de guerra detrás. Freeport tiene un historial de paradas no planificadas, por lo que considero su capacidad nominal como un techo en lugar de una suposición de suministro al asesorar sobre la programación de cargamentos.
Si juntamos las dos interrupciones, aproximadamente 28 millones de toneladas anuales (mtpa) de capacidad nominal no estuvo disponible en algún momento de 2026. Comparen eso con las aproximadamente 300 mtpa que poseen los tres mayores países exportadores combinados, y se entenderá por qué los precios al contado se mantuvieron firmes durante un año de puesta en marcha récord.
Los traders leen tales interrupciones a través de lentes diferentes. Los suscriptores valoran la exposición a la interrupción del negocio, los compradores examinan las cláusulas de desvío en sus acuerdos de venta y los propietarios observan si los cargamentos sustitutos alargan las etapas de lastre. Por lo tanto, una paralización en la costa de Texas reorganiza la aritmética del fletamento mucho más allá del Golfo, y la onda expansiva llega a los muelles que no manejan ningún gas.
Bintulu es la planta que la mayoría de los rankings olvidan
Petronas ha estado licuando gas en Bintulu, Sarawak, desde la década de 1980, y el complejo ahora opera 9 trenes con una capacidad de 29.3 millones de toneladas anuales, después de que el Tren 9 añadiera 3.6 millones de toneladas anuales a los 25.7 millones de toneladas anuales anteriores. Eso lo sitúa a 0.2 millones de toneladas anuales de Sabine Pass, lo que convierte las segundas y terceras posiciones en una cuestión de redondeo más que en una jerarquía real. Considero ambos como segundos ex aequo de Ras Laffan cuando asesoro sobre dónde existe capacidad de carga sostenida fuera de la cuenca del Atlántico.
Australia compite por número de plantas, no por tamaño de plantas
Australia alcanzó el segundo lugar por país sin poseer un solo sitio de escala qatarí o de Luisiana. North West Shelf en Karratha, en funcionamiento desde 1989, ahora se sitúa en 14.3 mtpa después de que un segundo tren fuera retirado permanentemente en lugar de simplemente paralizado, lo que representa una reducción real de los 16.7 mtpa que las tablas más antiguas todavía muestran. Gorgon en Barrow Island añade 15.6 mtpa de 3 trenes que se nutren de los yacimientos de Gorgon y Jansz-Io. El resto de la capacidad nacional se distribuye entre otras 8 plantas, lo que presenta un perfil de riesgo diferente: ninguna huelga o interrupción elimina una séptima parte de la producción del país, pero ningún sitio individual ofrece la flexibilidad de carga de Ras Laffan.
Qué capacidad terminal le dice y qué no le dice a un fletador
- **La placa de identificación es una figura de diseño.** Los trenes operan por encima o por debajo de ella dependiendo de la temperatura ambiente, la composición del gas de alimentación y los ciclos de mantenimiento, por lo que una planta de 15,6 Mtpa no es una promesa de 15,6 Mtpa.
- El número de muelles marca el ritmo de carga. Dos muelles en una planta de 30 mtpa producen una cola muy diferente a la de cuatro muelles con la misma capacidad.
- La fuerza mayor mueve carga, no capacidad. Cuando Qatar la declaró, el tonelaje no desapareció del mercado; fue reemplazado desde más lejos, lo que alargó los viajes y apretó la oferta de buques.
- La capacidad en construcción no es capacidad. Plaquemines Fase 2 se sitúa a mediados de 2027, y North Field East ya ha pasado de 2026 a 2027.
- Las interrupciones no planificadas no son eventos raros. Freeport, con alrededor de 15 millones de toneladas por año, está fuera de servicio pendiente de una reanudación a finales de 2026, y ninguna tabla de capacidad publicada en enero la habría mostrado.
- **La geografía política es parte del número. El proyecto Yamal LNG sigue exportando bajo presión de sanciones, y la mayoría de las cargas se dirigen a Asia durante los meses de verano, mientras que el proyecto relacionado Arctic LNG 2 ha sido efectivamente bloqueado.**
Si mueves carga adyacente al gas en lugar del gas en sí, la métrica útil es la duración del viaje. Reemplazar el volumen de Qatar desde el Golfo de México de EE. UU. añade millas marítimas, y las millas marítimas adicionales absorben barcos. Vimos el mismo mecanismo a la inversa cuando cambió el enrutamiento del Mar Rojo, lo que cubrí en nuestro Guía de enrutamiento del Canal de Suez y el Mar Rojo. El lado de la flota de este mercado se presenta en nuestro ranking de Las mayores empresas de transporte de GNL, y la cuestión del tránsito del Golfo se aborda en Guía de bypass del Estrecho de Ormuz.
Preguntas frecuentes
¿Cuál es la terminal de exportación de GNL más grande del mundo en 2026? Ras Laffan en Catar, por capacidad de diseño, con 77,1 millones de toneladas anuales, distribuida en 14 trenes. Tras las huelgas de marzo de 2026 que eliminaron 12,8 millones de toneladas anuales, hay disponibles alrededor de 64,3 millones de toneladas anuales, y la planta más grande que está intacta y en funcionamiento es Sabine Pass, con unos 30 millones de toneladas anuales.
¿Cuáles son las principales plantas fuera de servicio en agosto de 2026? Dos. Los trenes 4 y 6 de Ras Laffan, con un valor de 12.8 mtpa, enfrentan de 3 a 5 años de reparación, y Freeport, con aproximadamente 15 mtpa, está paralizada tras una explosión e incendio con una reanudación prevista para finales de 2026. En conjunto, eso es aproximadamente 28 mtpa de capacidad nominal.
¿Cuánto tiempo permanecerán desconectados los trenes dañados de Qatar? QatarEnergy ha dicho que de 3 a 5 años. Los trenes 4 y 6 son las dos unidades afectadas, y el operador declaró fuerza mayor en los contratos a largo plazo afectados en lugar de intentar cubrirlos desde otros puntos del complejo.
¿Es Estados Unidos ahora el mayor exportador de GNL? Por capacidad, sí, sobre cualquier base: 102,3 millones de toneladas anuales nominales o 136,5 millones de toneladas anuales operativas a principios de 2026, frente a más de 87 millones de toneladas anuales para Australia y 77,1 millones de toneladas anuales para Qatar. Las exportaciones de marzo de 2026 de 11,7 millones de toneladas fueron un récord mensual, y se prevé que los volúmenes crezcan alrededor del 13 por ciento a lo largo del año.
**¿Por qué las cifras de capacidad de las terminales difieren entre fuentes?** Porque una fuente cuenta la capacidad de diseño, otra cuenta lo que los trenes pueden cargar actualmente y una tercera añade proyectos previstos en los próximos 18 meses. Australia aparece con 81.8, 85.1 y también por encima de 87 mtpa exactamente por esta razón, y Estados Unidos con 102.3 o 136.5. Indico la base de cada número arriba para que la comparación sea honesta.
Fuentes: Declaraciones de QatarEnergy sobre los daños en Ras Laffan en marzo de 2026, datos de exportación y capacidad de la Administración de Información de Energía de EE. UU., divulgaciones de operadores de Cheniere, Venture Global, Golden Pass, Petronas, Woodside y Chevron. Las cifras de capacidad son nominales a menos que se indique lo contrario y cambian a medida que entran o salen de servicio las unidades de licuefacción.