

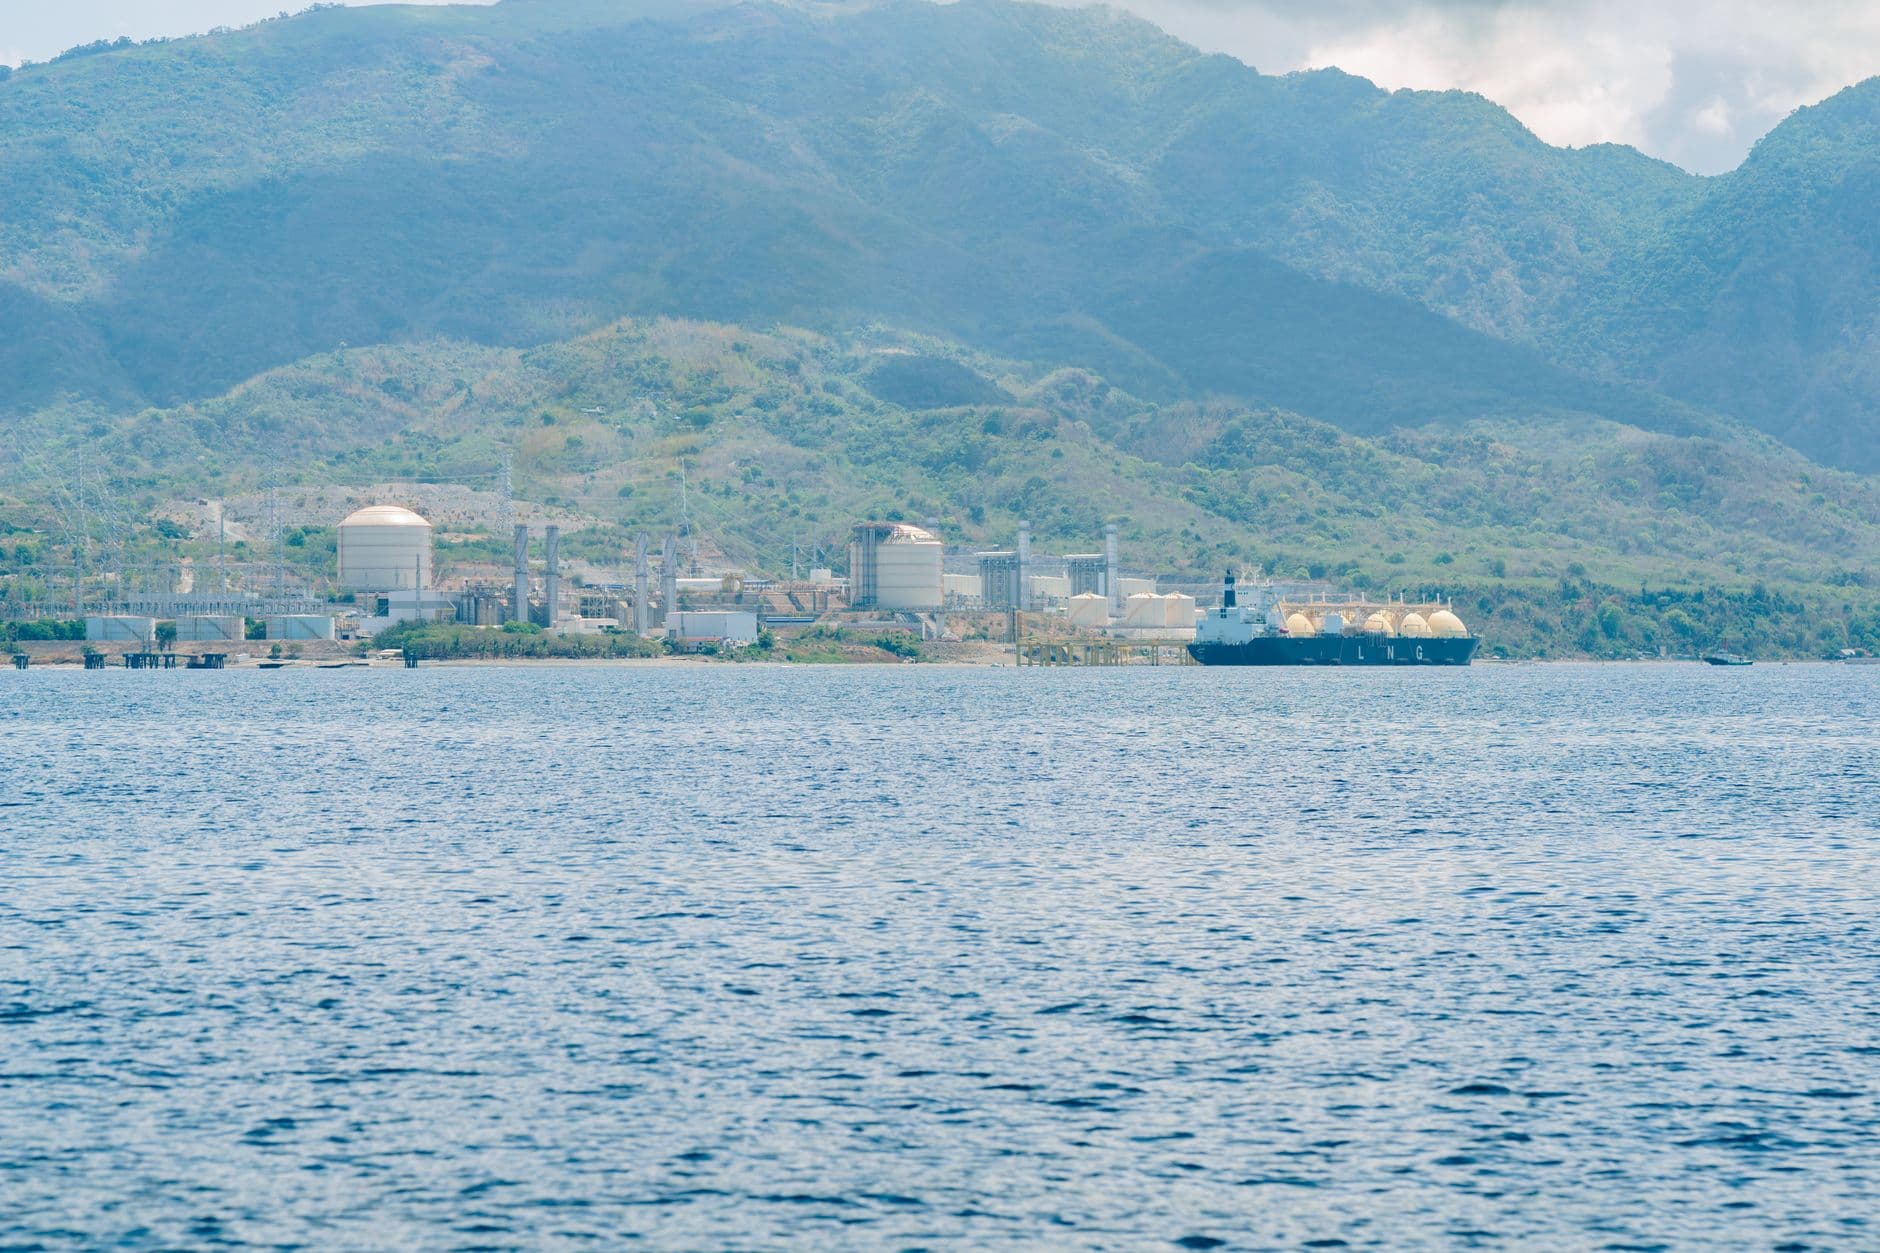
卡塔尔的拉斯拉凡仍然是世界上最大的液化天然气出口中心,拥有14个液化装置。2026年3月18日和19日的导弹袭击摧毁了4号和6号装置,年产量为1280万吨,因此2026年最大的可用工厂将是雪佛龙的萨宾山口,年产量约3000万吨。
铭牌容量与可用容量之间的差距是我重建此排名而不是复制2025年表格的原因。截至2026年8月,排名前十的工厂中有两家全部或部分停运,Freeport是其中之一。以下每个条目都说明了该数字衡量的是什么:设计容量、目前可装载的容量或仍在建设中的容量。
2026年最大的液化天然气出口码头
| # | 终端 | 国家 | 容量 | 基础 |
|---|---|---|---|---|
| 1 | 拉斯拉凡 | 卡塔尔 | 14条生产线总产能为7710万吨/年,在2026年3月罢工后,约有6430万吨/年可用。 | 铭牌,因损坏减少 12.8 百万吨/年 |
| 2 | 萨宾通道 | 美国 | 大约 30 百万吨/年,来自 6 条生产线 | 经营铭牌 |
| 3 | 民都鲁(MLNG) | 马来西亚 | 2930 万吨/年,来自 9 列火车,接近综合总量的 3000 万吨/年 | 经营铭牌 |
| 4 | 科珀斯克里斯蒂 | 美国 | 目前超过2500万吨/年,一旦三期完工,将达到2890万吨/年 | 铭牌,扩展完成 93% |
| 5 | 普拉奎明斯 | 美国 | 26亿立方英尺/天(名义),32亿立方英尺/天(满负荷峰值),约2000万吨/年 | 第一阶段将于 2026 年第四季度投入服务,第二阶段将于 2027 年年中投入服务 |
| 6 | 黄金通行证 | 美国 | 18.1 百万吨/年峰值,来自 3 列火车 | 首次出口日期为 2026 年 4 月 22 日,仍在爬坡中 |
| 7 | 蛇发女妖 | 澳大利亚 | 1560万吨/年,来自巴罗岛的3条生产线 | 经营铭牌 |
| 8 | 自由港 | 美国 | 约 1500 万吨/年,目前处于离线状态 | 爆炸起火后停运,预计 2026 年底恢复 |
| 9 | 西北大陆架,卡拉塔 | 澳大利亚 | 在第二条生产线永久退役后,年产能为1430万吨 | 当前铭牌,从16.7下降 |
| 10 | 卡梅隆 | 美国 | 1350 万吨/年 | 经营铭牌 |
该表背后有两个结构性事实。十个工厂中有六个位于美国墨西哥湾沿岸,规模最大的工厂不是美国的,而是卡塔尔的。国家总量是公布数据分歧最大的地方。按名义出口能力计算,美国在2026年初的产能约为10230万吨/年;按运行能力计算,产能为13650万吨/年,同一年同一个国家相差3400万吨/年,因为较高的统计数字将新的墨西哥湾列车的峰值速率计入了。在流量方面,美国能源信息署估计到2026年平均美国出口量接近170亿立方英尺/天。
澳大利亚也面临着类似但规模较小的挑战:出口能力估算为每年 8180 万吨,2026 年 2 月 10 个工厂的总能力为每年 8510 万吨,而全面运营统计则超过每年 8700 万吨。卡塔尔的标称产能为每年 7710 万吨,其中 1280 万吨不可用。这些数字都没有错,而且我不应将基于不同依据的数字进行比较。
拉斯拉凡失去两辆火车,维修耗时数年
拉司拉藩工业城遭导弹袭击,损坏了 4 号和 6 号火车,这两列火车的总运力为每年 1280 万吨,同时还损坏了同一基地的 Pearl GTL 工厂。能源部长 Saad Sherida Al-Kaabi 表示,此次袭击影响了卡塔尔 17% 的液化天然气出口能力,预计每年将损失 200 亿美元的收入。卡塔尔能源公司预计维修需要 3 到 5 年时间,并已宣布不可抗力,意大利、比利时、韩国和中国的长期买家将面临交货减少。
对于任何计划进行与天然气挂钩的货运的人来说,实际后果是将这些货量转移到现货市场。这正是推动美国货物在2026年春季流向欧洲和亚洲的机制,这也是为什么上述排名会像通常的液化天然气终端列表那样不稳定。卡塔尔的应对措施是“北方东部”项目,这是一个最初计划于2026年投入使用、现已推迟到2027年的新增3200万吨/年的产能,随后是2028年左右的“北方南部”项目,产能为1600万吨/年,目标是达到约1.42亿吨/年的总产能。
萨宾通道已建成 10 年,仍领先美国船队
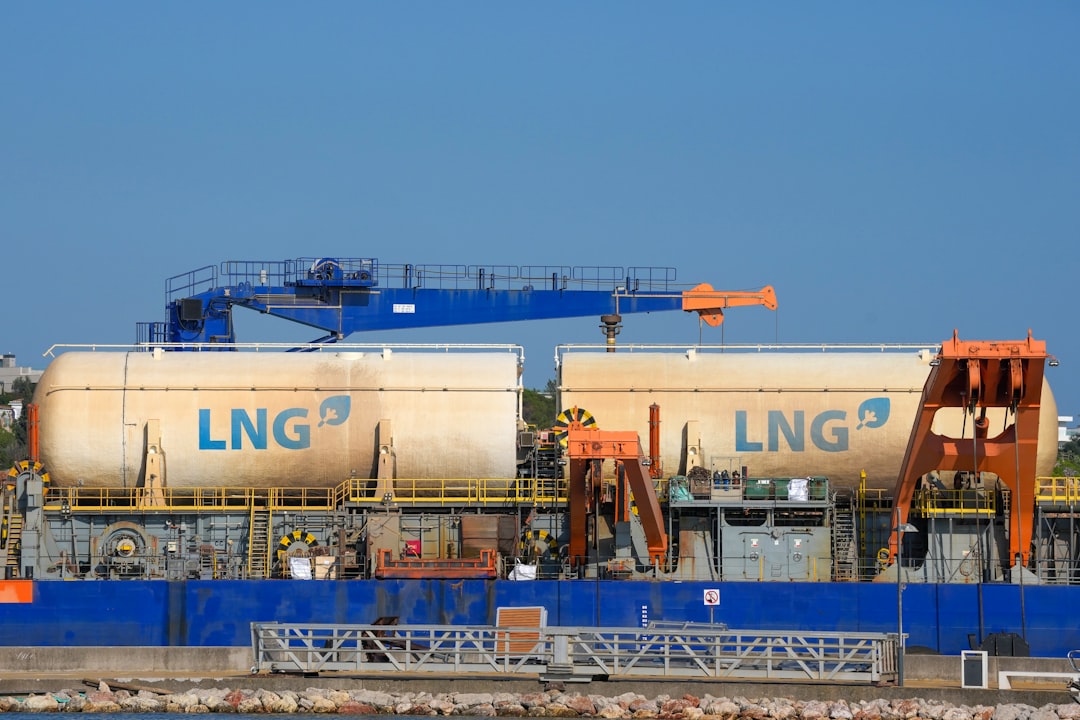
萨宾帕斯港于 2016 年 2 月装运了第一批货物,十年后,其 6 列火车,产能约为每年 3000 万吨,使其成为美国出口量的支柱。两个项目在 2026 年重塑了美国的地位。位于德克萨斯州萨宾帕斯港的卡塔尔能源和埃克森美孚合资企业 Golden Pass 于 2026 年 4 月 22 日装运了第一批出口货物,其 3 列火车的峰值产能为每年 1810 万吨。位于路易斯安那州 Venture Global 的 Plaquemines 工厂是美国第八个出口码头,于 2024 年 12 月生产出第一批液化天然气,一旦两期完工,名义产能将达到每天 26 亿立方英尺,其中第一期将于 2026 年第四季度投入使用。
科珀斯克里斯蒂是第三个启动项目。第三阶段在 2026 年已完成 93%,一旦所有装置投入运行,该站点的吞吐量将立即超过 2500 万吨/年,达到 2890 万吨/年。这些增量会体现在月度出口数据中,而不是年度产能表中。2026 年 3 月,美国出口量创下历史新高,达到 1170 万吨,预计为 179 亿立方英尺/日,是记录第二高的月份,其中大部分运往欧洲。预计 2026 年全年出口量将增长约 13%。
Freeport 离线,容量表中未显示此信息
Freeport LNG 的产能接近 1500 万吨/年,在发生爆炸和火灾后停产,预计将于 2026 年底恢复。这是本年度第二次出现大型意外停产,而且该工厂停产的原因并非战争风险。Freeport 过去曾发生过计划外停工,因此在建议装运时间时,我将其额定产能视为上限,而不是供应假设。
将两次停产加在一起,大约有 2800 万吨的已宣布产能(卡塔尔和美国)在 2026 年的某个时候无法使用。与三大出口国合计拥有的约 3 亿吨产能相比,这解释了为什么在创纪录的投产年份,现货价格保持坚挺。
交易员通过不同的视角解读此类中断。承保商评估营业中断风险,买家审视其销售协议中的转售条款,船东则关注替代货物是否会延长空载航程。因此,德克萨斯州海岸的一次停运会扰乱墨西哥湾以外的租船定价,其影响甚至会波及那些根本不处理天然气的泊位。
民都鲁是被大多数排名忽略的植物
自 20 世纪 80 年代以来,国油一直在砂拉越民都鲁液化天然气,该厂目前拥有 9 条生产线,年产能为 2930 万吨,其中第 9 条生产线在原有 2570 万吨的基础上增加了 360 万吨。这使其与 Sabine Pass 仅差 20 万吨,使得第二和第三名更像是四舍五入的问题,而非真正的等级之分。在建议大西洋盆地以外何处存在持续装载能力时,我将两者都视为卡塔尔 Ras Laffan 的并列第二名。
澳大利亚比拼的是植物数量,而非植物大小
澳大利亚以14.3吨/年(mtpa)的产量位居第二,而这个数字是在其位于卡拉萨的North West Shelf工厂在第二个生产装置永久退役后才达到的,而不是仅仅闲置。这个产量比旧表中16.7吨/年(mtpa)的产量有所下降。位于巴罗岛的Gorgon工厂通过三个装置,从Gorgon和Jansz-Io气田提取,年产量为15.6吨/年(mtpa)。其余的全国产能分布在8个工厂,这带来了不同的风险特征:没有单一的罢工或停产会使国家产量减少七分之一,但也没有任何一个工厂能提供拉斯拉凡(Ras Laffan)那样的装载灵活性。
作为租船人,您不应该从码头吞吐能力中获得哪些信息:
- 码头吞吐能力:通常指码头在一定时期内(如一天、一个月或一年)能够处理的货物总量。这可能包括装卸货物、储存以及相关的物流操作。
码头吞吐能力 不 会 告诉 您 的 租船人:
1. 实际的船舶等待时间:吞吐能力高不一定意味着船舶可以立即靠泊。船舶的等待时间还取决于港口拥堵情况、泊位可用性、引航和拖轮服务、天气条件等多种因素。 2. 装卸效率的保证:吞吐能力是一个理论上的最大值。实际的装卸速度会受到船舶类型、货物特性、装卸设备状态、工人效率、天气等影响。高吞吐能力的公司不一定能保证最快的装卸速度。 3. 货物的安全性和质量保证:吞吐能力主要关注的是处理量,而不是货物的储存条件、安全措施或在处理过程中保持其质量的程度。 4. 港口当局的额外收费或特殊规定:吞吐能力不涉及港口费、引航费、海关规定、安全检查等与港口运营相关的行政和财务信息。 5. 特定船型的最佳适用性:虽然某些码头可能更适合特定类型的船舶,但吞吐能力本身通常是一个笼统的指标,不直接表明该码头是否是您的特定船型(如大型集装箱船、散货船、油轮)的最佳选择。 6. 可用的泊位数量和类型:吞吐能力可以由少量大型泊位实现,也可以由大量小型泊位实现。租船人需要知道是否有足够且合适的泊位供其船舶使用。 7. 周边基础设施的完善程度:例如,是否有高效的陆路运输连接、仓储设施、加工能力等,这些都影响到货物的整体流通效率,而不仅仅是码头本身的吞吐能力。 8. 不可预见的延误:如罢工、设备故障、自然灾害等可能导致港口运营中断,这些突发事件无法从吞吐能力数据中预测。
总而言之,租船人在评估码头时,应将吞吐能力视为一个潜在的积极因素,但必须结合考虑其他关键运营指标、港口规则、实际港口条件以及潜在风险,才能做出明智的决策。
- 铭牌是一个设计指标。火车会根据环境温度、进料气体成分以及维护周期在其上方或下方运行,因此 15.6 百万吨/年的产能并不能保证 15.6 百万吨/年的产量。
- **泊位数量决定装货节奏。** 一座年产能3000万吨的工厂,使用两个泊位与使用四个泊位所产生的排队情况截然不同。
- **不可抗力影响的是货物,而不是运力。** 卡塔尔宣布不可抗力时,吨位并没有从市场上消失,而是从更远的地方调配而来,这增加了航程,并收紧了船舶供应。
- 在建产能并非产能。普拉明斯二期将于 2027 年中期投产,而 North Field East 已从 2026 年推迟至 2027 年。
- 意外停产并非罕见事件。Freeport 约 1500 万吨/年的产能目前处于离线状态,预计将于 2026 年底恢复生产,而 1 月份发布的任何产能表中都不会显示这一点。
- **政治地理是数字的一部分。** 亚马尔液化天然气项目在制裁压力下仍在出口,夏季大部分货物运往亚洲,而相关的北极液化天然气 2 项目实际上已被阻止。
如果您运输的是与天然气相关的货物而不是天然气本身,那么需要关注的指标就是航程长度。从美国墨西哥湾进口的卡塔尔货物被替代,会增加海里数,而增加的海里数会占用船舶。我们曾在红海航线改变时看到过同样的反向机制,我在我们之前的 苏伊士运河和红海航线指南 中讨论过。船队方面的情况已在我们的 最大的液化天然气航运公司 排名中列出,而墨西哥湾 transit 问题则在 霍尔木兹海峡绕行指南 中进行了讨论。
常见问题
2026年,哪座是世界上最大的液化天然气(LNG)出口码头? 卡塔尔的拉斯拉凡(Ras Laffan),按设计产能计算,为7710万吨/年,共有14条生产线。2026年3月罢工后,1280万吨/年的产能被移除,约有6430万吨/年的产能可用,而最大且未受损且在运行的工厂是萨宾帕斯(Sabine Pass),约3000万吨/年。
**2026年8月哪些主要工厂停产?** 两家。Ras Laffan Train 4 和 6,价值 1280 万吨/年,需要 3 到 5 年的维修,Freeport 约 1500 万吨/年,在爆炸和火灾后停产,预计将于 2026 年底恢复。两者合计约 2800 万吨/年的设计产能。
卡塔尔受损的火车将停运多久?卡塔尔能源公司表示为 3 到 5 年。4 号和 6 号火车是两台受影响的机组,运营商对受影响的长期合同宣布了不可抗力,而不是试图从该综合设施的其他地方进行弥补。
美国现在是最大的液化天然气出口国吗?按产能计算,是的,无论是以名义产能 102.3 百万吨/年,还是以 2026 年初的运营产能 136.5 百万吨/年计算,都高于澳大利亚的 87 百万吨/年和卡塔尔的 77.1 百万吨/年。2026 年 3 月的出口量为 1170 万吨,创下月度新高,预计全年出口量将增长约 13%。
为什么不同来源的终端吞吐能力数据不一致? 这是因为一个来源计算的是设计吞吐能力,另一个来源计算的是火车目前能够装载的量,而第三个来源则包含了将在18个月内完成的项目。澳大利亚之所以会显示81.8、85.1以及超过87百万吨/年(mtpa)的数据,正是出于这个原因,而美国的数据则为102.3或136.5。我在上方说明了每个数字的依据,以确保比较的公正性。
资料来源:卡塔尔能源公司关于2026年3月拉斯拉凡丹损害的声明、美国能源情报署的出口和产能数据,以及来自Cheniere、Venture Global、Golden Pass、Petronas、Woodside和雪佛龙的运营商披露。产能数据为额定产能,除非另有说明,并随着装置的启用或停用而变化。